Croacia
Expatriarse a Croacia en 2026: euro, visado nómada y costa adriática
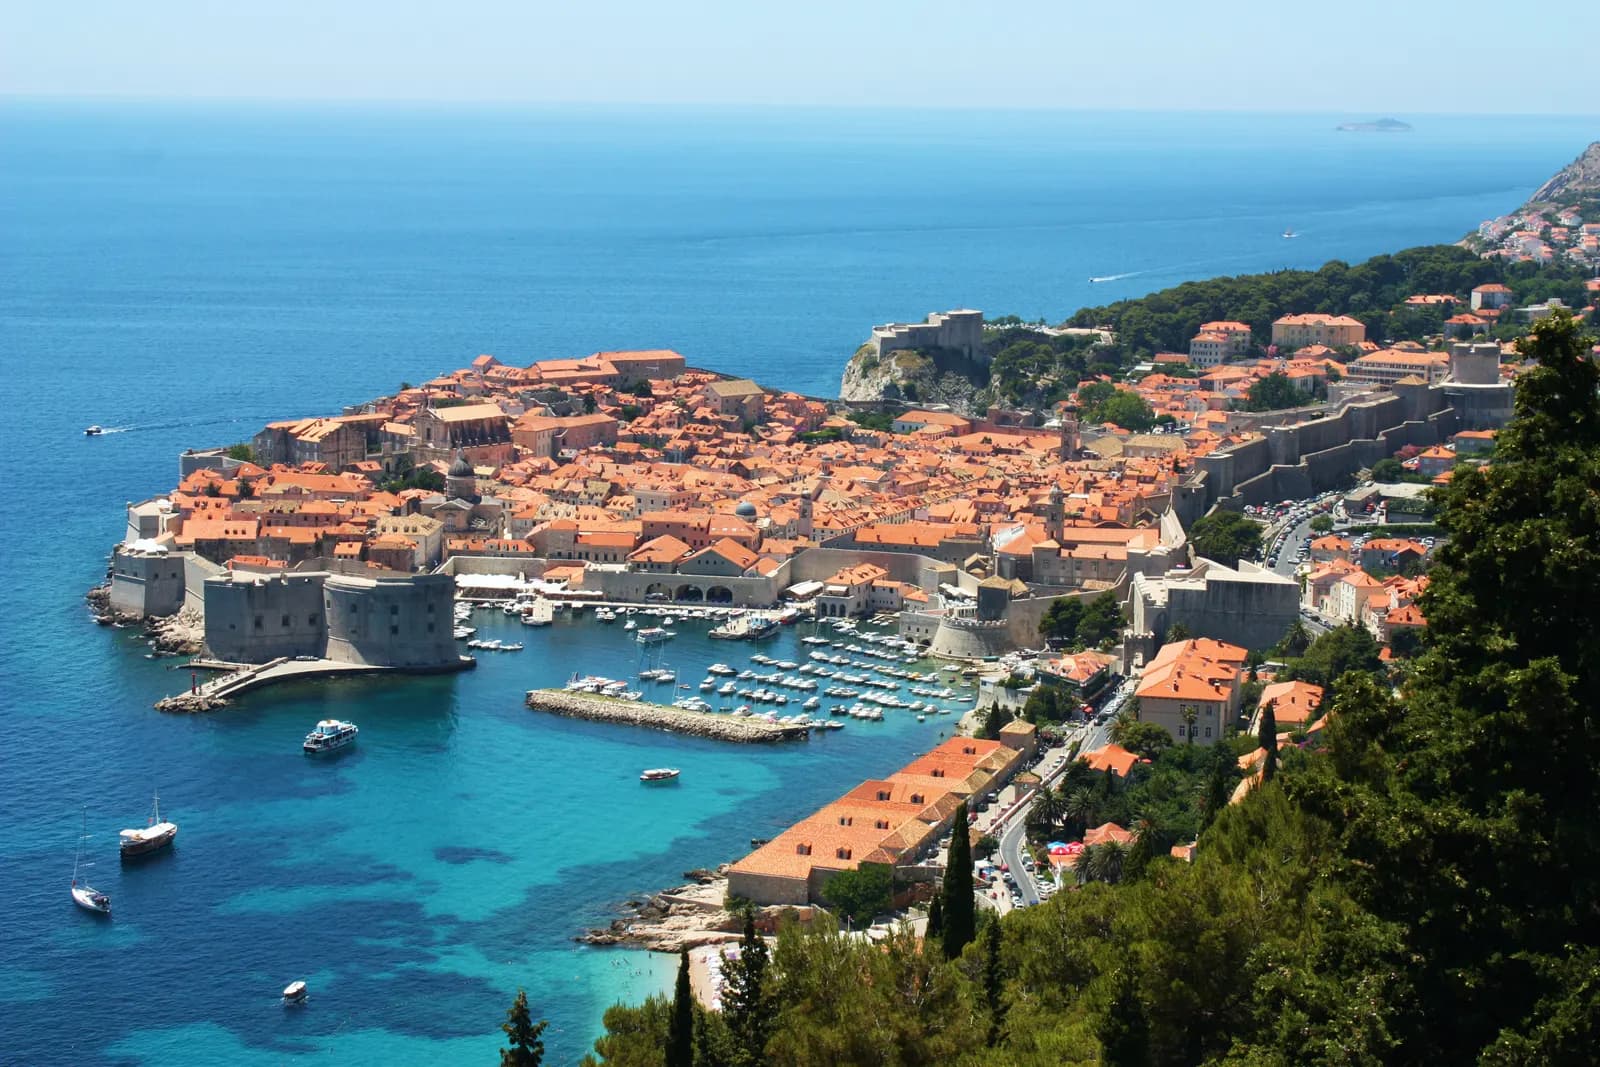
Miembro de la UE, de la zona euro y de Schengen, Croacia seduce por su costa adriática, un visado de nómada digital ventajoso (ingresos extranjeros no gravados localmente para los titulares) y un coste de la vida moderado.
- Capital
- Zagreb
- Moneda
- EUR
- Región
- Europa
- Pertenencias
- Unión Europea, Espacio Schengen, Zona euro
Resumen de los regímenes fiscales
Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.
Su fiscalidad personal
Impuesto sobre la renta: escala fijada por el municipioRégimen general
- ¿Para quién?
- Personas físicas con domicilio o residencia habitual en Croacia; para una persona sola, la residencia se aprecia en particular según el lugar donde permanece con carácter general más allá de la duración de referencia.
- ¿Qué renta?
- Rendimientos del trabajo por cuenta ajena y por cuenta propia, pensiones y otras rentas sujetas a la escala.
- ¿Qué fuente?
- Residentes: renta mundial. No residentes: solo rentas de fuente croata.
- Condiciones
- Dos tipos, inferior y superior: el tipo inferior se aplica hasta el umbral anual de renta imponible y el tipo superior, por encima de este. Cada entidad local elige sus dos tipos dentro de los intervalos fijados por el Estado, más amplios para Zagreb; si no se toma ninguna decisión en el plazo establecido, se aplican los tipos por defecto. Por tanto, el lugar de residencia modifica la carga fiscal a igualdad de renta.
- Duración
- Régimen general.
- ¿Desde cuándo?
- Umbral e intervalos derivados de la reforma aplicable desde el 1 de enero de 2025.
- 20 % Croacia: ejemplo de tipo bajo de la escala municipal del impuesto sobre la renta
- 30 % Croacia: ejemplo de tipo alto de la escala municipal del impuesto sobre la renta
- 60.000 € Croacia: umbral anual de la renta imponible a partir del cual se aplica el tipo superior del impuesto sobre la renta
- 183 días Croacia: presencia que determina la residencia fiscal
Rentas del capital: dividendos, intereses y ganancias sobre activos financierosRégimen general
- ¿Para quién?
- Personas físicas residentes que perciben dividendos, participaciones en beneficios, intereses o ganancias por la transmisión de activos financieros.
- ¿Qué renta?
- Dividendos, participaciones en beneficios, intereses y rentas asimiladas; ganancias por la transmisión de activos financieros.
- ¿Qué fuente?
- Rentas de fuente croata y extranjera para un residente.
- Condiciones
- Impuesto proporcional liberatorio, retenido en origen en el caso de los dividendos y los intereses; el mismo tipo se aplica a las ganancias por la transmisión de activos financieros. Las ganancias inmobiliarias se rigen por un régimen distinto, que no se recoge aquí. No se ha verificado en fuente oficial una posible exención de las ganancias tras un periodo de tenencia.
- Duración
- Régimen general.
- ¿Desde cuándo?
- Tipo actual aplicable a las ganancias desde el 1 de enero de 2024.
- 10 % Croacia: tipo impositivo de los dividendos y participaciones en beneficios
- 12 % Croacia: tipo incrementado aplicable a determinadas ganancias de capital
Impuesto sobre sucesiones y donacionesRégimen general
- ¿Para quién?
- Personas físicas y jurídicas que, en el territorio croata, heredan, reciben una donación o adquieren un bien a título gratuito.
- ¿Qué renta?
- Dinero en efectivo, créditos, valores y bienes muebles, tras deducir las deudas y los gastos vinculados al bien; los bienes muebles solo tributan por encima de un umbral de valor unitario.
- ¿Qué fuente?
- Adquisiciones realizadas en Croacia; la página oficial no precisa el tratamiento según la residencia.
- Condiciones
- Impuesto local de tipo único. Están exentos, en particular, el cónyuge, los descendientes y ascendientes en línea directa, los adoptados y los adoptantes, así como los organismos públicos, las instituciones religiosas y las organizaciones humanitarias. Los bienes inmuebles no figuran en este régimen; no se ha verificado su tratamiento (impuesto sobre transmisiones inmobiliarias).
- Duración
- Régimen general.
- ¿Desde cuándo?
- En vigor (ley de impuestos locales).
- 4 % Croacia: tipo del impuesto sobre sucesiones y donaciones
- más de 6700 € Croacia: valor de mercado unitario a partir del cual un bien mueble recibido por sucesión o donación está sujeto a impuesto
Estancia temporal de los nómadas digitales y exención de sus remuneracionesTemporal
- ¿Para quién?
- Nacionales de terceros países titulares de la estancia temporal de nómada digital, que trabajan a distancia para un empleador no registrado en Croacia o por cuenta propia.
- ¿Qué renta?
- Remuneraciones del trabajo por cuenta ajena o de la actividad ejercida para un empleador no registrado en Croacia: no se consideran renta imponible.
- ¿Qué fuente?
- Ingresos abonados desde el extranjero; queda excluido cualquier trabajo o servicio para un empleador registrado en Croacia.
- Condiciones
- Exención prevista en el artículo 9, apartado 1, punto 26 de la ley del impuesto sobre la renta, añadido por el artículo 2 de la ley modificativa publicada en el Narodne novine n.º 138/20, siempre que se haya obtenido el estatuto de nómada digital conforme a la normativa de extranjería. Hay que acreditar medios de subsistencia; solo se puede presentar una nueva solicitud tras un periodo de carencia. No se ha revisado la numeración en el texto consolidado tras las reformas posteriores.
- Duración
- Duración de la estancia autorizada, sin prórroga dentro del mismo estatuto.
- ¿Desde cuándo?
- Exención en vigor desde el 1 de enero de 2021.
- hasta 18 meses Croacia: duración máxima de la estancia temporal de los nómadas digitales
- 3622,5 € Croacia: medios de subsistencia exigidos al nómada digital
Tributación a tanto alzado de las pequeñas actividades independientesCondicional
- ¿Para quién?
- Autónomos personas físicas no sujetos al IVA, incluso en régimen de coempresa (supoduzetništvo).
- ¿Qué renta?
- Renta anual de la actividad independiente, sustituida por una renta a tanto alzado fijada por resolución de la oficina de la administración tributaria en función de los ingresos.
- ¿Qué fuente?
- Actividad ejercida en Croacia.
- Condiciones
- Ingresos anuales de la actividad que no superen el umbral de alta obligatoria en el IVA, y no estar sujeto al IVA. No se ha verificado en fuente oficial la lista de actividades excluidas. Los importes a tanto alzado por cama del alquiler turístico dependen de un dispositivo distinto.
- Duración
- Mientras los ingresos se mantengan por debajo del umbral.
- ¿Desde cuándo?
- Límite alineado con el umbral del IVA elevado el 1 de enero de 2025.
- hasta 60.000 € Croacia: umbral de inscripción obligatoria en el IVA, que también limita los ingresos del régimen a tanto alzado de los autónomos
Su empresa
Impuesto sobre beneficios: dos tipos según los ingresosRégimen general
- ¿Para quién?
- Sociedades residentes, establecimientos permanentes, y artesanos o autónomos cuyos ingresos del periodo anterior superen el umbral legal.
- ¿Qué renta?
- Beneficio imponible.
- ¿Qué fuente?
- Sociedades residentes: beneficios mundiales; no residentes: beneficios del establecimiento permanente.
- Condiciones
- Tipo reducido cuando los ingresos del periodo impositivo no superan el umbral legal y tipo normal por encima de este. Retención en origen sobre los pagos a no residentes: tipo propio para dividendos y participaciones en beneficios, tipo general para intereses, cánones y determinados servicios, y tipo incrementado hacia las jurisdicciones no cooperativas (no recogido aquí), sin perjuicio de los convenios.
- Duración
- Régimen general.
- ¿Desde cuándo?
- Umbral actual aplicable desde el 1 de enero de 2026.
- 10 % Croacia: tipo del impuesto sobre beneficios por debajo del umbral de volumen de negocio
- 18 % Croacia: tipo del impuesto sobre beneficios por encima del umbral
- hasta 1.000.000 € Croacia: umbral de ingresos del período impositivo por debajo del cual se aplica el tipo reducido del impuesto sobre beneficios
- 10 % Croacia: tipo de la retención en origen sobre los dividendos y participaciones en beneficios pagados a no residentes
- 15 % Croacia: tipo general de la retención en origen sobre los pagos a no residentes (excepto dividendos)
Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes
Cifras clave
- Población3.900.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente2 horasVerificado el 2 nov 2026
Fiscalidad de las personas
La ley croata del impuesto sobre la renta considera residente al contribuyente que dispone de un domicilio o de una residencia habitual en el territorio, y la presencia durante más de 183 días3 constituye uno de los criterios.
La particularidad croata reside en la descentralización de la escala. El Estado fija intervalos, y son las entidades locales las que determinan, dentro de esos límites, el tipo inferior y el tipo superior aplicables en su territorio. Un municipio puede así fijar 20 %4 como tipo bajo y 30 %5 como tipo alto.
La consecuencia práctica es directa: el municipio de residencia modifica la carga fiscal a igualdad de renta, y una mudanza de unos pocos kilómetros puede tener un efecto medible. Es un parámetro que conviene integrar en la elección del lugar de instalación, al mismo nivel que el precio de la vivienda.
Rentas del capital
Los dividendos y las participaciones en beneficios están sujetos al impuesto sobre las rentas del capital al tipo del 10 %6. Las ganancias de capital sobre activos financieros tributan, desde el 1 de enero de 2024, al tipo del 12 %7, en las condiciones previstas en el artículo 70.
Las sucesiones y donaciones están sujetas a un tipo único del 4 %8, con exenciones que se refieren en particular a los allegados. Es un régimen claramente más ligero que el baremo francés en línea indirecta.
Sociedades
El impuesto sobre beneficios tiene dos tipos según la cifra de negocios: 10 %9 por debajo de un umbral de ingresos y 18 %10 por encima. El umbral favorece claramente a las pequeñas estructuras, lo que interesa a un autónomo que ejerciera a través de una sociedad.
Para un autónomo, Croacia ofrece además un régimen a tanto alzado reservado a las actividades muy pequeñas, cuyo principio es una tributación basada en la cifra de negocios y no en el beneficio real. Está limitado por un tope y sujeto a condiciones de elegibilidad que excluyen varias profesiones.
No publicamos ni el tope de este régimen a tanto alzado ni la lista de actividades excluidas: no figuran en los extractos de textos de que disponemos y deben verificarse antes de basar en ellos un proyecto.
Vías de residencia y visados
Al ser Croacia miembro de la Unión Europea y del espacio Schengen, un ciudadano francés no necesita ningún permiso de residencia. Se exige un registro a partir de una determinada duración de la estancia, y este tiene efectos sobre la residencia fiscal.
La estancia de los nómadas digitales
Croacia fue uno de los primeros países europeos en crear una estancia temporal dedicada a los trabajadores a distancia nacionales de terceros países. Se concede por una duración máxima de hasta 18 meses11, y puede ser más corta.
El solicitante debe acreditar medios de subsistencia, cuyo importe de referencia se sitúa en 3622,5 €12 desde el 1 de enero de 2026, según el texto aplicable.
Dos características distinguen esta estancia de los visados nómadas más recientes. No es renovable en las mismas condiciones que un permiso ordinario: se aplica un periodo de carencia antes de una nueva solicitud. Y queda excluido el trabajo para un empleador croata: el dispositivo se dirige claramente a ingresos de origen extranjero.
Ahí reside también su interés fiscal. Desde el 1 de enero de 2021, la ley del impuesto sobre la renta, en su artículo 9 (punto añadido por la ley publicada en el Narodne novine n.º 138/2020), excluye de la renta imponible las cantidades que percibe una persona titular del estatuto de nómada digital por un trabajo por cuenta ajena o una actividad ejercidos para un empleador no registrado en Croacia. El trabajo para un empleador croata sigue sujeto al régimen general. No hemos revisado la redacción actualmente en vigor de este artículo: la exención debe confirmarse con la administración tributaria croata antes de la instalación.
La duración exacta del periodo de carencia antes de una nueva estancia, así como las modalidades de extensión a los miembros de la familia, no figuran en nuestros extractos: deben verificarse ante el Ministerio del Interior croata.
Inmobiliario
La adquisición por un ciudadano de la Unión Europea es libre y se equipara a la de un nacional. Para los nacionales de terceros países, sigue sujeta a reciprocidad y a autorización, lo que alarga sensiblemente los plazos.
El mercado está dominado por la costa adriática y las islas, donde la demanda extranjera y el alquiler de temporada han llevado los precios muy por encima de los niveles de ingresos locales. El interior del país, con la excepción de Zagreb, sigue una trayectoria muy diferente.
Antes de cualquier compra en la costa se imponen dos verificaciones. El registro de la propiedad croata ha sufrido retrasos históricos de actualización, y la cadena de titularidad de un inmueble antiguo merece un examen atento. Por otra parte, el alquiler de corta duración está sujeto a autorizaciones y a una fiscalidad propia, que condicionan la rentabilidad esperada.
No publicamos ni los derechos de transmisión croatas ni el régimen a tanto alzado aplicable al alquiler turístico: no figuran en los extractos de textos de que disponemos.
Conviene conocer una cuestión de calendario: en el litoral, la temporada condiciona también las transacciones. Las visitas, las tasaciones y las obras se concentran fuera del periodo estival, y una operación iniciada en julio suele tardar varios meses más en cerrarse que una iniciada en octubre.
Coste de la vida
La entrada en la zona euro ha hecho las comparaciones más legibles y ha suprimido el riesgo de cambio para un residente francés. El coste de la vida sigue siendo inferior a la media de la zona, con una diferencia marcada entre la costa en temporada y el resto del año.
No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial croata que mida una cesta de gastos comparable a la de un expatriado.
La estacionalidad es el rasgo dominante de un presupuesto en la costa. Los alquileres anuales son difíciles de conseguir en las zonas turísticas, donde los propietarios prefieren el alquiler estival, y los precios de los servicios varían mucho según la época.
A ello se añade la variable municipal de la escala: a igualdad de renta, dos residencias poco distantes pueden dar lugar a cargas fiscales distintas. Es un dato que conviene pedir antes de firmar un contrato de alquiler o un compromiso de compraventa.
Por último, la sanidad pública croata es accesible para los residentes afiliados y de un nivel correcto, lo que alivia una partida a menudo elevada fuera de la Unión Europea. Para un jubilado francés, la coordinación de los regímenes europeos simplifica considerablemente la cobertura, y es una ventaja que pocos destinos de bajo coste pueden ofrecer.
Trámites y plazos
- Obtener el número de identificación personal croata, el OIB, requisito previo para cualquier trámite bancario, de alquiler o inmobiliario;
- informarse sobre los tipos municipales antes de elegir el municipio de residencia;
- registrarse ante las autoridades locales dentro de los plazos previstos, ya que el registro surte efectos fiscales;
- en el caso de un nacional de un tercer país, presentar la solicitud de residencia que corresponda a su situación, teniendo en cuenta que la residencia de nómada no es renovable de forma inmediata;
- tratar la salida de Francia según sus propios criterios y según el convenio aplicable.
No publicamos plazos de tramitación: no disponemos de una fuente oficial, cifrada y fechada, sobre los permisos de residencia croatas.
Puntos de atención
- El baremo depende del municipio: comparar Croacia con otro país sin precisar el lugar de residencia no tiene sentido.
- La estancia de los nómadas digitales está limitada a hasta 18 meses11 y exige un periodo de espera antes de una nueva solicitud: no es una vía de instalación duradera.
- El alquiler de corta duración está regulado y sujeto a tributación: una rentabilidad calculada sin tener en cuenta estas restricciones está sobrestimada.
- El registro de la propiedad merece una comprobación atenta en el caso de los inmuebles antiguos del litoral.
- La pertenencia a la Unión, a la zona euro y a Schengen sitúa el pasaporte croata al mismo nivel que los demás pasaportes europeos: una naturalización no aportaría ninguna ventaja de movilidad a un francés.
Por último, Croacia ocupa una posición particular: miembro de la Unión, de la zona euro y de Schengen, ofrece a un francés un marco jurídico familiar con un coste de la vida inferior. La decisión es, por tanto, menos fiscal que geográfica y práctica, y por eso la elección del municipio pesa más que la del país.
Ventajas e inconvenientes
Ventajas
Visado de nómada: ingresos extranjeros exentos del impuesto croata durante la estancia
Magnífico litoral adriático, alta seguridad, miembro de la UE y de la zona euro
Coste de la vida moderado para la Europa occidental
Inconvenientes
El visado de nómada no conduce a la residencia permanente y no es directamente renovable
Administración lenta
Fuerte estacionalidad turística en la costa
Más allá de 183 días3, se plantea la cuestión de la residencia fiscal
Preguntas frecuentes
¿Tiene Croacia un visado de nómada?
Sí: un visado de nómada digital permite a los teletrabajadores residir en el país, y sus ingresos extranjeros no tributan localmente durante la vigencia del permiso.
¿Está Croacia en el euro?
Sí, desde 2023, y también en el espacio Schengen.
¿Es bajo el coste de la vida?
Moderado, sobre todo fuera de las zonas turísticas de la costa.
Bancos y cuentas
Aceptan a residentes de este país
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 3.900.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 2 horas
Verificado el 2 nov 2026
- 3.
Croacia: presencia que determina la residencia fiscal : 183 días
« U smislu ovoga Zakona smatra se da porezni obveznik ima prebivalište ondje gdje ima stan u vlasništvu ili posjedu neprekidno najmanje 183 dana u jednoj ili u dvije kalendarske godine. […] Uobičajenim boravištem u smislu ovoga Zakona smatra se stalan ili vremenski povezan boravak u trajanju od najmanje 183 dana u jednoj ili u dvije kalendarske godine. »
zakon.hrVerificado el 2 nov 2026Fuente verificada
- 4.
Croacia: ejemplo de tipo bajo de la escala municipal del impuesto sobre la renta : 20 %
« The amounts of lower and higher rates are determined by the representative bodies of the units of local self-government by virtue of their own decision, (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually — Porezna uprava, « Income tax information on the general rules, rates… » (Zakon o porezu na dohodak, NN 115/16 à 152/24). »
porezna-uprava.gov.hrVerificado el 2 nov 2026Fuente verificada
- 5.
Croacia: ejemplo de tipo alto de la escala municipal del impuesto sobre la renta : 30 %
« […] (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually (EUR 5,000.00 monthly). — Porezna uprava, « Income tax information on the general rules, rates… ». »
porezna-uprava.gov.hrVerificado el 2 nov 2026Fuente verificada
- 6.
Croacia: tipo impositivo de los dividendos y participaciones en beneficios : 10 %
« riječi: »stope od 12%« u određenom broju i padežu zamjenjuju se riječima: »stope od 10%« u odgovarajućem broju i padežu. […] Odredbe članaka 4. i 16. ovoga Zakona primjenjuju se pri utvrđivanju poreza na dohodak za 2021. godinu i nadalje. »
zakon.hrActualizado automáticamente el 28 oct 2026 según la fuente oficial
- 7.
Croacia: tipo incrementado aplicable a determinadas ganancias de capital : 12 %
« Porezni obveznik – imatelj financijske imovine obvezan je porez na dohodak od kapitala po osnovi kapitalnih dobitaka iz članka 67. stavaka 1. i 2. ovoga Zakona, osim kapitalnih dobitaka po osnovi otuđenja udjela u kapitalu trgovačkog društva koji nisu prenosivi na tržištu kapitala u skladu s posebnim propisom, obračunati, obustaviti i uplatiti do posljednjeg dana mjeseca veljače tekuće godine za sve kapitalne dobitke ostvarene u prethodnoj godini umanjene za ostvarene kapitalne gubitke iz članka 67. stavka 11. ovoga Zakona po stopi od 12%. »
zakon.hrVerificado el 2 nov 2026Fuente verificada
- 8.
Croacia: tipo del impuesto sobre sucesiones y donaciones : 4 %
« Članak 8. Porez na nasljedstva i darove plaća se po stopi od 4%. Članak 9. Porez na nasljedstva i darove ne plaćaju: 1. bračni drug, potomci i preci koji čine uspravnu liniju te posvojenici i posvojitelji koji su u tom odnosu s umrlim ili darovateljem »
zakon.hrVerificado el 2 nov 2026Fuente verificada
- 9.
Croacia: tipo del impuesto sobre beneficios por debajo del umbral de volumen de negocio : 10 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava (administration fiscale croate), « Corporate tax information on the general rules, rates, taxpayer, withholding tax… ». »
porezna-uprava.gov.hrVerificado el 2 nov 2026Fuente verificada
- 10.
Croacia: tipo del impuesto sobre beneficios por encima del umbral : 18 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava, « Corporate tax information… ». »
porezna-uprava.gov.hrVerificado el 2 nov 2026Fuente verificada
- 11.
Croacia: duración máxima de la estancia temporal de los nómadas digitales : 18 meses
« Privremeni boravak odobrava se do maksimalno osamnaest mjeseci (moguće i kraće). Ako je privremeni boravak odobren na rok važenja kraće od 18 mjeseci, državljanin treće zemlje može najkasnije 60 dana prije isteka važenja privremenog boravak podnijeti zahtjev za produljenje privremenog boravka. Produljenje privremenog boravka će u tom slučaju biti odobreno za još maksimalno 6 mjeseci. — Ministarstvo unutarnjih poslova (ministère de l'Intérieur), « Privremeni boravak u svrhu boravka digitalnih nomada ». »
mup.gov.hrVerificado el 2 nov 2026Fuente verificada
- 12.
Croacia: medios de subsistencia exigidos al nómada digital : 3622,5 €
« […] državljanin treće zemlje koji regulira privremeni boravak u svrhu boravka digitalnih nomada mora raspolagati sredstvima u visini od najmanje 2,5 prosječne mjesečne neto isplaćene plaće za prethodnu godinu […] U ovom trenutku iznos potrebnih sredstva na mjesečnoj osnovi je minimalno 3.622,50 EUR […] ako je namjeravani period boravka 18 mjeseci stanjem na bankovnom računu je potrebno dokazati da raspolažete sredstvima u iznosu od minimalno od 65.205,00 EUR. — Ministarstvo unutarnjih poslova, « Privremeni boravak u svrhu boravka digitalnih nomada » (Uredba NN 14/21). »
mup.gov.hrVerificado el 2 nov 2026Fuente verificada