Croatie
S'expatrier en Croatie en 2026 : euro, visa nomade et côte adriatique
Membre de l'UE, de la zone euro et de Schengen, la Croatie séduit par sa côte adriatique, un visa nomade numérique avantageux (revenus étrangers non imposés localement pour les titulaires) et un coût de la vie modéré.
- Capitale
- Zagreb
- Monnaie
- EUR
- Région
- Europe
- Appartenances
- Union européenne, Espace Schengen, Zone euro
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu : barème fixé par la communeRégime général
- Pour qui ?
- Personnes physiques ayant un domicile ou une résidence habituelle en Croatie ; pour une personne seule, la résidence s’apprécie notamment selon le lieu où elle séjourne en règle générale au-delà de la durée de référence.
- Quel revenu ?
- Revenus d’activité salariée et indépendante, pensions et autres revenus soumis au barème.
- Quelle source ?
- Résidents : revenus mondiaux. Non-résidents : revenus de source croate seulement.
- Conditions
- Deux taux, inférieur et supérieur : taux inférieur jusqu’au seuil annuel du revenu imposable, taux supérieur au-delà. Chaque collectivité choisit ses deux taux dans des fourchettes fixées par l’État, plus larges pour Zagreb ; à défaut de décision dans le délai, les taux par défaut s’appliquent. Le lieu de résidence modifie donc la charge à revenu égal.
- Durée
- Régime de droit commun.
- Depuis quand ?
- Seuil et fourchettes issus de la réforme applicable au 1er janvier 2025.
- 20 % Croatie : exemple de taux bas du barème communal de l'impôt sur le revenu
- 30 % Croatie : exemple de taux haut du barème communal de l'impôt sur le revenu
- 60 000 € Croatie : seuil annuel du revenu imposable au-delà duquel s’applique le taux supérieur de l’impôt sur le revenu
- 183 jours Croatie : présence emportant la résidence fiscale
Revenus du capital : dividendes, intérêts et gains sur actifs financiersRégime général
- Pour qui ?
- Personnes physiques résidentes percevant dividendes, parts de bénéfices, intérêts ou gains de cession d’actifs financiers.
- Quel revenu ?
- Dividendes, parts de bénéfices, intérêts et revenus assimilés ; gains de cession d’actifs financiers.
- Quelle source ?
- Revenus de source croate et étrangère pour un résident.
- Conditions
- Impôt proportionnel libératoire, retenu à la source pour les dividendes et intérêts ; même taux pour les gains de cession d’actifs financiers. Les gains immobiliers relèvent d’un régime distinct, non repris ici. Une éventuelle exonération des gains après une durée de détention n’a pas été vérifiée sur source officielle.
- Durée
- Régime de droit commun.
- Depuis quand ?
- Taux actuel applicable aux gains depuis le 1er janvier 2024.
- 10 % Croatie : taux d'imposition des dividendes et parts de bénéfices
- 12 % Croatie : taux majoré applicable à certains gains en capital
Impôt sur les successions et donationsRégime général
- Pour qui ?
- Personnes physiques et morales qui, sur le territoire croate, héritent, reçoivent une donation ou acquièrent un bien à titre gratuit.
- Quel revenu ?
- Argent liquide, créances, titres et biens meubles, après déduction des dettes et frais liés au bien ; les meubles ne sont imposés qu’au-delà d’un seuil de valeur unitaire.
- Quelle source ?
- Acquisitions réalisées en Croatie ; la page officielle ne précise pas le traitement selon la résidence.
- Conditions
- Impôt local à taux unique. Exonérés notamment : conjoint, descendants et ascendants en ligne directe, adoptés et adoptants ; organismes publics, institutions religieuses et organismes humanitaires. Les biens immobiliers ne figurent pas dans ce régime ; leur traitement (impôt sur les mutations immobilières) n’a pas été vérifié.
- Durée
- Régime de droit commun.
- Depuis quand ?
- En vigueur (loi sur les impôts locaux).
- 4 % Croatie : taux des droits de succession et de donation
- plus de 6 700 € Croatie : valeur de marché unitaire au-delà de laquelle un bien meuble reçu par succession ou donation est imposable
Séjour temporaire des nomades numériques et exonération de leurs rémunérationsTemporaire
- Pour qui ?
- Ressortissants de pays tiers titulaires du séjour temporaire de nomade numérique, travaillant à distance pour un employeur non enregistré en Croatie ou pour leur propre activité.
- Quel revenu ?
- Rémunérations du travail salarié ou de l’activité exercés pour un employeur non enregistré en Croatie : elles ne sont pas considérées comme un revenu imposable.
- Quelle source ?
- Revenus versés depuis l’étranger ; tout travail ou service pour un employeur enregistré en Croatie est exclu.
- Conditions
- Exonération prévue à l’article 9, paragraphe 1, point 26 de la loi sur l’impôt sur le revenu, ajouté par l’article 2 de la loi modificative publiée au Narodne novine n° 138/20, sous réserve d’avoir obtenu le statut de nomade numérique selon la réglementation des étrangers. Justifier de moyens de subsistance ; nouvelle demande seulement après une période de carence. La numérotation dans le texte consolidé après les réformes ultérieures n’a pas été relue.
- Durée
- Durée du séjour autorisé, sans prolongation dans le même statut.
- Depuis quand ?
- Exonération en vigueur depuis le 1er janvier 2021.
- jusqu’à 18 mois Croatie : durée maximale du séjour temporaire des nomades numériques
- 3 622,5 € Croatie : moyens de subsistance exigés du nomade numérique
Imposition forfaitaire des petites activités indépendantesConditionnel
- Pour qui ?
- Indépendants personnes physiques non assujettis à la TVA, y compris en co-entreprise (supoduzetništvo).
- Quel revenu ?
- Revenu annuel d’activité indépendante, remplacé par un revenu forfaitaire fixé par décision du bureau de l’administration fiscale selon les recettes.
- Quelle source ?
- Activité exercée en Croatie.
- Conditions
- Recettes annuelles de l’activité ne dépassant pas le seuil d’immatriculation obligatoire à la TVA, et absence d’assujettissement à la TVA. La liste des activités exclues n’a pas été vérifiée sur source officielle. Les forfaits par lit de la location touristique relèvent d’un dispositif distinct.
- Durée
- Tant que les recettes restent sous le seuil.
- Depuis quand ?
- Plafond aligné sur le seuil de TVA relevé au 1er janvier 2025.
- jusqu’à 60 000 € Croatie : seuil d’immatriculation obligatoire à la TVA, qui plafonne aussi les recettes du forfait des indépendants
Votre entreprise
Impôt sur les bénéfices : deux taux selon les revenusRégime général
- Pour qui ?
- Sociétés résidentes, établissements stables, et artisans ou indépendants dont les recettes de la période précédente dépassent le seuil légal.
- Quel revenu ?
- Bénéfice imposable.
- Quelle source ?
- Sociétés résidentes : bénéfices mondiaux ; non-résidents : bénéfices de l’établissement stable.
- Conditions
- Taux réduit lorsque les revenus de la période fiscale ne dépassent pas le seuil légal, taux normal au-delà. Retenue à la source sur les paiements à des non-résidents : taux propre aux dividendes et parts de bénéfices, taux général pour intérêts, redevances et certains services, taux majoré vers les juridictions non coopératives (non repris), sous réserve des conventions.
- Durée
- Régime de droit commun.
- Depuis quand ?
- Seuil actuel applicable depuis le 1er janvier 2026.
- 10 % Croatie : taux d'impôt sur les bénéfices en deçà du seuil de chiffre d'affaires
- 18 % Croatie : taux d'impôt sur les bénéfices au-delà du seuil
- jusqu’à 1 000 000 € Croatie : seuil de revenus de la période fiscale en deçà duquel s’applique le taux réduit de l’impôt sur les bénéfices
- 10 % Croatie : taux de la retenue à la source sur les dividendes et parts de bénéfices versés à des non-résidents
- 15 % Croatie : taux général de la retenue à la source sur les paiements à des non-résidents (hors dividendes)
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population3 900 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron2 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
La loi croate sur l'impôt sur le revenu retient la résidence lorsque le contribuable dispose d'un domicile ou d'une résidence habituelle sur le territoire, la présence de plus de 183 jours3 constituant l'un des critères.
La particularité croate tient à la décentralisation du barème. L'État fixe des fourchettes, et ce sont les collectivités locales qui déterminent, dans ces limites, le taux inférieur et le taux supérieur applicables sur leur territoire. Une commune peut ainsi retenir 20 %4 comme taux bas, et 30 %5 comme taux haut.
La conséquence pratique est directe : la commune de résidence modifie la charge fiscale à revenu identique, et un déménagement de quelques kilomètres peut avoir un effet mesurable. C'est un paramètre à intégrer au choix du lieu d'installation, au même titre que le prix du logement.
Revenus du capital
Les dividendes et parts de bénéfices relèvent de l'impôt sur les revenus du capital au taux de 10 %6. Les gains en capital sur actifs financiers sont imposés, depuis le 1er janvier 2024, au taux de 12 %7, dans les conditions prévues par l'article 70.
Les successions et donations sont soumises à un taux unique de 4 %8, avec des exonérations visant notamment les proches. C'est un régime nettement plus léger que le barème français en ligne indirecte.
Sociétés
L'impôt sur les bénéfices comporte deux taux selon le chiffre d'affaires : 10 %9 en deçà d'un seuil de revenus, et 18 %10 au-delà. Le seuil favorise nettement les petites structures, ce qui intéresse un indépendant qui exercerait par société.
Pour un indépendant, la Croatie offre par ailleurs un régime forfaitaire réservé aux très petites activités, dont le principe est une imposition assise sur le chiffre d’affaires plutôt que sur le bénéfice réel. Il est plafonné et assorti de conditions d’éligibilité qui excluent plusieurs professions.
Nous ne publions ni le plafond de ce régime forfaitaire, ni la liste des activités exclues : ils ne figurent pas dans les extraits de textes dont nous disposons et doivent être vérifiés avant de fonder un projet dessus.
Voies de séjour et visas
La Croatie étant membre de l'Union européenne et de l'espace Schengen, un ressortissant français n'a besoin d'aucun titre de séjour. Un enregistrement est requis au-delà d'une durée de séjour, et il a des effets sur la résidence fiscale.
Le séjour des nomades numériques
La Croatie a été l'un des premiers pays européens à créer un séjour temporaire dédié aux travailleurs à distance ressortissants de pays tiers. Il est accordé pour une durée maximale de jusqu’à 18 mois11, et peut être plus court.
Le demandeur doit justifier de moyens de subsistance, dont le montant de référence s'établit à 3 622,5 €12 depuis le 1er janvier 2026, selon le texte applicable.
Deux caractéristiques distinguent ce séjour des visas nomades plus récents. Il n'est pas renouvelable dans les mêmes conditions qu'un titre ordinaire — une période de carence s'applique avant un nouveau dépôt. Et le travail pour un employeur croate en est exclu : le dispositif vise bien un revenu d'origine étrangère.
C’est aussi là que se trouve son intérêt fiscal. Depuis le 1er janvier 2021, la loi sur l’impôt sur le revenu, à son article 9 (point ajouté par la loi publiée aux Narodne novine n° 138/2020), exclut du revenu imposable les sommes qu’une personne titulaire du statut de nomade numérique perçoit pour un travail salarié ou une activité exercés pour un employeur non enregistré en Croatie. Le travail pour un employeur croate reste soumis au droit commun. Nous n’avons pas relu la rédaction actuellement en vigueur de cet article : l’exonération se confirme auprès de l’administration fiscale croate avant l’installation.
La durée exacte de la période de carence avant un nouveau séjour, ainsi que les modalités d'extension aux membres de la famille, ne figurent pas dans nos extraits : elles doivent être vérifiées auprès du ministère de l'Intérieur croate.
Immobilier
L'acquisition par un citoyen de l'Union européenne est libre et assimilée à celle d'un national. Pour les ressortissants de pays tiers, elle reste soumise à réciprocité et à autorisation, ce qui allonge sensiblement les délais.
Le marché est dominé par la côte adriatique et les îles, où la demande étrangère et la location saisonnière ont porté les prix bien au-delà des niveaux de revenus locaux. L'intérieur du pays, Zagreb exceptée, suit une trajectoire très différente.
Deux vérifications s'imposent avant tout achat côtier. Le registre foncier croate a connu des retards historiques de mise à jour, et la chaîne de propriété d'un bien ancien mérite un examen attentif. Par ailleurs, la location de courte durée est soumise à des autorisations et à une fiscalité propre, qui conditionnent le rendement escompté.
Nous ne publions ni les droits de mutation croates, ni le régime forfaitaire applicable à la location touristique : ils ne figurent pas dans les extraits de textes dont nous disposons.
Un point de calendrier mérite d’être connu : sur le littoral, la saison conditionne aussi les transactions. Les visites, les expertises et les travaux se concentrent hors période estivale, et une opération engagée en juillet met souvent plusieurs mois de plus à se conclure qu’une opération engagée en octobre.
Coût de la vie
L'entrée dans la zone euro a rendu les comparaisons plus lisibles et supprimé le risque de change pour un résident français. Le coût de la vie reste inférieur à la moyenne de la zone, avec un écart marqué entre la côte en saison et le reste de l'année.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle croate mesurant un panier de dépenses comparable à celui d'un expatrié.
La saisonnalité est le trait dominant d'un budget côtier. Les loyers annuels sont difficiles à obtenir dans les zones touristiques, où les propriétaires privilégient la location estivale, et les prix des services varient fortement selon la période.
À cela s'ajoute la variable communale du barème : à revenu égal, deux résidences distantes de peu peuvent conduire à des charges fiscales différentes. C'est une donnée à demander avant de signer un bail ou un compromis.
Enfin, la santé publique croate est accessible aux résidents affiliés et d’un niveau correct, ce qui allège un poste souvent lourd hors de l’Union européenne. Pour un retraité français, la coordination des régimes européens simplifie considérablement la couverture, et c’est un avantage que peu de destinations à faible coût peuvent offrir.
Démarches et délais
- Obtenir le numéro d'identification personnel croate, l'OIB, préalable à toute démarche bancaire, locative ou immobilière ;
- se renseigner sur les taux communaux avant de choisir sa commune de résidence ;
- s'enregistrer auprès des autorités locales dans les délais prévus, l'enregistrement produisant des effets fiscaux ;
- pour un ressortissant de pays tiers, déposer la demande de séjour correspondant à sa situation, en tenant compte du caractère non renouvelable immédiat du séjour nomade ;
- traiter le départ de France selon ses propres critères et selon la convention applicable.
Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les titres de séjour croates.
Points de vigilance
- Le barème dépend de la commune : comparer la Croatie à un autre pays sans préciser le lieu de résidence n'a pas de sens.
- Le séjour des nomades numériques est plafonné à jusqu’à 18 mois11 et suppose une carence avant un nouveau dépôt : ce n'est pas une voie d'installation durable.
- La location de courte durée est réglementée et fiscalisée : un rendement calculé sans ces contraintes est surestimé.
- Le registre foncier mérite une vérification attentive sur les biens anciens du littoral.
- L'appartenance à l'Union, à la zone euro et à Schengen place le passeport croate au niveau des autres passeports européens : une naturalisation n'apporterait aucun gain de mobilité à un Français.
Enfin, la Croatie occupe une position particulière : membre de l'Union, de la zone euro et de Schengen, elle offre à un Français un cadre juridique familier avec un coût de la vie inférieur. L'arbitrage y est donc moins fiscal que géographique et pratique — et c'est pourquoi le choix de la commune y pèse plus que celui du pays.
Avantages & inconvénients
Avantages
Visa nomade : revenus étrangers exonérés d'impôt croate pendant le séjour
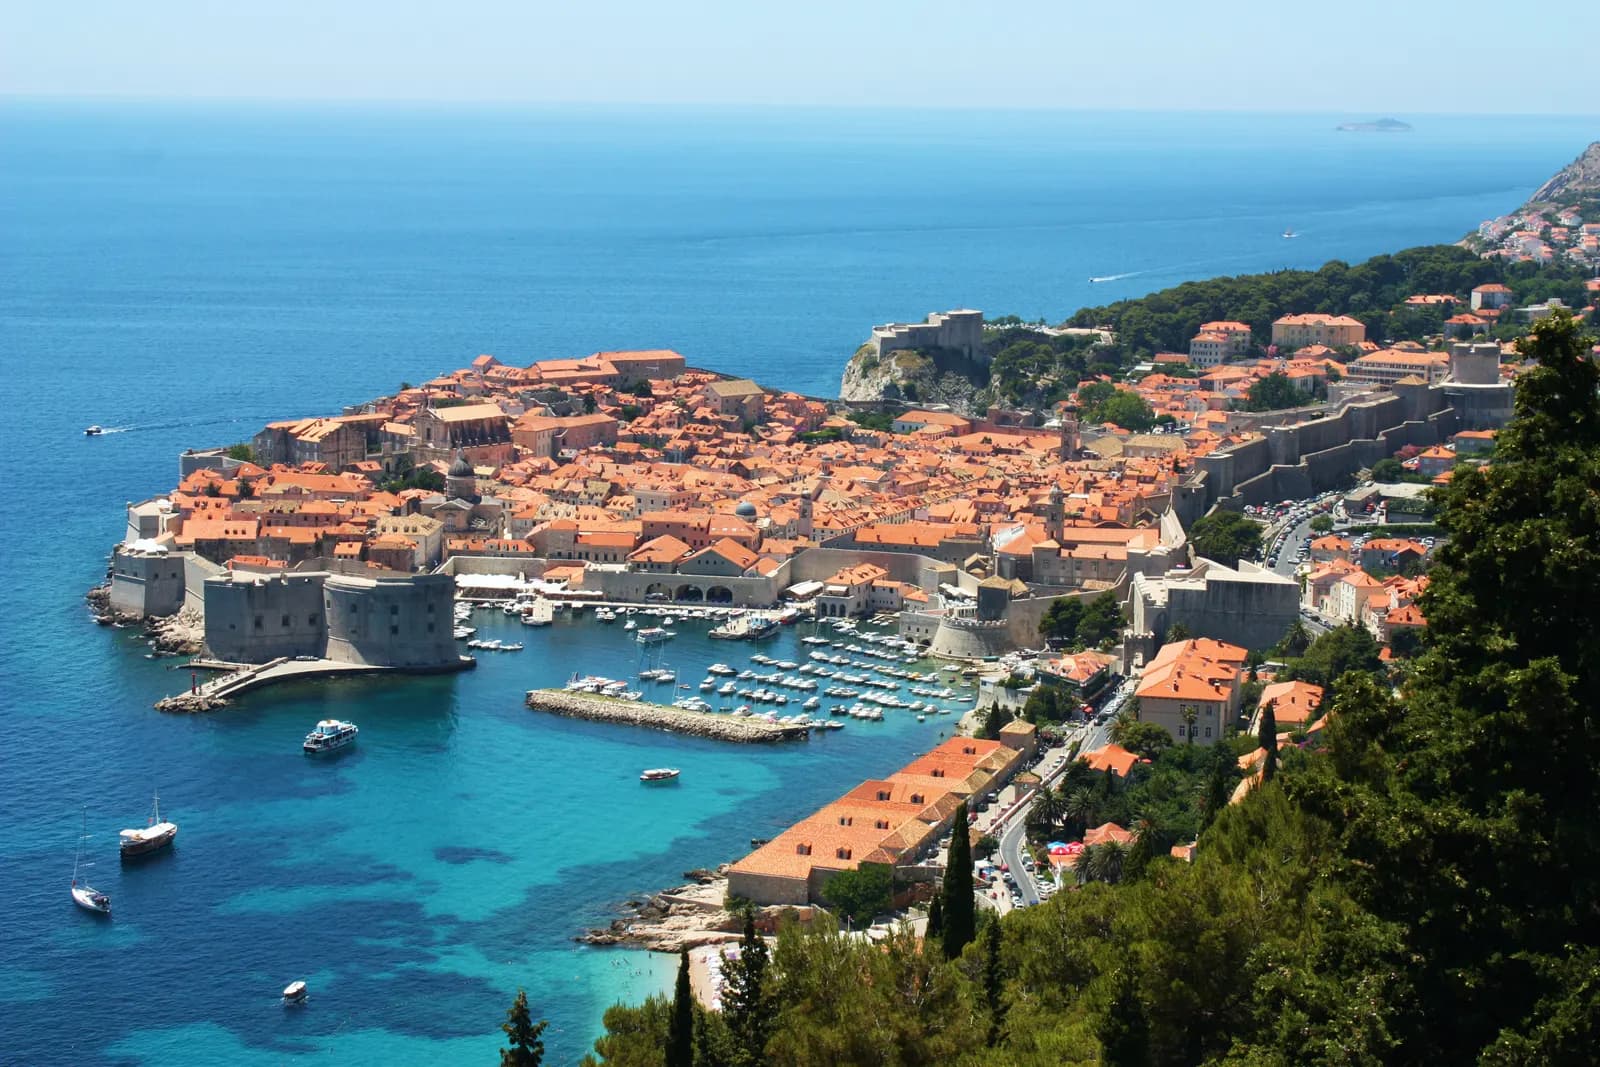
Littoral adriatique magnifique, sécurité élevée, membre UE et zone euro
Coût de la vie modéré pour l'Europe de l'Ouest
Inconvénients
Le visa nomade ne mène pas à la résidence permanente et n'est pas renouvelable directement
Administration lente
Saisonnalité touristique forte sur la côte
Au-delà de 183 jours3, la question de la résidence fiscale se pose
Questions fréquentes
La Croatie a-t-elle un visa nomade ?
Oui : un visa nomade numérique permet aux télétravailleurs de résider, leurs revenus étrangers n'étant pas imposés localement pendant la durée du permis.
La Croatie est-elle dans l'euro ?
Oui, depuis 2023, et dans l'espace Schengen.
Le coût de la vie est-il bas ?
Modéré, surtout hors des zones touristiques côtières.
Banques et comptes
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 3 900 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 2 heures
Vérifié le 2 nov. 2026
- 3.
Croatie : présence emportant la résidence fiscale : 183 jours
« U smislu ovoga Zakona smatra se da porezni obveznik ima prebivalište ondje gdje ima stan u vlasništvu ili posjedu neprekidno najmanje 183 dana u jednoj ili u dvije kalendarske godine. […] Uobičajenim boravištem u smislu ovoga Zakona smatra se stalan ili vremenski povezan boravak u trajanju od najmanje 183 dana u jednoj ili u dvije kalendarske godine. »
zakon.hrVérifié le 2 nov. 2026Source vérifiée
- 4.
Croatie : exemple de taux bas du barème communal de l'impôt sur le revenu : 20 %
« The amounts of lower and higher rates are determined by the representative bodies of the units of local self-government by virtue of their own decision, (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually — Porezna uprava, « Income tax information on the general rules, rates… » (Zakon o porezu na dohodak, NN 115/16 à 152/24). »
porezna-uprava.gov.hrVérifié le 2 nov. 2026Source vérifiée
- 5.
Croatie : exemple de taux haut du barème communal de l'impôt sur le revenu : 30 %
« […] (lower in the range from 15% to 23%, and higher in the range from 25% to 33%), while where the representative body of the unit of local self-government fails to adopt a decision within the prescribed deadline, the following rate applies: 20% up to EUR 60,000.00 annually (EUR 5,000.00 monthly) and 30% above EUR 60,000.00 annually (EUR 5,000.00 monthly). — Porezna uprava, « Income tax information on the general rules, rates… ». »
porezna-uprava.gov.hrVérifié le 2 nov. 2026Source vérifiée
- 6.
Croatie : taux d'imposition des dividendes et parts de bénéfices : 10 %
« riječi: »stope od 12%« u određenom broju i padežu zamjenjuju se riječima: »stope od 10%« u odgovarajućem broju i padežu. […] Odredbe članaka 4. i 16. ovoga Zakona primjenjuju se pri utvrđivanju poreza na dohodak za 2021. godinu i nadalje. »
zakon.hrMis à jour automatiquement le 28 oct. 2026 d’après la source officielle
- 7.
Croatie : taux majoré applicable à certains gains en capital : 12 %
« Porezni obveznik – imatelj financijske imovine obvezan je porez na dohodak od kapitala po osnovi kapitalnih dobitaka iz članka 67. stavaka 1. i 2. ovoga Zakona, osim kapitalnih dobitaka po osnovi otuđenja udjela u kapitalu trgovačkog društva koji nisu prenosivi na tržištu kapitala u skladu s posebnim propisom, obračunati, obustaviti i uplatiti do posljednjeg dana mjeseca veljače tekuće godine za sve kapitalne dobitke ostvarene u prethodnoj godini umanjene za ostvarene kapitalne gubitke iz članka 67. stavka 11. ovoga Zakona po stopi od 12%. »
zakon.hrVérifié le 2 nov. 2026Source vérifiée
- 8.
Croatie : taux des droits de succession et de donation : 4 %
« Članak 8. Porez na nasljedstva i darove plaća se po stopi od 4%. Članak 9. Porez na nasljedstva i darove ne plaćaju: 1. bračni drug, potomci i preci koji čine uspravnu liniju te posvojenici i posvojitelji koji su u tom odnosu s umrlim ili darovateljem »
zakon.hrVérifié le 2 nov. 2026Source vérifiée
- 9.
Croatie : taux d'impôt sur les bénéfices en deçà du seuil de chiffre d'affaires : 10 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava (administration fiscale croate), « Corporate tax information on the general rules, rates, taxpayer, withholding tax… ». »
porezna-uprava.gov.hrVérifié le 2 nov. 2026Source vérifiée
- 10.
Croatie : taux d'impôt sur les bénéfices au-delà du seuil : 18 %
« Tax rate — 10% if, during the taxation period, revenue has been generated up to EUR 1,000,000. 18% if, during the taxation period, revenue has been generated greater than EUR 1,000,000. — Porezna uprava, « Corporate tax information… ». »
porezna-uprava.gov.hrVérifié le 2 nov. 2026Source vérifiée
- 11.
Croatie : durée maximale du séjour temporaire des nomades numériques : 18 mois
« Privremeni boravak odobrava se do maksimalno osamnaest mjeseci (moguće i kraće). Ako je privremeni boravak odobren na rok važenja kraće od 18 mjeseci, državljanin treće zemlje može najkasnije 60 dana prije isteka važenja privremenog boravak podnijeti zahtjev za produljenje privremenog boravka. Produljenje privremenog boravka će u tom slučaju biti odobreno za još maksimalno 6 mjeseci. — Ministarstvo unutarnjih poslova (ministère de l'Intérieur), « Privremeni boravak u svrhu boravka digitalnih nomada ». »
mup.gov.hrVérifié le 2 nov. 2026Source vérifiée
- 12.
Croatie : moyens de subsistance exigés du nomade numérique : 3 622,5 €
« […] državljanin treće zemlje koji regulira privremeni boravak u svrhu boravka digitalnih nomada mora raspolagati sredstvima u visini od najmanje 2,5 prosječne mjesečne neto isplaćene plaće za prethodnu godinu […] U ovom trenutku iznos potrebnih sredstva na mjesečnoj osnovi je minimalno 3.622,50 EUR […] ako je namjeravani period boravka 18 mjeseci stanjem na bankovnom računu je potrebno dokazati da raspolažete sredstvima u iznosu od minimalno od 65.205,00 EUR. — Ministarstvo unutarnjih poslova, « Privremeni boravak u svrhu boravka digitalnih nomada » (Uredba NN 14/21). »
mup.gov.hrVérifié le 2 nov. 2026Source vérifiée