Aktuelles zur internationalen Mobilität

Paraguay

Auswandern nach Paraguay 2026: Territorialitätsprinzip, leicht zugängliche Aufenthaltstitel und niedrige Lebenshaltungskosten

Paraguay wendet das Territorialitätsprinzip an (ausländische Einkünfte bleiben steuerfrei), erhebt eine Steuer von 10 % und bietet eine der am leichtesten zugänglichen Daueraufenthaltsgenehmigungen Südamerikas. Sehr niedrige Lebenshaltungskosten runden das Bild ab.

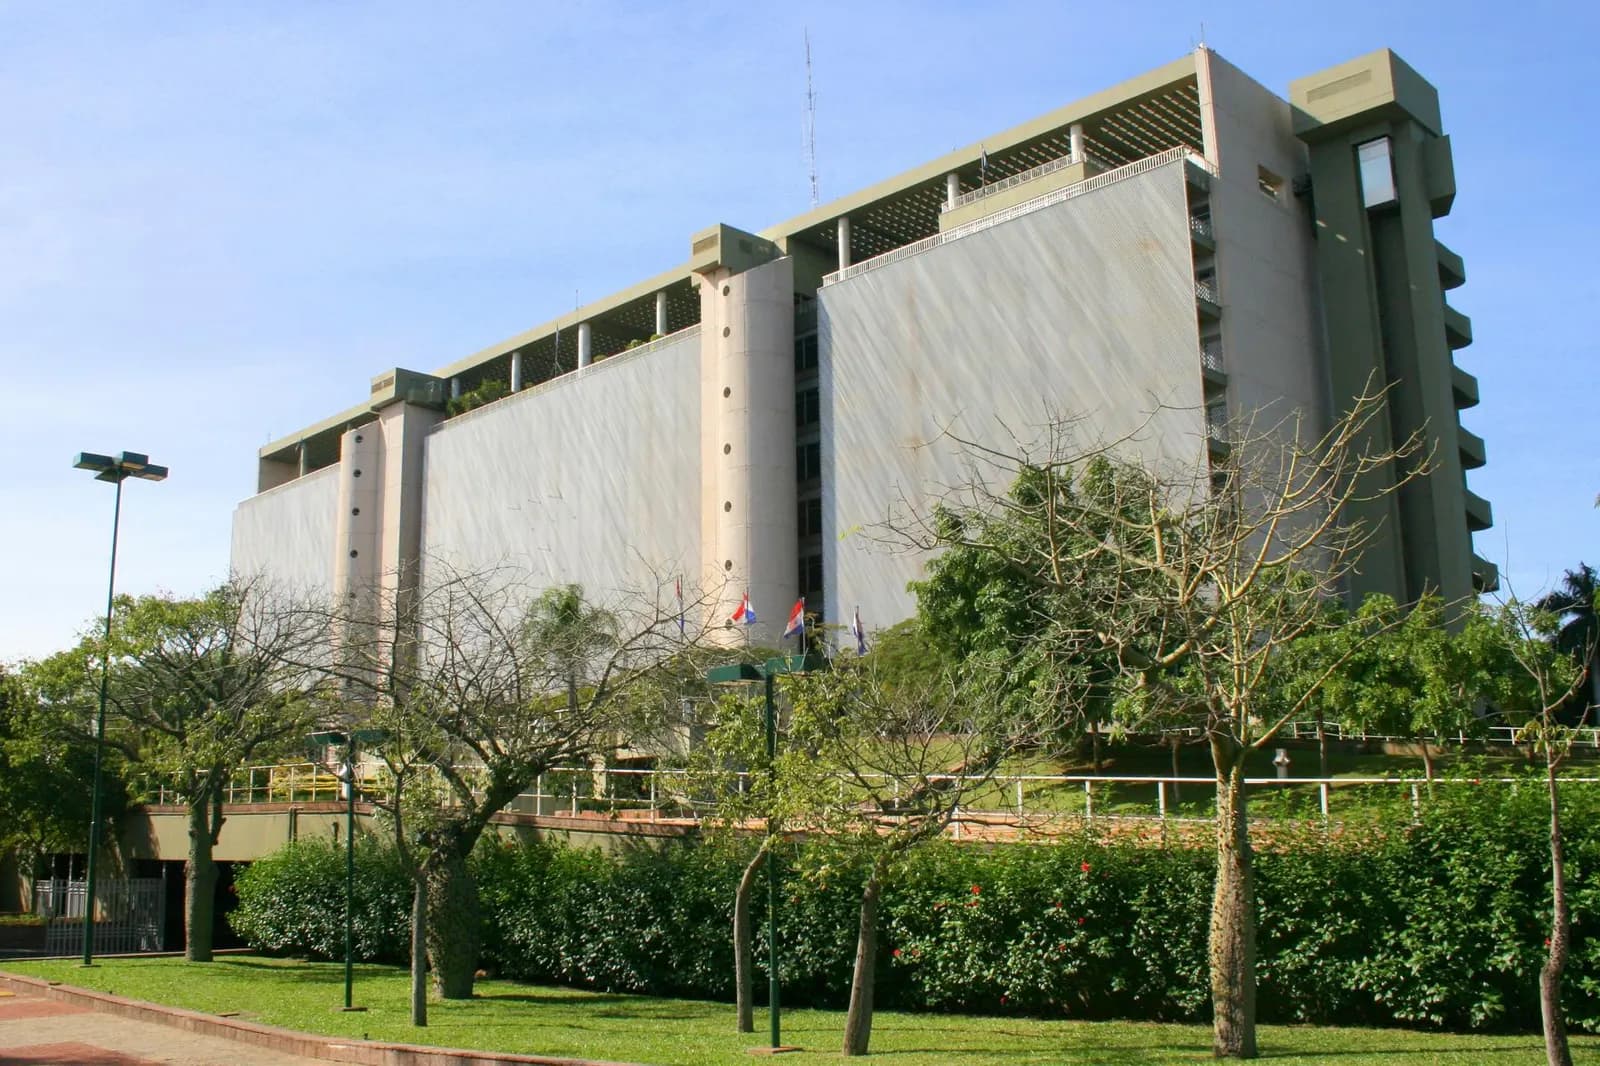
Blick auf Paraguay
Foto: FF MM — Wikimedia Commons (CC BY-SA)
Hauptstadt
Asunción
Währung
PYG
Region
Amerika

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer natürlicher Personen (IRP): TerritorialitätsprinzipAllgemeine Regelung

    Für wen?
    In Paraguay ansässige natürliche Personen, die Einkünfte paraguayischer Quelle oberhalb der Steuerpflichtschwelle beziehen.
    Welches Einkommen?
    Einkünfte aus persönlichen Dienstleistungen (Gehälter, Honorare); Einkünfte und Gewinne aus Kapitalvermögen (Kategorie IRP-RGC), die getrennt mit einem proportionalen Satz besteuert werden.
    Welche Quelle?
    Territorial: Einkünfte aus in Paraguay ausgeübten Tätigkeiten, aus dort belegenen Vermögenswerten oder aus dort genutzten Rechten (Artikel 6 des Gesetzes 6380 von 2019); Einkünfte ausländischer Quelle werden nicht besteuert.
    Bedingungen
    Kurzer progressiver Tarif für persönliche Dienstleistungen; die steuerliche Ansässigkeit muss gegenüber Dritten nachweisbar begründet werden; die migrationsrechtliche Aufenthaltsberechtigung genügt nicht. Die Schwellenwerte der Stufen wurden nicht überprüft.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Gesetz 6380 von 2019, anwendbar seit 2020 (IRP-RGC seit 2021).
    • 8 % Paraguay: Satz der ersten Stufe der Einkommensteuer natürlicher Personen
    • 10 % Paraguay: Satz der höchsten Stufe der IRP auf Einkünfte aus persönlichen Dienstleistungen
    • 0 % Paraguay: Besteuerung von Einkünften, die nicht aus paraguayischen Quellen stammen
    • 120 Tage

    Amtliche Quelle · dnit.gov.py

  • Investor Pass (Aufenthalt für Investoren)Sonderregelung

    Für wen?
    Ausländische Investoren, die in Paraguay eine Investition tätigen.
    Welches Einkommen?
    Kein eigener steuerlicher Vorteil: beschleunigtes Aufenthaltsverfahren.
    Welche Quelle?
    Nicht zutreffend.
    Bedingungen
    Mindestinvestition je nach gewähltem Weg: produktive Investition, Finanzinstrumente, Immobilien oder Tourismus; die Investorenbescheinigung wird innerhalb einer kurzen gesetzlichen Frist ausgestellt.
    Dauer
    Abhängig vom erworbenen Aufenthaltstitel.
    Seit wann?
    2026 eingeführt (Ankündigung vom Mai 2026); Bedingungen anhand des offiziellen Textes zu bestätigen.
    • ab 70.000 $ Paraguay — Investor Pass: Weg über produktive Investitionen
    • ab 200.000 $ Paraguay — Investor Pass: Weg über Finanzinstrumente
    • ab 200.000 $ Paraguay — Investor Pass: Weg über Immobilien
    • ab 150.000 $ Paraguay — Investor Pass: Weg über Tourismus
    • bis zu 5 Tage Paraguay — Investor Pass: gesetzliche Frist für die Ausstellung der CIE-Bescheinigung

    Amtliche Quelle · ferrere.com

Ihr Unternehmen

  • Unternehmenseinkommensteuer (IRE)Allgemeine Regelung

    Für wen?
    Unternehmen, Gesellschaften und natürliche Personen, die regelmäßig eine gewerbliche, industrielle oder dienstleistende Tätigkeit ausüben.
    Welches Einkommen?
    Nettoergebnis des Geschäftsjahres.
    Welche Quelle?
    Territorial: Einkünfte aus in Paraguay ausgeübten Tätigkeiten; bestimmte Einkünfte ausländischer Quelle im Zusammenhang mit Anlagen paraguayischen Kapitals werden vom Gesetz erfasst.
    Bedingungen
    Einheitlicher Steuersatz; vereinfachte Regime für Kleinunternehmen (IRE SIMPLE, RESIMPLE), die hier nicht im Einzelnen dargestellt werden.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Gesetz 6380 von 2019, anwendbar seit 2020.
    • 10 % Paraguay: Satz der Unternehmenseinkommensteuer

    Amtliche Quelle · dnit.gov.py

  • Steuer auf Dividenden und ausgeschüttete Gewinne (IDU)Allgemeine Regelung

    Für wen?
    Gesellschafter und Aktionäre, die Dividenden oder Gewinne eines der IRE unterliegenden Unternehmens erhalten; die ausschüttende Einheit behält die Steuer ein.
    Welches Einkommen?
    Dividenden, Gewinne und ausgeschüttete Erträge.
    Welche Quelle?
    Ausschüttungen paraguayischer Einheiten.
    Bedingungen
    Der Satz unterscheidet sich danach, ob der Empfänger ansässig oder nicht ansässig ist; die Steuer tritt zur IRE hinzu, die das Unternehmen bereits gezahlt hat, wobei die Gesamtbelastung moderat bleibt.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Gesetz 6380 von 2019; Hinweis der DNIT vom April 2026.
    • 8 % Paraguay: Steuersatz auf an einen ansässigen Empfänger ausgeschüttete Dividenden
    • 15 % Paraguay: Steuersatz auf Dividenden und Gewinne (IDU) für einen nicht ansässigen Empfänger

    Amtliche Quelle · dnit.gov.py

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Einwohnerzahl6.900.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa14 StundenGeprüft am 2. Nov. 2026

Besteuerung natürlicher Personen

Paraguay wendet ein striktes Territorialitätsprinzip an, das in Artikel 6 des Gesetzes zur Modernisierung des Steuerwesens verankert ist: Als Einkünfte paraguayischer Quelle gelten diejenigen, die aus im Gebiet der Republik ausgeübten Tätigkeiten stammen. Einkünfte ausländischer Quelle gehören nicht zur Bemessungsgrundlage, zum Satz von 0 %3.

Dies ist die Grundlage der Attraktivität des Landes, und sie steht im Gesetz – nicht in einer Werbebroschüre. Für Selbstständige oder Rentiers, deren Einkünfte aus dem Ausland stammen, ist dies eine in Südamerika seltene Konstruktion, denn die meisten Staaten besteuern Ansässige mit ihrem Welteinkommen.

Die Einkommensteuer natürlicher Personen ist progressiv und kurz gestaffelt. Ihre erste Stufe wird mit 8 %4 besteuert, die höheren Stufen bleiben moderat.

Gesellschaften und Dividenden

Die Unternehmenseinkommensteuer ist ein einheitlicher Satz von 10 %5 auf das Nettoergebnis – einer der niedrigsten der Region.

Die Ausschüttung wird getrennt besteuert, durch eine Steuer auf Dividenden und ausgeschüttete Gewinne, zum Satz von 8 %6, wenn der Empfänger ansässig ist, und von 15 %7, wenn er es nicht ist; die Einbehaltung erfolgt durch das ausschüttende Unternehmen.

Die Gesamtbelastung – 10 %5 auf den Gewinn, 8 %6 bei der Ausschüttung an einen ansässigen Gesellschafter – liegt weiterhin deutlich unter dem europäischen Niveau, und diese Kombination, mehr als der Tarif für natürliche Personen, erklärt die Ansiedlung von Strukturen.

Wir veröffentlichen weder die paraguayische Erbschaft- und Schenkungsteuerregelung noch die genauen Schwellenwerte der Stufen des Tarifs für natürliche Personen: Sie sind in den uns vorliegenden Gesetzesauszügen nicht enthalten.

Ein methodischer Punkt gilt für jedes Territorialitätsprinzip, und Paraguay bildet keine Ausnahme: Es schützt Einkünfte, deren Quelle im Ausland liegt, nicht aber solche mit lokaler Quelle. Ein in Asunción niedergelassener Selbstständiger, der paraguayischen Kunden Rechnungen stellt, übt eine im Staatsgebiet entwickelte Tätigkeit aus, und seine Einkünfte sind dort steuerpflichtig. Das Territorialitätsprinzip belohnt die Verlagerung eines Wohnsitzes, nicht die einer Tätigkeit.

Die Frage wird komplizierter, wenn die Tätigkeit von Paraguay aus für ausländische Kunden ausgeübt wird. Die Lokalisierung der Quelle hängt dann von der Beurteilung der Verwaltung ab, und diese Beurteilung sollte vor der Niederlassung abgesichert werden, statt nach einer Prüfung diskutiert zu werden.

Aufenthaltswege und Visa

Paraguay wurde lange als der einfachste und günstigste Daueraufenthalt des Kontinents dargestellt. Die Regelung wurde reformiert, und es empfiehlt sich, vom aktuellen Regime auszugehen und nicht von Erfahrungsberichten von Zuwanderern früherer Jahre.

Der Hauptweg bleibt der Daueraufenthalt für Personen, die über ausreichende Existenzmittel verfügen, mit einer Dokumentation zu Identität, Straffreiheit und finanzieller Leistungsfähigkeit. Für Investoren und für den Familiennachzug bestehen eigene Wege.

Die für den paraguayischen Daueraufenthalt geforderten Beträge und Bedingungen sowie die der Investitionswege finden sich nicht in den offiziellen Quellen, die wir einsehen konnten: Wir beziffern sie daher nicht. Dieser Punkt wurde mehrfach geändert und muss vor jeder Verpflichtung bei der Generaldirektion für Migration überprüft werden.

Ein Aspekt sollte vor jedem Schritt verstanden werden: Einen paraguayischen Aufenthaltstitel zu erhalten und eine Personalausweis-Karte (cédula) zu erhalten, sind zwei getrennte Schritte, wobei die zweite die praktische Nutzung der ersten bedingt – Kontoeröffnung, Registrierung, Verträge.

Schließlich begründet der Daueraufenthalt für sich genommen noch keine steuerliche Ansässigkeit. Diese setzt eigene Kriterien voraus, und das paraguayische Territorialitätsprinzip entfaltet seine Wirkung erst, wenn diese Eigenschaft erworben und nachweisbar ist.

Immobilien

Der Erwerb durch Ausländer ist bei städtischen Immobilien frei. Eine Beschränkung besteht dagegen für Grundstücke in den Grenzzonen, in denen der Erwerb durch Staatsangehörige der Nachbarländer reglementiert ist.

Der Markt wird von Asunción und Ciudad del Este dominiert, wobei Letztere ihre Aktivität aus der brasilianischen Grenze und dem grenzüberschreitenden Handel zieht. Die Dynamiken sind sehr unterschiedlich, und eine in der einen Stadt gekaufte Immobilie lässt sich nicht mit einer in der anderen gekauften vergleichen.

Der wichtigste Prüfpunkt ist die Eigentumskette. Das paraguayische Register erfordert eine sorgfältige Überprüfung, und die Hinzuziehung eines vom Verkäufer unabhängigen lokalen Beraters ist keine übertriebene Vorsichtsmaßnahme, sondern eine übliche Sicherheitsbedingung.

Die Landwirtschaft macht zudem einen bedeutenden Teil der ausländischen Investitionen aus. Dieser Sektor unterliegt eigenen Zwängen – Eigentumstitel, Zugang zu Wasser, Arbeitskräfte – und ist nicht nach demselben Maßstab zu analysieren wie eine Wohnimmobilieninvestition.

Wir veröffentlichen weder die paraguayischen Übertragungsabgaben noch die Grundsteuer noch die Besteuerung von Mieteinkünften: Sie sind in unseren Auszügen nicht enthalten.

Lebenshaltungskosten

Paraguay gehört zu den günstigsten Ländern Südamerikas. Dienstleistungen, Arbeitskräfte und lokale Lebensmittel sind im Verhältnis zu einem europäischen Einkommen sehr erschwinglich.

Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle paraguayische Statistik gefunden, die einen Warenkorb misst, der mit den Ausgaben eines Expatriates vergleichbar wäre.

Drei Faktoren relativieren diese Feststellung. Erstens die importierten Waren, deren Preis die Transportkosten in einem Land ohne Meereszugang enthält. Zweitens die Gesundheitsversorgung: Die Privatkliniken in Asunción behandeln die gängige Medizin, doch schwere Fälle führen häufig zu einer Verlegung nach Brasilien oder Argentinien. Und drittens das Klima, dessen sehr heiße Sommer die Klimatisierung zu einem dauerhaften Ausgabenposten machen.

Die Binnenlage ist die strukturelle Einschränkung des Landes: Flugverbindungen nach Europa setzen einen Umstieg voraus, und die Versorgung mit Spezialgütern ist langsamer und teurer als anderswo in der Region.

Im Gegenzug war die Währungsstabilität besser als in mehreren Nachbarländern, was die Erosion eines in Landeswährung kalkulierten Budgets begrenzt.

Formalitäten und Fristen

  1. Die geltenden Bedingungen bei der Generaldirektion für Migration überprüfen, da das Regime reformiert wurde;
  2. die Personenstands- und Führungszeugnisunterlagen beschaffen, beglaubigt und übersetzt – dies ist der langwierigste Schritt und er wird in Frankreich vorbereitet;
  3. die cédula nach dem Aufenthaltstitel beantragen: Sie bedingt die praktische Nutzung des Status;
  4. ein lokales Bankkonto eröffnen, ein Schritt, der die cédula voraussetzt;
  5. den Wegzug aus Frankreich nach den dafür geltenden Kriterien behandeln: Das paraguayische Territorialitätsprinzip entfaltet seine Wirkung erst nach einer tatsächlichen Verlagerung der steuerlichen Ansässigkeit.

Der letzte Punkt entscheidet über alles. Ein Franzose, der einen paraguayischen Aufenthaltstitel erhielte, ohne seinen Haushalt oder den Mittelpunkt seiner wirtschaftlichen Interessen zu verlegen, bliebe in Frankreich ansässig, und das lokale Territorialitätsprinzip nützte ihm nichts.

Wir veröffentlichen keine Bearbeitungsfristen: Wir verfügen über keine offizielle, bezifferte und datierte Quelle zu den paraguayischen Aufenthaltstiteln.

Prüfpunkte

  • Das Territorialitätsprinzip ist in Artikel 6 des Gesetzes verankert: Es ist ein solider Vorteil, setzt aber voraus, dass man tatsächlich in Paraguay steuerlich ansässig ist.
  • Das Aufenthaltsregime wurde reformiert: Die in älteren Ratgebern kursierenden Beträge und Bedingungen gelten nicht mehr.
  • Daueraufenthalt, cédula und steuerliche Ansässigkeit sind drei getrennte Schritte.
  • Die Besteuerung der Gewinne mit 10 %5 und anschließend der Ausschüttungen mit 8 %6 ist als Ganzes zu betrachten.
  • Der paraguayische Reisepass bringt einem europäischen Staatsangehörigen keinen Mobilitätsgewinn.

Schließlich ist Paraguay ein Ziel, bei dem der Abstand zwischen der angekündigten Einfachheit und der administrativen Realität erheblich ist. Das Land ist gastfreundlich und die Besteuerung ist tatsächlich günstig, aber die Formalitäten erfordern Geduld, einen verlässlichen lokalen Berater und die Akzeptanz eines Umfelds, in dem die Informalität einen größeren Platz einnimmt als in Europa. Das ist kein Hindernis, sondern ein Parameter, den man vor der Abreise einplanen und nicht erst vor Ort entdecken sollte.

Vor- und Nachteile

Vorteile

  • Einfachster und günstigster Daueraufenthalt der Welt

  • Territorialitätsprinzip: 0 %8 auf ausländische Einkünfte, höchstens 10 %9 auf lokale Einkünfte

  • Minimale Lebenshaltungskosten

Nachteile

  • Binnenland, wenige Direktflüge nach Europa

  • Begrenzte Infrastruktur und Gesundheitsversorgung

  • Wenig Anziehungskraft für ein „Premium“-Leben

Häufige Fragen

Werden ausländische Einkünfte in Paraguay besteuert?

Nein: Das Land wendet das Territorialitätsprinzip an, nur Einkünfte paraguayischer Quelle werden besteuert (zu 10 %9).

Ist der Aufenthaltstitel leicht zu erhalten?

Ja: Paraguay bietet eine der am leichtesten zugänglichen Daueraufenthaltsgenehmigungen Südamerikas.

Wie hoch sind die Lebenshaltungskosten?

Sie gehören zu den niedrigsten Südamerikas.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Investor Pass – Bescheinigung als ausländischer Investor und Daueraufenthalt

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 70.000 $ — Investition, HauptantragstellerGenehmigter Businessplan und mindestens 5 geschaffene reguläre Arbeitsplätze (Anwaltskanzlei Ferrere, Mai 2026).ferrere.com · Geprüft am 2. Nov. 2026
  • ab 150.000 $ — Investition, HauptantragstellerTourismusprojekt mit genehmigtem Businessplan (Kanzlei Ferrere).ferrere.com · Geprüft am 2. Nov. 2026
  • ab 200.000 $ — Investition, HauptantragstellerErwerbe zur persönlichen oder familiären Nutzung ausgeschlossen; weder Arbeitsplätze noch Businessplan erforderlich (Kanzlei Ferrere).ferrere.com · Geprüft am 2. Nov. 2026
  • ab 200.000 $ — Investition, HauptantragstellerKapital mindestens 2 Jahre in Paraguay gehalten, mit jährlichen Berichten; weder Arbeitsplätze noch Businessplan erforderlich (Kanzlei Ferrere).ferrere.com · Geprüft am 2. Nov. 2026
Behördengebühren (Antragsteller)
Keine Angabe
Familie
Keine Angabe
Bearbeitungsdauer
  • bis zu 5 Tage — Bearbeitungsdauer, HauptantragstellerArbeitstage ab Einreichung vollständiger Unterlagen, vorbehaltlich Beanstandungen; Verordnungsfrist für die CIE, nicht für den Aufenthalt (Kanzlei Ferrere).ferrere.com · Geprüft am 2. Nov. 2026
Geforderter Aufenthalt
Keine Angabe
Gültigkeit des Titels
Keine Angabe

Banken und Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Einwohnerzahl : 6.900.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 14 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Paraguay: Besteuerung von Einkünften, die nicht aus paraguayischen Quellen stammen : 0 %

    « Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. […] Artículo 60. Tasa. La tasa aplicable para las rentas y ganancias del capital será del 8% (ocho por ciento). — Ley N.º 6380/2019, art. 6 et 60 : les plus-values de source étrangère échappent à l'impôt ; celles de source paraguayenne sont imposées à 8 %. »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Paraguay: Satz der ersten Stufe der Einkommensteuer natürlicher Personen : 8 %

    « Artículo 69. Tasas. […] Renta Neta Tasa aplicable 1. Hasta ₲ 50.000.000 8% »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Paraguay: Satz der Unternehmenseinkommensteuer : 10 %

    « Artículo 21. Tasa. La tasa del IRE será del 10% (diez por ciento), sobre la renta neta. »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Paraguay: Steuersatz auf an einen ansässigen Empfänger ausgeschüttete Dividenden : 8 %

    « Artículo 43. Tasas. La tasa IDU será del: 1. 8% (ocho por ciento) cuando el perceptor de los dividendos, utilidades o rendimientos sea una persona física, jurídica o entidad residente en el país. »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Paraguay: Steuersatz auf Dividenden und Gewinne (IDU) für einen nicht ansässigen Empfänger : 15 %

    « La tasa es del 8% para contribuyentes residentes en el país y del 15% para no residentes. »

    Dirección Nacional de Ingresos Tributarios (Paraguay), « DNIT recuerda vigencia del IDU y detalla cómo cumplir correctamente con este impuesto »Geprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    paraguay.fiscalite.pct.0 : 0 %

    « Artículo 1.º Hecho Generador. Créase un Impuesto a la Renta Empresarial (IRE), que gravará todas las rentas, los beneficios o las ganancias de fuente paraguaya […] Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. — Ley N.º 6380/2019, art. 1 et 6 (principe de la source ; l'IRP suit la même règle, art. 47-48). Les revenus de source étrangère ne sont pas imposés. »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    paraguay.divers.pct.10 : 10 %

    « Artículo 69. Tasas. El impuesto correspondiente a las rentas derivadas de la prestación de servicios personales se determinará mediante la aplicación de tasas progresivas vinculadas a una escala de rentas netas. […] 3. Igual o mayor a ₲ 150.000.001 10% »

    dnit.gov.pyGeprüft am 2. Nov. 2026Quelle geprüft