La actualidad de la movilidad internacional

Paraguay

Expatriarse a Paraguay en 2026: territorialidad, residencia accesible y coste de la vida bajo

Paraguay aplica la territorialidad (los ingresos extranjeros no tributan), una fiscalidad del 10 % y una de las residencias permanentes más accesibles de Sudamérica. Un coste de la vida muy bajo completa el panorama.

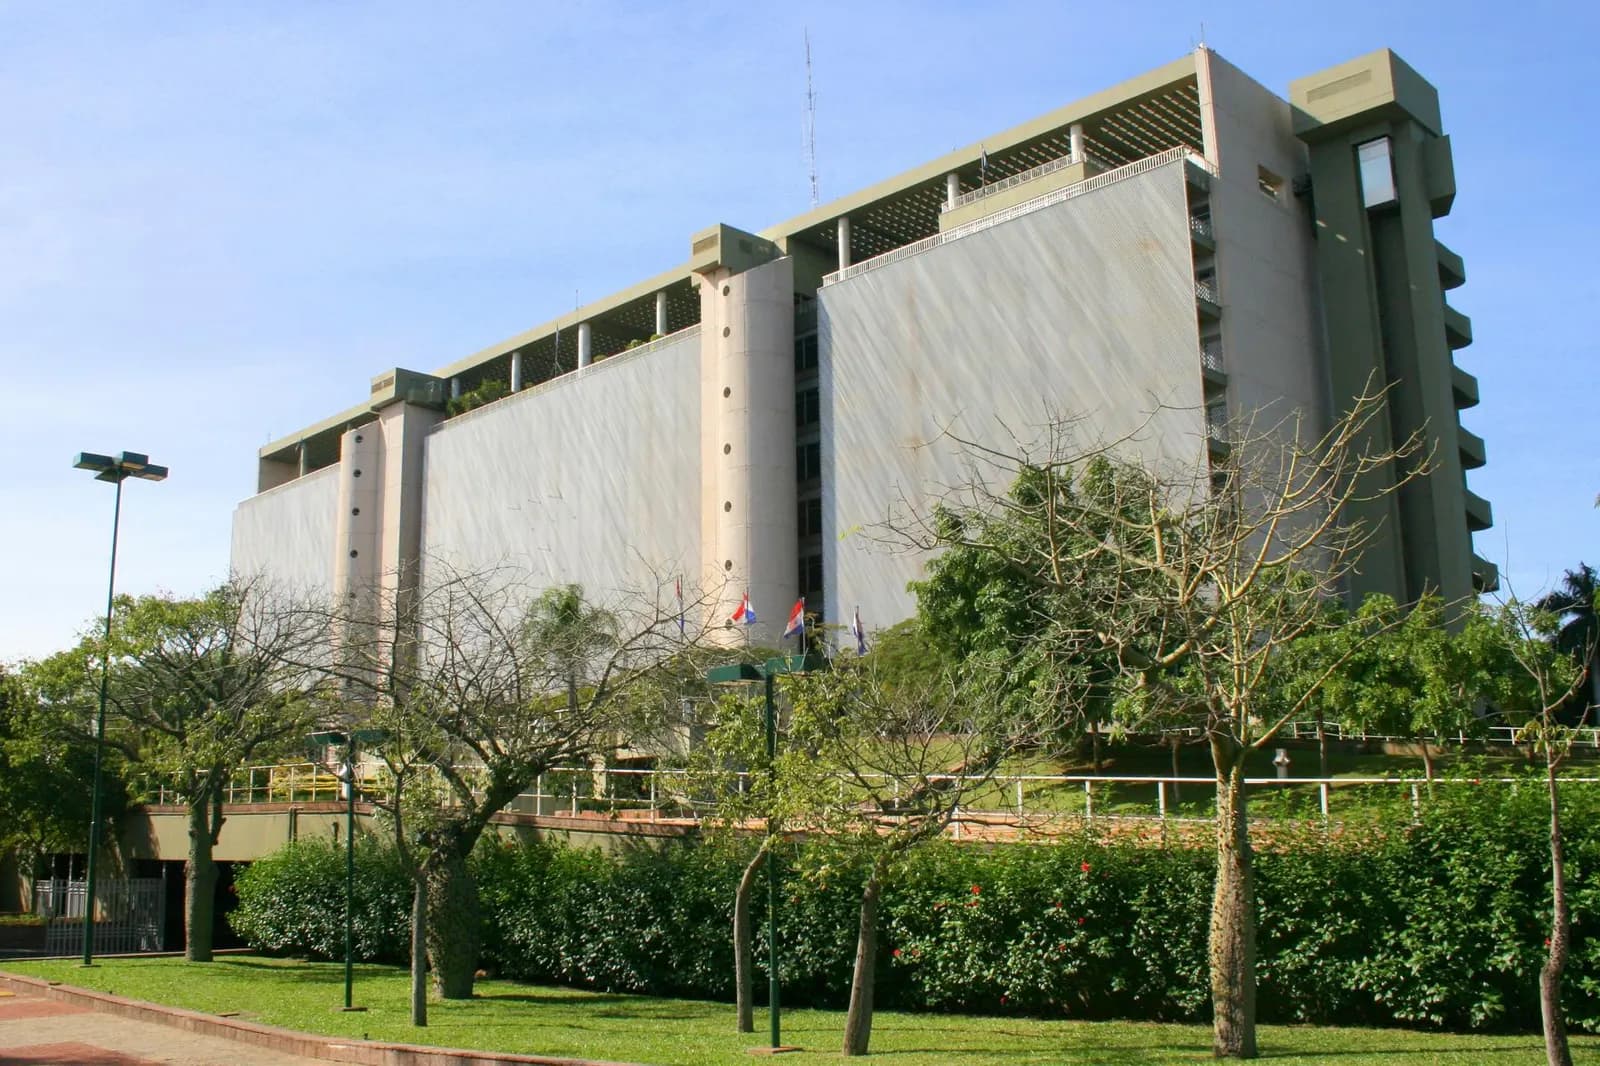
Vista de Paraguay
Foto: FF MM — Wikimedia Commons (CC BY-SA)
Capital
Asunción
Moneda
PYG
Región
América

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto a la Renta Personal (IRP): territorialidadRégimen general

    ¿Para quién?
    Personas físicas residentes en Paraguay que perciben rentas de fuente paraguaya por encima del umbral de sujeción.
    ¿Qué renta?
    Rentas de servicios personales (salarios, honorarios); rentas y ganancias del capital (categoría IRP-RGC), que tributan por separado a un tipo proporcional.
    ¿Qué fuente?
    Territorial: rentas procedentes de actividades desarrolladas, de bienes situados o de derechos utilizados en Paraguay (artículo 6 de la Ley 6380 de 2019); las rentas de fuente extranjera no tributan.
    Condiciones
    Escala progresiva corta para los servicios personales; la residencia fiscal debe acreditarse de forma oponible; la residencia migratoria no basta. Umbrales de los tramos no verificados.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Ley 6380 de 2019, aplicable desde 2020 (IRP-RGC desde 2021).
    • 8 % Paraguay: tipo del primer tramo del impuesto sobre la renta de las personas físicas
    • 10 % Paraguay: tipo del tramo superior del IRP sobre las rentas de servicios personales
    • 0 % Paraguay: tributación de las rentas que no son de fuente paraguaya
    • 120 días

    Fuente oficial · dnit.gov.py

  • Investor Pass (residencia para inversores)Régimen especial

    ¿Para quién?
    Inversores extranjeros que realizan una inversión en Paraguay.
    ¿Qué renta?
    Ninguna ventaja fiscal propia: procedimiento de residencia acelerado.
    ¿Qué fuente?
    No procede.
    Condiciones
    Inversión mínima según la vía elegida: inversión productiva, instrumentos financieros, inmobiliario o turismo; expedición del certificado de inversor en un plazo legal breve.
    Duración
    Según el título de residencia obtenido.
    ¿Desde cuándo?
    Lanzado en 2026 (anuncio de mayo de 2026); condiciones por confirmar en el texto oficial.
    • a partir de 70.000 US$ Paraguay — Investor Pass: vía de inversión productiva
    • a partir de 200.000 US$ Paraguay — Investor Pass: vía de instrumentos financieros
    • a partir de 200.000 US$ Paraguay — Investor Pass: vía inmobiliaria
    • a partir de 150.000 US$ Paraguay — Investor Pass: vía turística
    • hasta 5 días Paraguay — Investor Pass: plazo legal de expedición de la constancia CIE

    Fuente oficial · ferrere.com

Su empresa

  • Impuesto a la Renta Empresarial (IRE)Régimen general

    ¿Para quién?
    Empresas, sociedades y personas físicas que ejercen una actividad comercial, industrial o de servicios de forma habitual.
    ¿Qué renta?
    Renta neta del ejercicio.
    ¿Qué fuente?
    Territorial: rentas de actividades desarrolladas en Paraguay; la ley contempla algunas rentas de fuente extranjera vinculadas a inversiones de capital paraguayo.
    Condiciones
    Tipo único; regímenes simplificados para las pequeñas empresas (IRE SIMPLE, RESIMPLE) que no se detallan aquí.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Ley 6380 de 2019, aplicable desde 2020.
    • 10 % Paraguay: tipo del impuesto sobre la renta empresarial

    Fuente oficial · dnit.gov.py

  • Impuesto a los Dividendos y Utilidades (IDU)Régimen general

    ¿Para quién?
    Socios y accionistas que reciben dividendos o utilidades de una empresa sujeta al IRE; la entidad que distribuye retiene el impuesto.
    ¿Qué renta?
    Dividendos, utilidades y rendimientos distribuidos.
    ¿Qué fuente?
    Distribuciones de entidades paraguayas.
    Condiciones
    El tipo difiere según el beneficiario sea residente o no residente; se suma al IRE ya pagado por la empresa, aunque el conjunto sigue siendo moderado.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Ley 6380 de 2019; recordatorio de la DNIT de abril de 2026.
    • 8 % Paraguay: tipo del impuesto sobre los dividendos distribuidos a un beneficiario residente
    • 15 % Paraguay: tipo del impuesto sobre dividendos y beneficios (IDU) para un beneficiario no residente

    Fuente oficial · dnit.gov.py

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Población6.900.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente14 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Paraguay aplica una territorialidad estricta, establecida en el artículo 6 de la ley de modernización fiscal: son rentas de fuente paraguaya las que proceden de actividades desarrolladas en el territorio de la República. Las rentas de fuente extranjera no entran en la base imponible, al tipo del 0 %3.

Este es el fundamento del atractivo del país, y está recogido en la ley, no en un folleto. Para un autónomo o un rentista cuyos ingresos proceden del extranjero, es una arquitectura poco habitual en Sudamérica, donde la mayoría de los Estados gravan a los residentes por sus rentas mundiales.

El impuesto sobre la renta de las personas físicas es progresivo y de escala corta. Su primer tramo tributa al 8 %4, y los tramos superiores se mantienen moderados.

Sociedades y dividendos

El impuesto sobre la renta de las empresas es un tipo único del 10 %5 sobre el resultado neto, uno de los más bajos de la región.

La distribución tributa por separado, mediante un impuesto sobre los dividendos y utilidades distribuidos, al tipo del 8 %6 cuando el beneficiario es residente y del 15 %7 cuando no lo es, y la retención la practica la empresa que distribuye.

El conjunto (10 %5 sobre el beneficio, 8 %6 en la distribución para un socio residente) sigue siendo muy inferior a los niveles europeos, y es esta combinación, más que la escala aplicable a las personas, la que explica la implantación de estructuras.

No publicamos el régimen paraguayo de sucesiones y donaciones ni los umbrales exactos de los tramos de la escala de las personas físicas: no figuran en los extractos de la ley de los que disponemos.

Conviene plantear una cuestión de método para cualquier territorialidad, y Paraguay no es una excepción: protege las rentas cuya fuente está en el extranjero, no aquellas cuya fuente es local. Un autónomo instalado en Asunción que factura a clientes paraguayos ejerce una actividad desarrollada en el territorio, y sus ingresos son allí imponibles. La territorialidad premia el traslado de una residencia, no el de una actividad.

La cuestión se complica cuando la actividad se ejerce desde Paraguay para clientes extranjeros. La localización de la fuente depende entonces del análisis que adopte la administración, y ese análisis debe asegurarse antes de la instalación en lugar de discutirse después de una inspección.

Vías de residencia y visados

Durante mucho tiempo, Paraguay se presentó como la residencia permanente más sencilla y barata del continente. El dispositivo ha sido reformado, y conviene razonar sobre el régimen actual y no sobre los testimonios de quienes llegaron en años anteriores.

La vía principal sigue siendo la residencia permanente concedida a quienes acreditan medios de subsistencia, con un expediente documental sobre la identidad, la ausencia de antecedentes y la capacidad financiera. Existen vías específicas para los inversores y para la reagrupación familiar.

Los importes y condiciones exigidos para la residencia permanente paraguaya, así como los de las vías de inversión, no figuran en las fuentes oficiales que hemos podido consultar: no los cuantificamos. Este punto ha sido modificado en varias ocasiones y debe verificarse ante la Dirección General de Migraciones antes de asumir cualquier compromiso.

Antes de iniciar cualquier trámite conviene entender un aspecto: obtener una residencia paraguaya y obtener una cédula de identidad son dos etapas distintas, y la segunda condiciona el uso práctico de la primera (apertura de cuenta, inscripciones, contratos).

Por último, la residencia permanente no implica por sí misma la residencia fiscal. Esta exige criterios propios, y la territorialidad paraguaya solo produce sus efectos una vez adquirida esa condición y siendo esta oponible.

Inmobiliario

La adquisición por parte de un extranjero es libre para los bienes urbanos. En cambio, existe una restricción sobre las tierras situadas en zonas fronterizas, donde la adquisición por nacionales de los países limítrofes está regulada.

El mercado está dominado por Asunción y por Ciudad del Este, que debe su actividad a la frontera brasileña y al comercio transfronterizo. Las dinámicas son muy distintas, y un inmueble comprado en una no es comparable con uno comprado en la otra.

El principal punto de vigilancia es la cadena de titularidad. El registro paraguayo exige una verificación minuciosa, y recurrir a un asesor local independiente del vendedor no es una precaución excesiva, sino una condición ordinaria de seguridad.

Además, la agricultura representa una parte importante de las inversiones extranjeras. Este sector obedece a sus propias limitaciones (títulos, acceso al agua, mano de obra) y no responde al mismo análisis que una inversión residencial.

No publicamos ni los derechos de transmisión paraguayos, ni el impuesto inmobiliario, ni la tributación de los ingresos por alquiler: no figuran en nuestros extractos.

Coste de la vida

Paraguay es uno de los países más baratos de Sudamérica. Los servicios, la mano de obra y la alimentación local resultan muy asequibles en relación con unos ingresos europeos.

No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial paraguaya que mida una cesta de gastos comparable a la de un expatriado.

Tres elementos matizan esta conclusión. En primer lugar, los bienes importados, cuyo precio incluye el transporte en un país sin salida al mar. Después, la sanidad: los centros privados de Asunción atienden la medicina corriente, pero los casos graves suelen llevar a un traslado a Brasil o Argentina. Y, por último, el clima, cuyos veranos muy calurosos convierten el aire acondicionado en un gasto permanente.

La falta de litoral es la limitación estructural del país: las conexiones aéreas con Europa requieren una escala, y el abastecimiento de bienes especializados es más lento y más costoso que en otros lugares de la región.

En contrapartida, la estabilidad monetaria ha sido mejor que en varios países vecinos, lo que limita la erosión de un presupuesto calculado en moneda local.

Trámites y plazos

  1. Verificar ante la Dirección General de Migraciones las condiciones vigentes, ya que el régimen ha sido reformado;
  2. reunir los documentos de estado civil y de antecedentes penales, legalizados y traducidos: es la etapa más larga y se prepara en Francia;
  3. obtener la cédula de identidad tras la residencia: condiciona el uso práctico del estatuto;
  4. abrir una cuenta bancaria local, trámite que requiere la cédula;
  5. gestionar la salida de Francia con arreglo a sus propios criterios: la territorialidad paraguaya solo produce efecto tras un traslado efectivo de la residencia fiscal.

El último punto es el que lo decide todo. Un francés que obtuviera una residencia paraguaya sin trasladar su hogar ni su centro de intereses económicos seguiría estando domiciliado en Francia, y la territorialidad local no le serviría de nada.

No publicamos plazos de tramitación: no disponemos de una fuente oficial cifrada y fechada para las residencias paraguayas.

Puntos de vigilancia

  • La territorialidad está recogida en la ley, en el artículo 6: es una ventaja sólida, pero exige ser efectivamente residente fiscal paraguayo.
  • El régimen de residencia ha sido reformado: los importes y condiciones que circulan en guías antiguas ya no son válidos.
  • Residencia permanente, cédula y residencia fiscal son tres etapas distintas.
  • La tributación de los beneficios al 10 %5 y después de las distribuciones al 8 %6 debe leerse como un conjunto.
  • El pasaporte paraguayo no aporta ninguna ganancia de movilidad a un nacional europeo.

Por último, Paraguay es un destino donde la distancia entre la sencillez anunciada y la realidad administrativa es significativa. El país es acogedor y la fiscalidad es realmente favorable, pero los trámites exigen paciencia, un asesor local fiable y la aceptación de un entorno en el que la informalidad ocupa un lugar mayor que en Europa. No es un obstáculo; es un parámetro que hay que integrar antes de partir, y no descubrir sobre el terreno.

Ventajas e inconvenientes

Ventajas

  • Residencia permanente más sencilla y más barata del mundo

  • Territorialidad: 0 %8 sobre ingresos extranjeros, 10 %9 máx. sobre ingresos locales

  • Coste de la vida mínimo

Inconvenientes

  • Sin salida al mar, pocas conexiones aéreas directas con Europa

  • Infraestructuras y sanidad limitadas

  • Pocos atractivos para una vida «premium»

Preguntas frecuentes

¿Tributan los ingresos extranjeros en Paraguay?

No: el país aplica la territorialidad y solo tributan las rentas de fuente paraguaya (al 10 %9).

¿Es fácil obtener la residencia?

Sí: Paraguay ofrece una de las residencias permanentes más accesibles de Sudamérica.

¿Cuál es el coste de la vida?

Entre los más bajos de Sudamérica.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Investor Pass: constancia de inversor extranjero y residencia permanente

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 70.000 US$ — inversión, solicitante principalPlan de negocio aprobado y al menos 5 empleos formales creados (despacho de abogados Ferrere, mayo de 2026).ferrere.com · Verificado el 2 nov 2026
  • a partir de 150.000 US$ — inversión, solicitante principalProyecto turístico con plan de negocio aprobado (despacho Ferrere).ferrere.com · Verificado el 2 nov 2026
  • a partir de 200.000 US$ — inversión, solicitante principalSe excluyen las adquisiciones para uso personal o familiar; sin requisito de empleo ni de plan de negocio (despacho Ferrere).ferrere.com · Verificado el 2 nov 2026
  • a partir de 200.000 US$ — inversión, solicitante principalCapital mantenido al menos 2 años en Paraguay con informes anuales; sin requisito de empleo ni de plan de negocio (despacho Ferrere).ferrere.com · Verificado el 2 nov 2026
Tasas públicas (solicitante)
No informado
Familia
No informado
Plazo
  • hasta 5 días — plazo de tramitación, solicitante principalDías hábiles a partir del expediente completo, salvo observaciones; plazo reglamentario para la CIE, no para la residencia (despacho Ferrere).ferrere.com · Verificado el 2 nov 2026
Estancia exigida
No informado
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 6.900.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 14 horas

    Verificado el 2 nov 2026

  3. 3.

    Paraguay: tributación de las rentas que no son de fuente paraguaya : 0 %

    « Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. […] Artículo 60. Tasa. La tasa aplicable para las rentas y ganancias del capital será del 8% (ocho por ciento). — Ley N.º 6380/2019, art. 6 et 60 : les plus-values de source étrangère échappent à l'impôt ; celles de source paraguayenne sont imposées à 8 %. »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Paraguay: tipo del primer tramo del impuesto sobre la renta de las personas físicas : 8 %

    « Artículo 69. Tasas. […] Renta Neta Tasa aplicable 1. Hasta ₲ 50.000.000 8% »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Paraguay: tipo del impuesto sobre la renta empresarial : 10 %

    « Artículo 21. Tasa. La tasa del IRE será del 10% (diez por ciento), sobre la renta neta. »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Paraguay: tipo del impuesto sobre los dividendos distribuidos a un beneficiario residente : 8 %

    « Artículo 43. Tasas. La tasa IDU será del: 1. 8% (ocho por ciento) cuando el perceptor de los dividendos, utilidades o rendimientos sea una persona física, jurídica o entidad residente en el país. »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada

  7. 7.

    Paraguay: tipo del impuesto sobre dividendos y beneficios (IDU) para un beneficiario no residente : 15 %

    « La tasa es del 8% para contribuyentes residentes en el país y del 15% para no residentes. »

    Dirección Nacional de Ingresos Tributarios (Paraguay), « DNIT recuerda vigencia del IDU y detalla cómo cumplir correctamente con este impuesto »Verificado el 2 nov 2026Fuente verificada

  8. 8.

    paraguay.fiscalite.pct.0 : 0 %

    « Artículo 1.º Hecho Generador. Créase un Impuesto a la Renta Empresarial (IRE), que gravará todas las rentas, los beneficios o las ganancias de fuente paraguaya […] Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. — Ley N.º 6380/2019, art. 1 et 6 (principe de la source ; l'IRP suit la même règle, art. 47-48). Les revenus de source étrangère ne sont pas imposés. »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada

  9. 9.

    paraguay.divers.pct.10 : 10 %

    « Artículo 69. Tasas. El impuesto correspondiente a las rentas derivadas de la prestación de servicios personales se determinará mediante la aplicación de tasas progresivas vinculadas a una escala de rentas netas. […] 3. Igual o mayor a ₲ 150.000.001 10% »

    dnit.gov.pyVerificado el 2 nov 2026Fuente verificada