L’actualité de la mobilité internationale

Paraguay

S'expatrier au Paraguay en 2026 : territorialité, résidence accessible et coût de la vie bas

Le Paraguay applique la territorialité (revenus étrangers non imposés), une fiscalité de 10 % et l'une des résidences permanentes les plus accessibles d'Amérique du Sud. Un coût de la vie très bas complète le tableau.

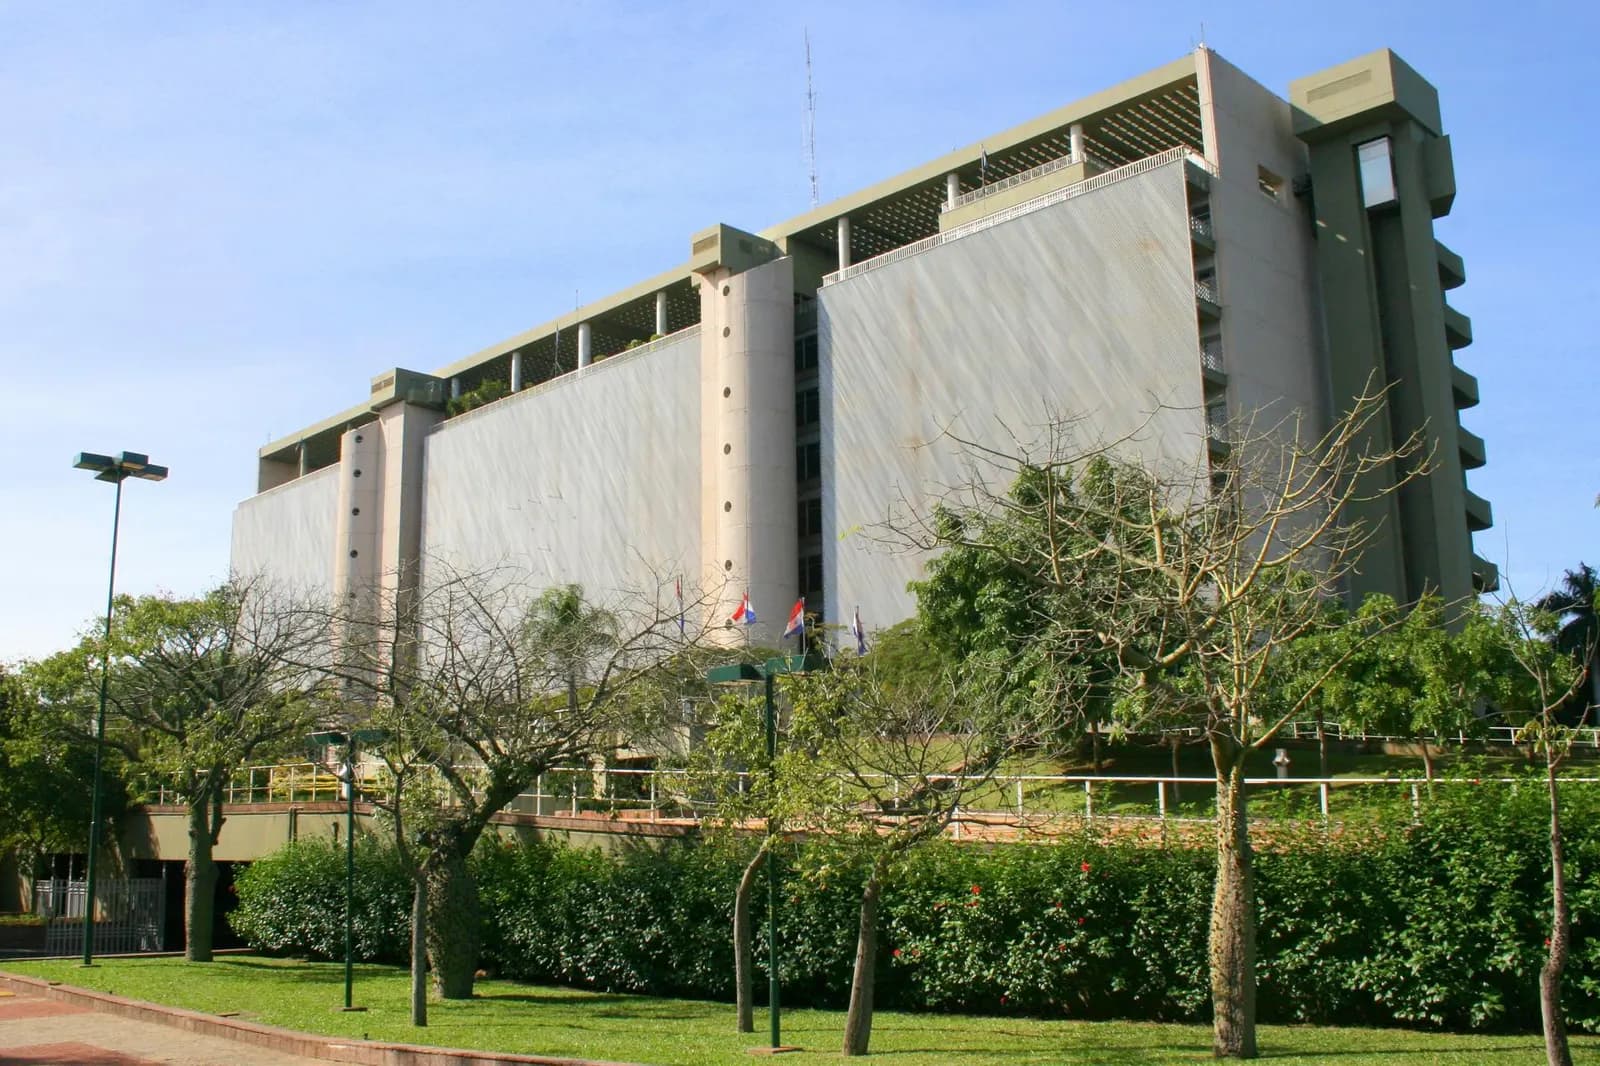
Vue de Paraguay
Photo : FF MM — Wikimedia Commons (CC BY-SA)
Capitale
Asunción
Monnaie
PYG
Région
Amériques

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur le revenu personnel (IRP) : territorialitéRégime général

    Pour qui ?
    Personnes physiques résidentes au Paraguay percevant des revenus de source paraguayenne au-delà du seuil d’assujettissement.
    Quel revenu ?
    Revenus des services personnels (salaires, honoraires) ; revenus et gains du capital (catégorie IRP-RGC) imposés séparément à un taux proportionnel.
    Quelle source ?
    Territoriale : revenus provenant d’activités développées, de biens situés ou de droits utilisés au Paraguay (article 6 de la loi 6380 de 2019) ; les revenus de source étrangère ne sont pas imposés.
    Conditions
    Barème progressif court pour les services personnels ; résidence fiscale à établir de manière opposable ; la résidence migratoire ne suffit pas. Seuils des tranches non vérifiés.
    Durée
    Régime permanent.
    Depuis quand ?
    Loi 6380 de 2019, applicable depuis 2020 (IRP-RGC depuis 2021).
    • 8 % Paraguay : taux de la première tranche de l'impôt sur le revenu des personnes physiques
    • 10 % Paraguay : taux de la tranche supérieure de l’IRP sur les revenus de services personnels
    • 0 % Paraguay : imposition des revenus qui ne sont pas de source paraguayenne
    • 120 jours

    Source officielle · dnit.gov.py

  • Investor Pass (résidence des investisseurs)Régime particulier

    Pour qui ?
    Investisseurs étrangers réalisant un investissement au Paraguay.
    Quel revenu ?
    Aucun avantage fiscal propre : procédure de résidence accélérée.
    Quelle source ?
    Sans objet.
    Conditions
    Investissement minimal selon la voie choisie : investissement productif, instruments financiers, immobilier ou tourisme ; délivrance de l’attestation d’investisseur dans un délai légal court.
    Durée
    Selon le titre de résidence obtenu.
    Depuis quand ?
    Lancé en 2026 (annonce de mai 2026), conditions à confirmer sur le texte officiel.
    • à partir de 70 000 $US Paraguay — Investor Pass : voie investissement productif
    • à partir de 200 000 $US Paraguay — Investor Pass : voie instruments financiers
    • à partir de 200 000 $US Paraguay — Investor Pass : voie immobilier
    • à partir de 150 000 $US Paraguay — Investor Pass : voie tourisme
    • jusqu’à 5 jours Paraguay — Investor Pass : délai légal de délivrance de l'attestation CIE

    Source officielle · ferrere.com

Votre entreprise

  • Impôt sur le revenu des entreprises (IRE)Régime général

    Pour qui ?
    Entreprises, sociétés et personnes physiques exerçant une activité commerciale, industrielle ou de services de façon habituelle.
    Quel revenu ?
    Revenu net de l’exercice.
    Quelle source ?
    Territoriale : revenus d’activités développées au Paraguay ; certains revenus de source étrangère liés à des placements de capitaux paraguayens sont visés par la loi.
    Conditions
    Taux unique ; régimes simplifiés pour les petites entreprises (IRE SIMPLE, RESIMPLE) non détaillés ici.
    Durée
    Régime permanent.
    Depuis quand ?
    Loi 6380 de 2019, applicable depuis 2020.
    • 10 % Paraguay : taux de l'impôt sur le revenu des entreprises

    Source officielle · dnit.gov.py

  • Impôt sur les dividendes et bénéfices distribués (IDU)Régime général

    Pour qui ?
    Associés et actionnaires recevant des dividendes ou bénéfices d’une entreprise soumise à l’IRE ; l’entité distributrice retient l’impôt.
    Quel revenu ?
    Dividendes, bénéfices et rendements distribués.
    Quelle source ?
    Distributions d’entités paraguayennes.
    Conditions
    Taux différent selon que le bénéficiaire est résident ou non résident ; s’ajoute à l’IRE déjà payé par l’entreprise, l’ensemble restant modéré.
    Durée
    Régime permanent.
    Depuis quand ?
    Loi 6380 de 2019 ; rappel de la DNIT d’avril 2026.
    • 8 % Paraguay : taux de l'impôt sur les dividendes distribués à un bénéficiaire résident
    • 15 % Paraguay : taux de l’impôt sur les dividendes et bénéfices (IDU) pour un bénéficiaire non résident

    Source officielle · dnit.gov.py

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population6 900 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron14 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Le Paraguay applique une territorialité stricte, posée à l'article 6 de la loi de modernisation fiscale : constituent des revenus de source paraguayenne ceux qui proviennent d'activités développées sur le territoire de la République. Les revenus de source étrangère n'entrent pas dans l'assiette, au taux de 0 %3.

C'est le fondement de l'attrait du pays, et il est inscrit dans la loi — non dans une brochure. Pour un indépendant ou un rentier dont les revenus proviennent de l'étranger, c'est une architecture rare en Amérique du Sud, où la plupart des États imposent les résidents sur leurs revenus mondiaux.

L'impôt sur le revenu des personnes physiques est progressif et court. Sa première tranche est imposée à 8 %4, les tranches supérieures restant modérées.

Sociétés et dividendes

L'impôt sur le revenu des entreprises est un taux unique de 10 %5 sur le résultat net — l'un des plus bas de la région.

La distribution est imposée séparément, par un impôt sur les dividendes et bénéfices distribués, au taux de 8 %6 lorsque le bénéficiaire est résident, et de 15 %7 lorsqu'il ne l'est pas, la retenue étant opérée par l'entreprise qui distribue.

L'ensemble — 10 %5 sur le bénéfice, 8 %6 à la distribution pour un associé résident — demeure très inférieur aux niveaux européens, et c'est cette combinaison, plus que le barème des personnes, qui explique l'implantation de structures.

Nous ne publions pas le régime paraguayen des successions et donations, ni les seuils exacts des tranches du barème des personnes physiques : ils ne figurent pas dans les extraits de la loi dont nous disposons.

Un point de méthode mérite d'être posé pour toute territorialité, et le Paraguay ne fait pas exception : elle protège les revenus dont la source est à l'étranger, pas ceux dont la source est locale. Un indépendant installé à Asunción qui facture des clients paraguayens exerce une activité développée sur le territoire, et ses revenus y sont imposables. La territorialité récompense la relocalisation d'une résidence, pas celle d'une activité.

La question se complique lorsque l'activité est exercée depuis le Paraguay pour des clients étrangers. La localisation de la source dépend alors de l'analyse retenue par l'administration, et cette analyse doit être sécurisée avant l'installation plutôt que discutée après un contrôle.

Voies de séjour et visas

Le Paraguay a longtemps été présenté comme la résidence permanente la plus simple et la moins chère du continent. Le dispositif a été réformé, et il convient de raisonner sur le régime actuel plutôt que sur les témoignages d'arrivants des années précédentes.

La voie principale reste la résidence permanente accordée aux personnes justifiant de moyens d'existence, avec un dossier documentaire portant sur l'identité, l'absence d'antécédents et la capacité financière. Des voies spécifiques existent pour les investisseurs et pour le regroupement familial.

Les montants et conditions exigés pour la résidence permanente paraguayenne, ainsi que ceux des voies d'investissement, ne figurent pas dans les sources officielles que nous avons pu consulter : nous ne les chiffrons pas. Ce point a été modifié à plusieurs reprises et doit être vérifié auprès de la direction générale des migrations avant tout engagement.

Un élément mérite d'être compris avant toute démarche : obtenir une résidence paraguayenne et obtenir une cédula d'identité sont deux étapes distinctes, la seconde conditionnant l'usage pratique de la première — ouverture de compte, immatriculation, contrats.

Enfin, la résidence permanente n'emporte pas par elle-même la résidence fiscale. Celle-ci suppose des critères propres, et la territorialité paraguayenne ne produit ses effets qu'une fois cette qualité acquise et opposable.

Immobilier

L'acquisition par un étranger est libre pour les biens urbains. Une restriction existe en revanche sur les terres situées dans les zones frontalières, où l'acquisition par des ressortissants des pays limitrophes est encadrée.

Le marché est dominé par Asunción et par Ciudad del Este, cette dernière tirant son activité de la frontière brésilienne et du commerce transfrontalier. Les dynamiques y sont très différentes, et un bien acheté dans l'une ne se compare pas à un bien acheté dans l'autre.

Le point de vigilance principal est la chaîne de propriété. Le registre paraguayen exige une vérification attentive, et le recours à un conseil local indépendant du vendeur n'est pas une précaution excessive mais une condition ordinaire de sécurité.

L'agriculture constitue par ailleurs une part importante des investissements étrangers. Ce secteur obéit à ses propres contraintes — titres, accès à l'eau, main-d'œuvre — et ne relève pas de la même analyse qu'un investissement résidentiel.

Nous ne publions ni les droits de mutation paraguayens, ni l'impôt foncier, ni l'imposition des revenus locatifs : ils ne figurent pas dans nos extraits.

Coût de la vie

Le Paraguay est l'un des pays les moins chers d'Amérique du Sud. Les services, la main-d'œuvre et l'alimentation locale y sont très abordables rapportés à un revenu européen.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle paraguayenne mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois éléments modèrent ce constat. Les biens importés, d'abord, dont le prix intègre le transport dans un pays sans façade maritime. La santé ensuite : les structures privées d'Asunción traitent la médecine courante, mais les cas lourds conduisent fréquemment à un transfert vers le Brésil ou l'Argentine. Et le climat, dont les étés très chauds font de la climatisation un poste permanent.

L'enclavement est la contrainte structurelle du pays : les liaisons aériennes vers l'Europe supposent une correspondance, et l'approvisionnement en biens spécialisés est plus lent et plus coûteux qu'ailleurs dans la région.

En contrepartie, la stabilité monétaire y a été meilleure que chez plusieurs voisins, ce qui limite l'érosion d'un budget calculé en devise locale.

Démarches et délais

  1. Vérifier auprès de la direction générale des migrations les conditions en vigueur, le régime ayant été réformé ;
  2. réunir les pièces d'état civil et de casier judiciaire, légalisées et traduites — c'est l'étape la plus longue et elle se prépare en France ;
  3. obtenir la cédula d'identité après la résidence : elle conditionne l'usage pratique du statut ;
  4. ouvrir un compte bancaire local, démarche qui suppose la cédula ;
  5. traiter le départ de France selon ses propres critères : la territorialité paraguayenne ne produit d'effet qu'après un transfert effectif de résidence fiscale.

Le dernier point est celui qui décide de tout. Un Français qui obtiendrait une résidence paraguayenne sans déplacer son foyer ni son centre des intérêts économiques resterait domicilié en France, et la territorialité locale ne lui servirait à rien.

Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les résidences paraguayennes.

Points de vigilance

  • La territorialité est inscrite dans la loi, à l'article 6 : c'est un avantage solide, mais il suppose d'être effectivement résident fiscal paraguayen.
  • Le régime de résidence a été réformé : les montants et conditions circulant dans d'anciens guides ne sont plus valables.
  • Résidence permanente, cédula et résidence fiscale sont trois étapes distinctes.
  • L'imposition des bénéfices à 10 %5 puis des distributions à 8 %6 doit être lue comme un ensemble.
  • Le passeport paraguayen n'apporte aucun gain de mobilité à un ressortissant européen.

Enfin, le Paraguay est une destination où l'écart entre la simplicité annoncée et la réalité administrative est significatif. Le pays est accueillant et la fiscalité est réellement favorable, mais les démarches supposent de la patience, un conseil local fiable, et l'acceptation d'un environnement où l'informel occupe une place plus grande qu'en Europe. Ce n'est pas un obstacle ; c'est un paramètre à intégrer avant de partir, et non à découvrir sur place.

Avantages & inconvénients

Avantages

  • Résidence permanente la plus simple et la moins chère au monde

  • Territorialité : 0 %8 sur revenus étrangers, 10 %9 max sur revenus locaux

  • Coût de la vie minimal

Inconvénients

  • Enclavé, peu de liaisons aériennes directes avec l'Europe

  • Infrastructures et santé limitées

  • Peu d'attraits pour une vie « premium »

Questions fréquentes

Les revenus étrangers sont-ils imposés au Paraguay ?

Non : le pays applique la territorialité, seuls les revenus de source paraguayenne sont imposés (à 10 %9).

La résidence est-elle facile à obtenir ?

Oui : le Paraguay propose l'une des résidences permanentes les plus accessibles d'Amérique du Sud.

Quel est le coût de la vie ?

Parmi les plus bas d'Amérique du Sud.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Investor Pass — attestation d'investisseur étranger et résidence permanente

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 70 000 $US — investissement, demandeur principalPlan d'affaires approuvé et au moins 5 emplois formels créés (cabinet d'avocats Ferrere, mai 2026).ferrere.com · Vérifié le 2 nov. 2026
  • à partir de 150 000 $US — investissement, demandeur principalProjet touristique avec plan d'affaires approuvé (cabinet Ferrere).ferrere.com · Vérifié le 2 nov. 2026
  • à partir de 200 000 $US — investissement, demandeur principalAcquisitions à usage personnel ou familial exclues ; ni emploi ni plan d'affaires (cabinet Ferrere).ferrere.com · Vérifié le 2 nov. 2026
  • à partir de 200 000 $US — investissement, demandeur principalCapital maintenu au moins 2 ans au Paraguay avec rapports annuels ; ni emploi ni plan d'affaires (cabinet Ferrere).ferrere.com · Vérifié le 2 nov. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
  • jusqu’à 5 jours — délai de traitement, demandeur principalJours ouvrables à compter du dossier complet, sauf observations ; délai réglementaire pour la CIE, pas pour la résidence (cabinet Ferrere).ferrere.com · Vérifié le 2 nov. 2026
Présence exigée
Non renseigné
Durée du titre
Non renseigné

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 6 900 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 14 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Paraguay : imposition des revenus qui ne sont pas de source paraguayenne : 0 %

    « Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. […] Artículo 60. Tasa. La tasa aplicable para las rentas y ganancias del capital será del 8% (ocho por ciento). — Ley N.º 6380/2019, art. 6 et 60 : les plus-values de source étrangère échappent à l'impôt ; celles de source paraguayenne sont imposées à 8 %. »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Paraguay : taux de la première tranche de l'impôt sur le revenu des personnes physiques : 8 %

    « Artículo 69. Tasas. […] Renta Neta Tasa aplicable 1. Hasta ₲ 50.000.000 8% »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Paraguay : taux de l'impôt sur le revenu des entreprises : 10 %

    « Artículo 21. Tasa. La tasa del IRE será del 10% (diez por ciento), sobre la renta neta. »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Paraguay : taux de l'impôt sur les dividendes distribués à un bénéficiaire résident : 8 %

    « Artículo 43. Tasas. La tasa IDU será del: 1. 8% (ocho por ciento) cuando el perceptor de los dividendos, utilidades o rendimientos sea una persona física, jurídica o entidad residente en el país. »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Paraguay : taux de l’impôt sur les dividendes et bénéfices (IDU) pour un bénéficiaire non résident : 15 %

    « La tasa es del 8% para contribuyentes residentes en el país y del 15% para no residentes. »

    Dirección Nacional de Ingresos Tributarios (Paraguay), « DNIT recuerda vigencia del IDU y detalla cómo cumplir correctamente con este impuesto »Vérifié le 2 nov. 2026Source vérifiée

  8. 8.

    paraguay.fiscalite.pct.0 : 0 %

    « Artículo 1.º Hecho Generador. Créase un Impuesto a la Renta Empresarial (IRE), que gravará todas las rentas, los beneficios o las ganancias de fuente paraguaya […] Artículo 6.º Fuente. Constituirán rentas de fuente paraguaya las que provienen de actividades desarrolladas en la República, de bienes situados o de derechos utilizados económicamente en la misma. — Ley N.º 6380/2019, art. 1 et 6 (principe de la source ; l'IRP suit la même règle, art. 47-48). Les revenus de source étrangère ne sont pas imposés. »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée

  9. 9.

    paraguay.divers.pct.10 : 10 %

    « Artículo 69. Tasas. El impuesto correspondiente a las rentas derivadas de la prestación de servicios personales se determinará mediante la aplicación de tasas progresivas vinculadas a una escala de rentas netas. […] 3. Igual o mayor a ₲ 150.000.001 10% »

    dnit.gov.pyVérifié le 2 nov. 2026Source vérifiée