Rumänien
Auswandern nach Rumänien 2026: niedrige Steuern, EU und Lebenshaltungskosten
Als Mitglied der EU verbindet Rumänien eine der niedrigsten Steuerbelastungen Europas mit einem dynamischen Technologiesektor und sehr niedrigen Lebenshaltungskosten. Für Bürger der EU ist die Niederlassung frei.
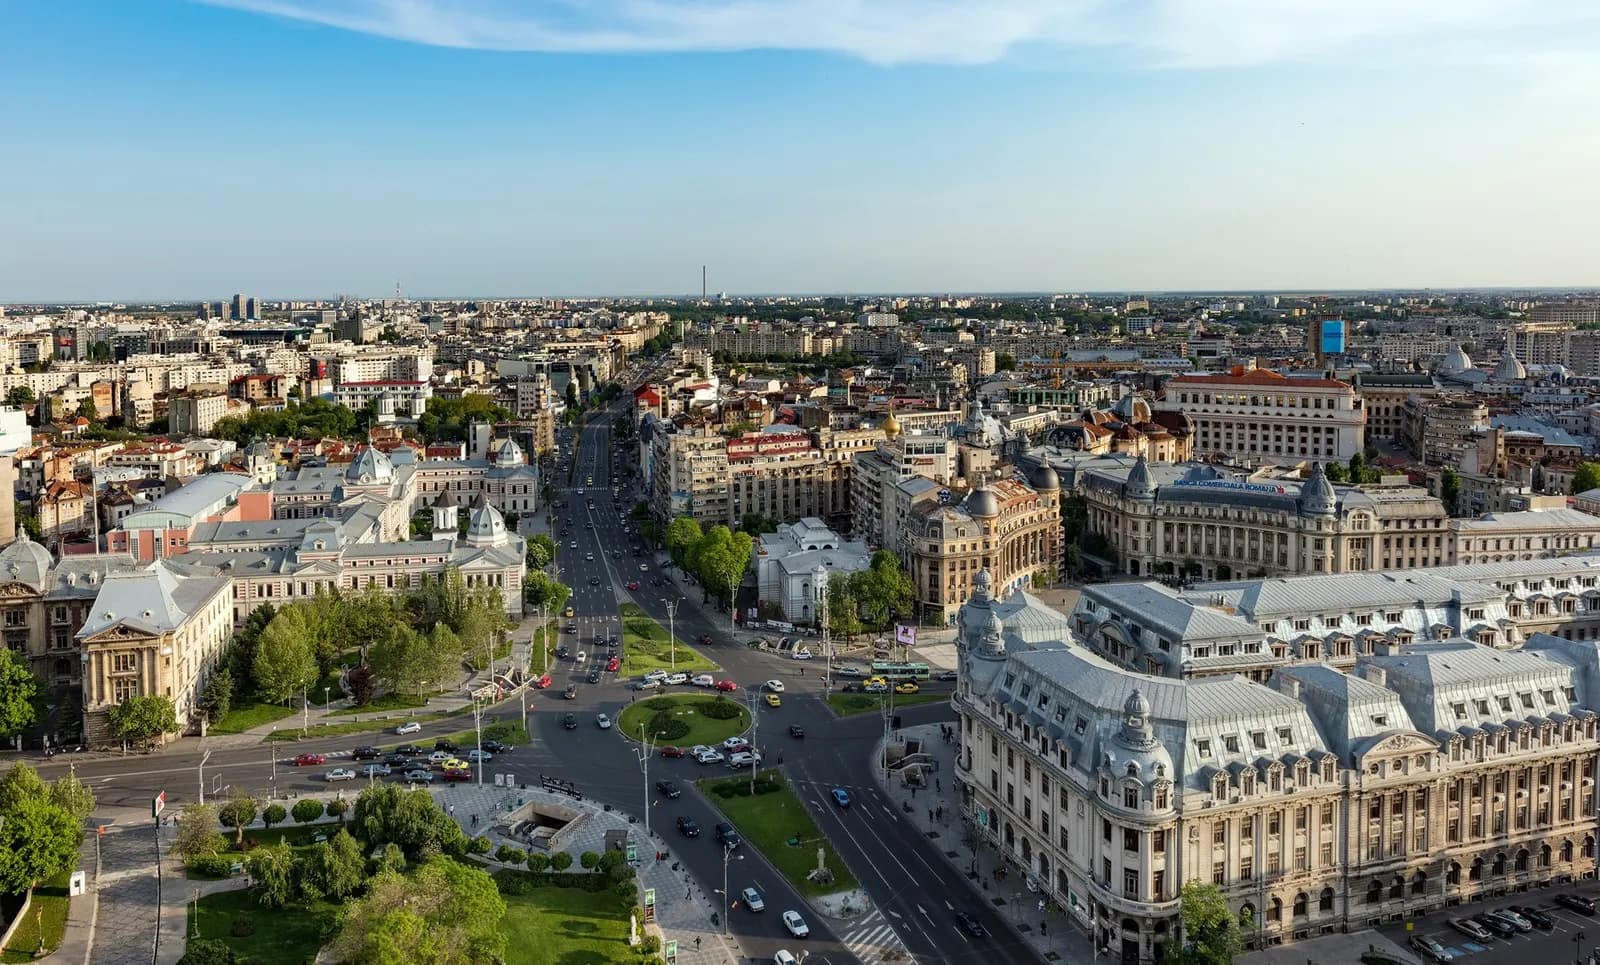
- Hauptstadt
- Bukarest
- Währung
- RON
- Region
- Europa
- Mitgliedschaften
- Europäische Union, Schengen-Raum
Steuerregelungen im Überblick
Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.
Ihre persönliche Besteuerung
Einkommensteuer: proportionaler SatzAllgemeine Regelung
- Für wen?
- Natürliche Personen, die im Sinne von Artikel 7 des Steuergesetzbuchs ansässig sind: Wohnsitz, Mittelpunkt der Lebensinteressen oder Aufenthalt über der gesetzlichen Schwelle innerhalb eines Zeitraums von zwölf Monaten.
- Welches Einkommen?
- Einkünfte jeder Kategorie (Gehälter, selbstständige Tätigkeit, Mieten, Kapitaleinkünfte), die kategorieweise besteuert werden.
- Welche Quelle?
- Ansässige: Welteinkommen. Nicht Ansässige: Einkünfte aus rumänischer Quelle.
- Bedingungen
- Einheitlicher Satz nach Artikel 64, ohne progressiven Tarif; Sozialbeiträge (Rente, Krankenversicherung) nicht geprüft und für die tatsächlichen Kosten maßgeblich.
- Dauer
- Allgemeines Regime, ohne zeitliche Begrenzung.
- Seit wann?
- In Kraft.
- 10 % Rumänien: proportionaler Einkommensteuersatz (Art. 64 des Steuergesetzbuchs)
- 183 Tage Rumänien: Aufenthaltsdauer, die die steuerliche Ansässigkeit begründet (Art. 7 des Steuergesetzbuchs)
Steuer auf DividendenAllgemeine Regelung
- Für wen?
- Empfänger von Dividenden, die von einer rumänischen Gesellschaft ausgeschüttet werden, insbesondere der geschäftsführende Gesellschafter eines Kleinstunternehmens.
- Welches Einkommen?
- Ausgeschüttete Dividenden.
- Welche Quelle?
- Dividenden aus rumänischer Quelle unterliegen dem Quellenabzug; Behandlung ausländischer Dividenden nicht geprüft.
- Bedingungen
- Durch das Gesetz 141/2025 angehobener Satz für ab 2026 ausgeschüttete Dividenden; kommt zur Körperschaftsteuer und gegebenenfalls zu den Krankenversicherungsbeiträgen hinzu.
- Dauer
- Allgemeines Regime.
- Seit wann?
- Satz anwendbar auf Dividenden, die seit dem 1. Januar 2026 ausgeschüttet werden; zuvor niedrigerer Satz.
- 16 % Rumänien: Steuersatz auf Dividenden (ab dem 1. Januar 2026, Gesetz 141/2025)
Ihr Unternehmen
KörperschaftsteuerAllgemeine Regelung
- Für wen?
- Rumänische Gesellschaften, die nicht unter das Regime des Kleinstunternehmens fallen, sowie Betriebsstätten.
- Welches Einkommen?
- Steuerpflichtiger Gewinn.
- Welche Quelle?
- Rumänische Gesellschaften: Welteinkünfte; Betriebsstätten: Gewinne mit Bezug zu Rumänien.
- Bedingungen
- Satz nach Artikel 17 des Steuergesetzbuchs; Regeln zur Mindestumsatzsteuer für große Unternehmen nicht geprüft. Die Mehrwertsteuer wurde zum 1. August 2025 durch das Gesetz 141/2025 angehoben.
- Dauer
- Allgemeines Regime.
- Seit wann?
- In Kraft.
- 16 % Rumänien: Satz der Gewinnsteuer für Gesellschaften (Art. 17 des Steuergesetzbuchs)
Regime des Kleinstunternehmens (Umsatzsteuer)An Bedingungen geknüpft
- Für wen?
- Rumänische juristische Personen, deren Einnahmen im Vorjahr die Obergrenze nicht überschreiten, die mindestens einen Arbeitnehmer beschäftigen, deren Kapital nicht vom Staat gehalten wird und deren Mehrheitsgesellschafter nur eine einzige Gesellschaft in dieses Regime einbringen.
- Welches Einkommen?
- Einnahmen (Umsatz) und nicht der Gewinn.
- Welche Quelle?
- Gesamte Einnahmen der Gesellschaft.
- Bedingungen
- Obergrenze, bemessen an den Einnahmen des Vorjahres, im Gegenwert in Lei; ausgeschlossene Tätigkeiten (insbesondere Bank, Versicherung, Glücksspiel, Kohlenwasserstoffe); fristgerechte Einreichung des Jahresabschlusses. Seit 2026 gilt ein einheitlicher Satz: Der zweite Satz und die Unterscheidung nach Tätigkeit sind entfallen. Das Regime benachteiligt Tätigkeiten mit geringer Marge.
- Dauer
- Solange die Voraussetzungen erfüllt sind, Geschäftsjahr für Geschäftsjahr; Ausscheiden in dem Jahr, in dem die Obergrenze überschritten wird.
- Seit wann?
- Regeln seit dem 1. Januar 2026 in Kraft (gesenkte Obergrenze und vereinheitlichter Satz); Prüfung der Einnahmen des Geschäftsjahres 2025.
- 1 % Rumänien: Satz der Kleinstunternehmensregelung auf den Umsatz (Art. 51)
- bis zu 100.000 € Rumänien: Einkommensobergrenze für die Mikrounternehmensregelung (ab dem 1. Januar 2026)
Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner
Kennzahlen
- Einwohner19.000.000Geprüft am 2. Nov. 2026
- Flug ab Parisetwa3 StundenGeprüft am 2. Nov. 2026
Besteuerung natürlicher Personen
Das rumänische Steuergesetzbuch definiert in Artikel 7 als ansässig die natürliche Person, die ihren Wohnsitz in Rumänien hat, dort den Mittelpunkt ihrer Lebensinteressen hat oder sich in einem beliebigen Zeitraum von zwölf Monaten, der im betreffenden Kalenderjahr endet, mindestens 183 Tage3 dort aufhält.
Die Einkommensteuer ist proportional. Artikel 64 des Steuergesetzbuchs legt den Satz auf 10 %4 fest, angewandt auf das steuerpflichtige Einkommen jeder Kategorie. Es gibt keinen progressiven Tarif: Derselbe Satz trifft den ersten verdienten Leu wie den letzten.
Dies ist einer der niedrigsten Einkommensteuersätze der Europäischen Union und der einzige Grund, warum Rumänien in Auswanderungsvergleichen auftaucht. Der Reiz liegt nicht in einem Sonderregime für Neuzuzügler wie in Portugal oder Italien, sondern im allgemeinen Recht, das für alle gilt.
Dieser Unterschied in der Natur ist entscheidend und wird selten verstanden. Ein Sonderregime ist zeitlich befristet, an eine kürzliche Niederlassung gebunden und kann über Nacht für neue Antragsteller geschlossen werden – Portugal hat dies gezeigt. Ein allgemeiner Satz hingegen läuft nicht aus: Er kann sich nur durch eine Reform ändern, die die gesamte Bevölkerung beträfe, was eine Änderung politisch teuer macht.
Gesellschaften
Die Körperschaftsteuer wird in Artikel 17 des Steuergesetzbuchs auf 16 %5 des steuerpflichtigen Gewinns festgelegt.
Ein besonderes Regime, das des Kleinstunternehmens, gilt unterhalb der in Artikel 47 definierten Umsatzschwellen. Es ersetzt die Gewinnsteuer durch eine auf die Einnahmen bezogene Abgabe zu einem einheitlichen Satz von 1 %6 seit dem 1. Januar 2026: Der zweite Satz und die Unterscheidung nach Tätigkeit sind entfallen.
Dieses Regime hat Rumänien unter digitalen Selbstständigen bekannt gemacht. Man muss jedoch seine Logik verstehen: Die Abgabe bemisst sich am Umsatz, nicht am Ergebnis. Eine Tätigkeit mit geringer Marge wird dadurch benachteiligt, während eine Beratungstätigkeit ohne Kosten stark begünstigt wird.
Seit 2026 ist die Einnahmenobergrenze des Regimes auf den Gegenwert von bis zu 100.000 €7 in Lei festgesetzt, bemessen an den Einnahmen des Vorjahres. Die Gesellschaft muss außerdem mindestens einen Arbeitnehmer beschäftigen, und bestimmte Tätigkeiten sind ausgeschlossen – insbesondere Bank, Versicherung, Glücksspiel und Kohlenwasserstoffe. Diese Regeln wurden in den letzten Jahren mehrfach geändert: Sie sind zum Zeitpunkt des Vorhabens bei der nationalen Steuerverwaltung zu prüfen.
Dividenden werden seit dem 1. Januar 2026 mit einem Satz von 16 %8 besteuert, der durch das Gesetz 141/2025 angehoben wurde und von der ausschüttenden Gesellschaft an der Quelle einbehalten wird: Die Erhöhung verteuert die Entnahme von Gewinnen aus einem Kleinstunternehmen.
Die rumänischen Sozialbeitragssätze veröffentlichen wir nicht: Sie sind in den uns vorliegenden Auszügen nicht enthalten, obwohl sie die tatsächliche Rendite des Regimes des Kleinstunternehmens stark belasten.
Diese letzte Lücke ist wichtig zu benennen. Den rumänischen Satz von 10 %4 mit dem französischen Tarif zu vergleichen, ohne die Beiträge und die Dividendenbesteuerung einzubeziehen, führt zu einem falschen Schluss. Die isolierte Zahl ist wertlos.
Aufenthaltswege und Visa
Rumänien ist Mitglied der Europäischen Union. Ein französischer Staatsangehöriger genießt dort Freizügigkeit: Er benötigt kein Visum, und sein Aufenthaltsrecht ergibt sich unmittelbar aus dem Vertrag.
Nach mehr als drei Monaten besteht die Formalität in einer Registrierung bei der Generalinspektion für Einwanderung, die eine Anmeldebescheinigung ausstellt. Dies ist keine Genehmigung, sondern eine Anmeldung: Das Recht besteht bereits vor dem Verfahren.
Die materielle Voraussetzung ist die des Unionsrechts: ausreichende Mittel und ein Krankenversicherungsschutz zu haben oder eine Tätigkeit auszuüben. Nach fünf Jahren ununterbrochenen Aufenthalts wird das Daueraufenthaltsrecht erworben.
Rumänien ist zudem dem Schengen-Raum beigetreten, zunächst für die Luft- und Seegrenzen, dann für die Landgrenzen. Diese Integration beendet die Kontrollen, die Fahrten auf der Straße nach Westeuropa erschwerten – ein praktischer Punkt für alle, die Bindungen in Frankreich behalten.
Für Selbstständige ist der wirklich strukturierende Schritt daher nicht der Aufenthalt, sondern die Eintragung: Gründung einer Gesellschaft oder Registrierung als zugelassene natürliche Person, Erlangung einer Steuernummer, Eröffnung eines Geschäftskontos. Hier liegen Dauer und Schwierigkeit.
Wir veröffentlichen keine Eintragungsfristen: Wir haben keine offizielle rumänische Quelle mit Zahlen und Datum.
Immobilien
Ein Staatsangehöriger der Europäischen Union kann in Rumänien frei Gebäude erwerben. Die historischen Beschränkungen für landwirtschaftliche und forstwirtschaftliche Flächen wurden für Europäer schrittweise aufgehoben, vorbehaltlich von Bewirtschaftungsbedingungen.
Der Markt wird von Bukarest dominiert, gefolgt von Cluj-Napoca, Timisoara und Brasov. Cluj hat einen deutlichen Preisanstieg erlebt, getragen von seinem Technologiesektor und seiner Universität, und seine Preise sind mit dem nationalen Durchschnitt nicht mehr vergleichbar.
Zwei technische Aspekte erfordern besondere Aufmerksamkeit. Zum einen die Rückgabe der unter dem kommunistischen Regime verstaatlichten Güter, Quelle eines alten Rechtsstreits, der nicht vollständig erloschen ist: Die Eigentumskette muss zurückverfolgt werden. Zum anderen die Bauqualität der Großwohnanlagen aus der Zeit vor 1990, von denen einige ein dokumentiertes Erdbebenrisiko aufweisen – Bukarest liegt in einer aktiven Erdbebenzone und verfügt über eine offizielle Einstufung gefährdeter Gebäude.
Dieser zweite Punkt ist spezifisch und ernst. Ein in eine hohe Erdbebenrisikoklasse eingestuftes Gebäude ist an einer an der Fassade angebrachten Markierung erkennbar; der Erwerb eines solchen Objekts führt zu aufwendigen Verstärkungsarbeiten und einem schwierigen Wiederverkauf. Die Prüfung der Einstufung geht jedem Angebot voraus.
Weder die rumänischen Übertragungssteuern noch die Grundsteuer noch die Besteuerung von Mieteinnahmen veröffentlichen wir: Sie sind in unseren Auszügen nicht enthalten.
Lebenshaltungskosten
Rumänien gehört zu den günstigsten Ländern der Europäischen Union, und der Abstand zu Frankreich ist bei Wohnen, Dienstleistungen und Arbeitskräften real. In den großen Städten hat er sich jedoch verringert, da die Gehälter im Technologiesektor die Preise nach oben gezogen haben.
Wir veröffentlichen kein monatliches Musterbudget: Wir haben keine offizielle rumänische Reihe gefunden, die einen mit dem eines Expatriates vergleichbaren Warenkorb misst.
Die Währung ist der Leu, nicht der Euro. Ein in Euro bezogenes Einkommen profitiert daher von einem Wechselkursunterschied, ist aber auch dessen Entwicklung ausgesetzt; die Einführung des Euro ist ein erklärtes Ziel ohne festen Termin.
Die Mehrwertsteuer wurde zudem zum 1. August 2025 durch das Gesetz 141/2025 angehoben: Ihr Normalsatz beträgt nun 21 %9, eine Erhöhung, die in jedes Konsumbudget einzubeziehen ist.
Drei Posten verdienen Aufmerksamkeit. Die Gesundheit, deren öffentliches System unterfinanziert ist und die Einwohner in einen sich rasch entwickelnden Privatsektor drängt. Die internationale Schulbildung, die in Bukarest konzentriert und teuer ist. Und die Energie, deren Preise starke Schwankungen erlebt haben.
Im Gegenzug ist die digitale Anbindung Rumäniens ausgezeichnet, und das ist ein ständiges Argument der im Land niedergelassenen Remote-Arbeitenden. Die Flugverbindungen nach Frankreich sind ab Bukarest, Cluj und Timisoara häufig und günstig.
Formalitäten und Fristen
- Einreisen und sich niederlassen ohne Visumformalität, da die Freizügigkeit von Rechts wegen gilt;
- nach mehr als drei Monaten die Anmeldebescheinigung bei der Generalinspektion für Einwanderung beantragen;
- die Form der Ausübung abwägen – Gesellschaft im Regime des Kleinstunternehmens oder im allgemeinen Recht – und dabei die Beiträge und die Dividendenbesteuerung berücksichtigen, nicht nur den ausgewiesenen Satz;
- die geltenden Umsatzschwellen prüfen, die sich mehrfach geändert haben;
- den Wegzug aus Frankreich nach den dort geltenden eigenen Kriterien und nach dem französisch-rumänischen Abkommen behandeln.
Der dritte Punkt ist der, an dem sich die unangenehmen Überraschungen entscheiden. Eine auf den Satz von 1 %6 ausgerichtete Konstruktion verliert den Großteil ihres Reizes, sobald die Vergütung des Geschäftsführers und die Gewinnausschüttung berücksichtigt werden. Die Berechnung muss auf das verfügbare Nettoeinkommen gestützt werden, nicht auf die Steuer der Gesellschaft.
Wachsamkeitspunkte
- Der Satz von 10 %4 gilt allgemein und ist kein befristetes Regime: Das ist ein Unterschied in der Natur zu den portugiesischen oder italienischen Regelungen.
- Das Regime des Kleinstunternehmens besteuert den Umsatz, nicht die Marge: Es benachteiligt Tätigkeiten mit geringen Margen.
- Seine Schwellen wurden zuletzt mehrfach geändert: Die Regel muss zum Zeitpunkt des Vorhabens geprüft werden.
- Das Erdbebenrisiko in Bukarest ist Gegenstand einer offiziellen Gebäudeeinstufung: Sie ist vor jedem Kauf zu prüfen.
- Die Freizügigkeit befreit vom Visum, nicht aber von der Registrierung nach mehr als drei Monaten.
Schließlich leidet Rumänien unter einem Image, das der wirtschaftlichen Realität nicht mehr entspricht – und genau dieser Abstand macht den Reiz des Landes aus. Rumänien vereint die Zugehörigkeit zur Europäischen Union, die Freizügigkeit, den Schengen-Raum, eine erstklassige digitale Infrastruktur und eine der niedrigsten Besteuerungen natürlicher Personen in der Union. Die Nachteile liegen anderswo: eine langsame Verwaltung, ein mangelhaftes öffentliches Gesundheitssystem und eine steuerrechtliche Instabilität, die dazu zwingt, die Regeln jedes Jahr erneut zu prüfen, statt sich auf sie verlassen zu können.
Vorteile & Nachteile
Vorteile
10 %10 Flat Tax, sehr niedrige Lebenshaltungskosten
Frankophiles Land, französisches Lycée in Bukarest
Eines der schnellsten Internets der Welt
Nachteile
Kleinunternehmerregime (Micro-Entreprise) in den letzten Jahren deutlich verschärft
Schwache öffentliche Krankenhäuser
Steuerliche Instabilität (Haushaltsdefizit → regelmäßige Erhöhungen)
Häufige Fragen
Wie ist die Besteuerung in Rumänien?
Rumänien erhebt eine Einkommensteuer zu einem ermäßigten Satz und bietet kleinen Unternehmen ein vorteilhaftes Kleinunternehmerregime (Micro-Entreprise), das zu den günstigsten in der EU zählt.
Kann sich ein Franzose dort problemlos niederlassen?
Ja: Als EU-Bürger meldet er sich vor Ort einfach an.
Sind die Lebenshaltungskosten wirklich niedrig?
Ja: Rumänien gehört zu den günstigsten Ländern der EU und bietet ein sehr schnelles Internet.
Banken und Konten
Dieses Land auf der Steuerkarte ansehen
Gut zu wissen
Quellen und Prüfdaten
- 1.
Einwohner : 19.000.000
Geprüft am 2. Nov. 2026
- 2.
Flug ab Paris : 3 Stunden
Geprüft am 2. Nov. 2026
- 3.
Rumänien: Aufenthaltsdauer, die die steuerliche Ansässigkeit begründet (Art. 7 des Steuergesetzbuchs) : 183 Tage
« c) este prezentă în România pentru o perioadă sau mai multe perioade care depășesc în total 183 de zile, pe parcursul oricărui interval de 12 luni consecutive, care se încheie în anul calendaristic vizat »
static.anaf.roGeprüft am 2. Nov. 2026Quelle geprüft
- 4.
Rumänien: proportionaler Einkommensteuersatz (Art. 64 des Steuergesetzbuchs) : 10 %
« ART. 64 - Cotele de impozitare (1) Cota de impozit este de 10% și se aplică asupra venitului impozabil corespunzător fiecărei surse din fiecare categorie pentru determinarea impozitului pe veniturile din: a) activități independente; a1) drepturi de proprietate intelectuală; b) salarii și asimilate salariilor; c) cedarea folosinței bunurilor; d) investiții; e) pensii; f) activități agricole, silvicultură și piscicultură; g) premii; h) alte surse. »
static.anaf.roGeprüft am 2. Nov. 2026Quelle geprüft
- 5.
Rumänien: Satz der Gewinnsteuer für Gesellschaften (Art. 17 des Steuergesetzbuchs) : 16 %
« ART. 17 - Cota de impozitare Cota de impozit pe profit care se aplică asupra profitului impozabil este de 16%. »
static.anaf.roGeprüft am 2. Nov. 2026Quelle geprüft
- 6.
Rumänien: Satz der Kleinstunternehmensregelung auf den Umsatz (Art. 51) : 1 %
« ART. 51 - Cotele de impozitare — (1) Cota de impozit pe veniturile microîntreprinderilor este de 1%. ; ART. 47 - (1) […] o microîntreprindere este o persoană juridică română care îndeplinește cumulativ următoarele condiții, la data de 31 decembrie a anului fiscal precedent: […] c) a realizat venituri care nu au depăşit echivalentul în lei a 100.000 euro — Legea nr. 227/2015 privind Codul fiscal, art. 51 al. (1) et art. 47 al. (1) c) (texte consolidé ANAF, dernière mise à jour OUG nr. 38/2026). »
static.anaf.roGeprüft am 2. Nov. 2026Quelle geprüft
- 7.
Rumänien: Einkommensobergrenze für die Mikrounternehmensregelung (ab dem 1. Januar 2026) : 100.000 €
« Limita veniturilor realizate, reprezentând echivalentul în lei a 100.000 euro începând cu 1 ianuarie 2026, se verifică pe baza veniturilor realizate de către persoana juridică română la data de 31 decembrie 2025. »
ANAF – DGRFP Galați / AJFP Buzău, « Regimul fiscal al impozitului pe veniturile microîntreprinderilor (16 juin 2026) »Geprüft am 2. Nov. 2026Quelle geprüft
- 8.
Rumänien: Steuersatz auf Dividenden (ab dem 1. Januar 2026, Gesetz 141/2025) : 16 %
« Începând cu 01.01.2026, se va aplica o cotă de impozitare de 16%. »
ANAF – DGRFP Galați / AJFP Vrancea, « Modificări referitoare la impozitul pe dividende »Geprüft am 2. Nov. 2026Quelle geprüft
- 9.
Rumänien: Normalsatz der Mehrwertsteuer (Art. 291 des Steuergesetzbuchs, seit dem 1. August 2025) : 21 %
« iar nivelul acesteia este 21%. »
Parlamentul României (publiée par l’ANAF), « Legea nr. 141/2025 privind unele măsuri fiscal-bugetare (Monitorul Oficial nr. 699 din 25 iulie 2025) »Geprüft am 2. Nov. 2026Quelle geprüft
- 10.
roumanie.cout-vie.pct.10 : 10 %
Geprüft am 2. Nov. 2026