Roumanie
S'expatrier en Roumanie en 2026 : fiscalité basse, UE et coût de la vie
Membre de l'UE, la Roumanie combine une fiscalité parmi les plus légères d'Europe, un secteur technologique dynamique et un coût de la vie très bas. L'installation est libre pour les citoyens de l'UE.
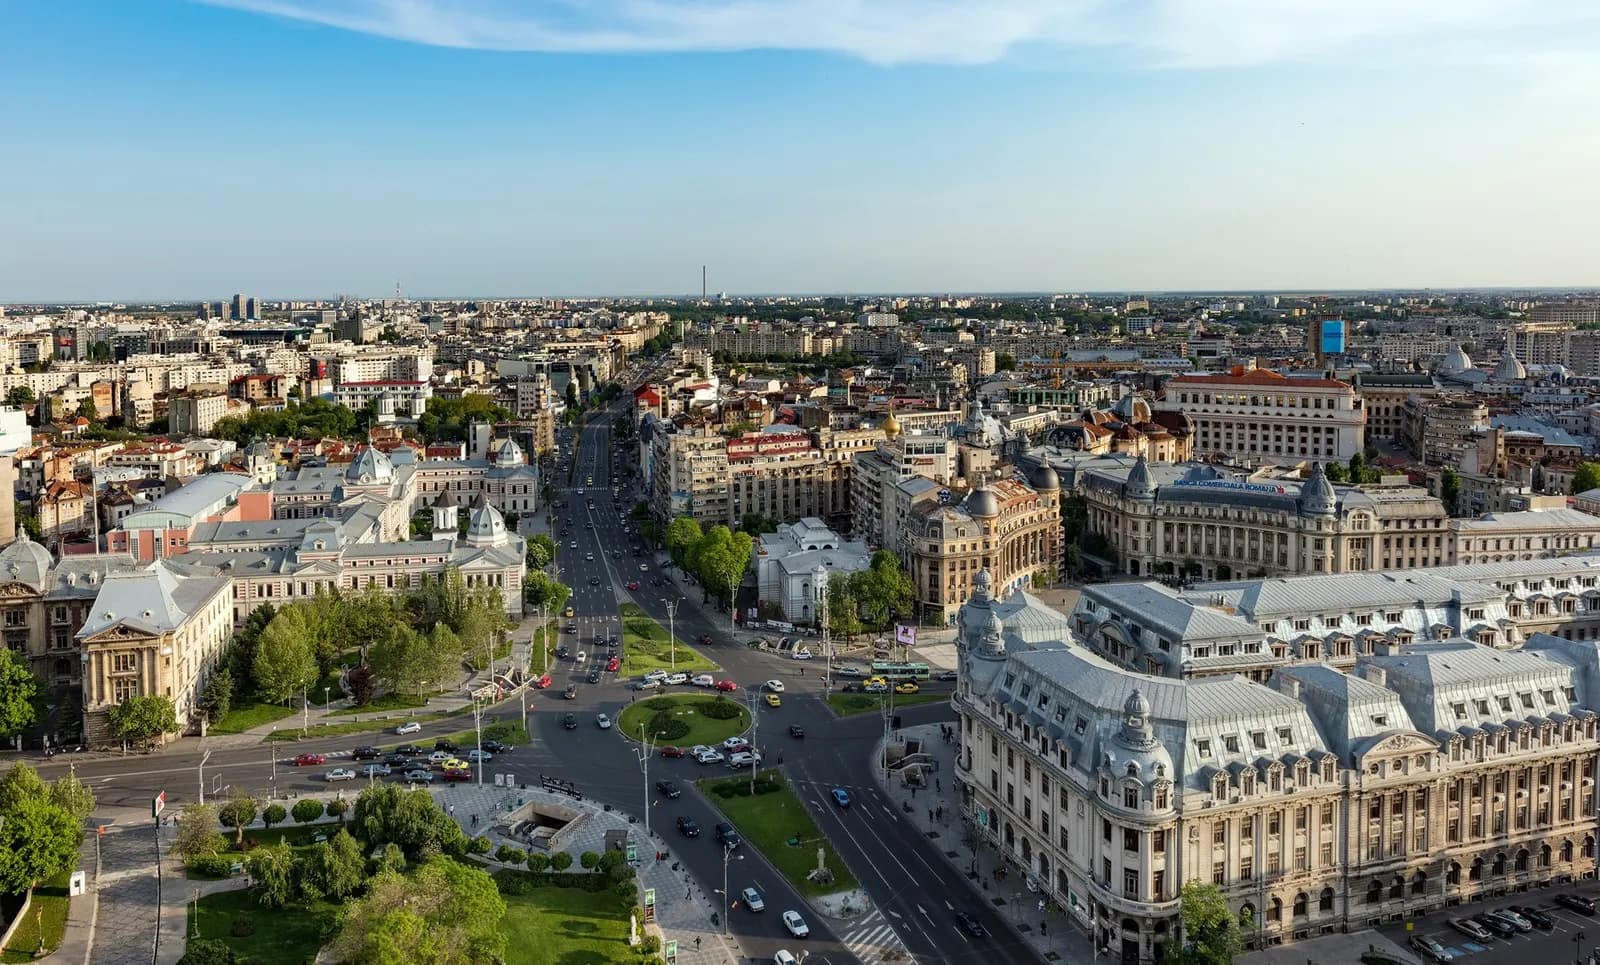
- Capitale
- Bucarest
- Monnaie
- RON
- Région
- Europe
- Appartenances
- Union européenne, Espace Schengen
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu : taux proportionnelRégime général
- Pour qui ?
- Personnes physiques résidentes au sens de l’article 7 du code fiscal : domicile, centre des intérêts vitaux ou séjour au-delà du seuil légal sur une période de douze mois.
- Quel revenu ?
- Revenus de chaque catégorie (salaires, activité indépendante, loyers, revenus d’investissement), imposés catégorie par catégorie.
- Quelle source ?
- Résidents : revenus mondiaux. Non-résidents : revenus de source roumaine.
- Conditions
- Taux unique de l’article 64, sans barème progressif ; contributions sociales (pension, santé) non vérifiées et déterminantes pour le coût réel.
- Durée
- Régime de droit commun, sans limite de durée.
- Depuis quand ?
- En vigueur.
- 10 % Roumanie : taux proportionnel de l'impôt sur le revenu (art. 64 du code fiscal)
- 183 jours Roumanie : durée de séjour emportant la résidence fiscale (art. 7 du code fiscal)
Impôt sur les dividendesRégime général
- Pour qui ?
- Bénéficiaires de dividendes versés par une société roumaine, notamment l’associé-dirigeant d’une micro-entreprise.
- Quel revenu ?
- Dividendes distribués.
- Quelle source ?
- Dividendes de source roumaine retenus à la source ; traitement des dividendes étrangers non vérifié.
- Conditions
- Taux relevé par la loi 141/2025 pour les dividendes distribués à compter de 2026 ; s’ajoute à l’impôt de la société et aux contributions de santé éventuelles.
- Durée
- Régime de droit commun.
- Depuis quand ?
- Taux applicable aux dividendes distribués depuis le 1er janvier 2026 ; taux inférieur auparavant.
- 16 % Roumanie : taux de l’impôt sur les dividendes (à partir du 1er janvier 2026, loi 141/2025)
Votre entreprise
Impôt sur le bénéfice des sociétésRégime général
- Pour qui ?
- Sociétés roumaines ne relevant pas du régime de la micro-entreprise, et établissements stables.
- Quel revenu ?
- Bénéfice imposable.
- Quelle source ?
- Sociétés roumaines : bénéfices mondiaux ; établissements stables : bénéfices rattachés à la Roumanie.
- Conditions
- Taux de l’article 17 du code fiscal ; règles d’impôt minimum sur le chiffre d’affaires des grandes entreprises non vérifiées. La TVA a été relevée au 1er août 2025 par la loi 141/2025.
- Durée
- Régime de droit commun.
- Depuis quand ?
- En vigueur.
- 16 % Roumanie : taux de l'impôt sur le bénéfice des sociétés (art. 17 du code fiscal)
Régime de la micro-entreprise (impôt sur le chiffre d’affaires)Conditionnel
- Pour qui ?
- Personnes morales roumaines dont les revenus de l’exercice précédent ne dépassent pas le plafond, ayant au moins un salarié, dont le capital n’est pas détenu par l’État, et dont les associés majoritaires ne placent qu’une seule société dans le régime.
- Quel revenu ?
- Revenus (chiffre d’affaires) et non bénéfice.
- Quelle source ?
- Ensemble des revenus de la société.
- Conditions
- Plafond apprécié sur les revenus de l’exercice précédent, en équivalent lei ; activités exclues (banque, assurance, jeux, hydrocarbures notamment) ; dépôt des états financiers dans les délais. Depuis 2026, taux unique : le second taux et la distinction selon l’activité ont disparu. Le régime pénalise les activités à faible marge.
- Durée
- Tant que les conditions sont remplies, exercice par exercice ; sortie l’année du dépassement du plafond.
- Depuis quand ?
- Règles en vigueur depuis le 1er janvier 2026 (plafond abaissé et taux unifié) ; vérification des revenus de l’exercice 2025.
- 1 % Roumanie : taux du régime de la micro-entreprise sur le chiffre d'affaires (art. 51)
- jusqu’à 100 000 € Roumanie : plafond de revenus du régime de la micro-entreprise (à partir du 1er janvier 2026)
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population19 000 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron3 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
Le code fiscal roumain définit le résident, à son article 7, comme la personne physique qui a son domicile en Roumanie, y a le centre de ses intérêts vitaux, ou y séjourne au moins 183 jours3 au cours de toute période de douze mois s'achevant dans l'année civile concernée.
L'impôt sur le revenu est proportionnel. L'article 64 du code fiscal fixe le taux à 10 %4, appliqué au revenu imposable de chaque catégorie. Il n'y a pas de barème progressif : le même taux frappe le premier leu gagné et le dernier.
C'est l'un des taux d'impôt sur le revenu les plus bas de l'Union européenne, et c'est l'unique raison pour laquelle la Roumanie figure dans les comparaisons d'expatriation. L'attrait n'est pas un régime dérogatoire réservé aux nouveaux arrivants, comme au Portugal ou en Italie, mais le droit commun appliqué à tous.
Cette différence de nature est décisive et rarement comprise. Un régime dérogatoire est borné dans le temps, conditionné à une installation récente, et peut être fermé aux nouveaux entrants du jour au lendemain — le Portugal l'a démontré. Un taux de droit commun, lui, ne s'éteint pas : il ne peut changer que par une réforme qui toucherait l'ensemble de la population, ce qui en rend la modification politiquement coûteuse.
Sociétés
L'impôt sur le bénéfice des sociétés est fixé par l'article 17 du code fiscal à 16 %5 du profit imposable.
Un régime particulier, dit de la micro-entreprise, s'applique en dessous de seuils de chiffre d'affaires définis à l'article 47. Il substitue à l'impôt sur le bénéfice un prélèvement assis sur les recettes, à un taux unique de 1 %6 depuis le 1er janvier 2026 : le second taux et la distinction selon l’activité ont disparu.
Ce régime a fait la réputation de la Roumanie auprès des indépendants du numérique. Il faut toutefois en comprendre la logique : le prélèvement porte sur le chiffre d'affaires, non sur le résultat. Une activité à faible marge y est donc pénalisée, tandis qu'une activité de conseil sans charges y est très avantagée.
Depuis 2026, le plafond de revenus du régime est fixé à l’équivalent en lei de jusqu’à 100 000 €7, apprécié sur les revenus de l’exercice précédent. La société doit en outre employer au moins un salarié, et certaines activités sont exclues — banque, assurance, jeux, hydrocarbures notamment. Ces règles ont été modifiées à plusieurs reprises ces dernières années : elles doivent être vérifiées à la date du projet auprès de l'agence nationale d'administration fiscale.
Les dividendes sont imposés, depuis le 1er janvier 2026, au taux de 16 %8, relevé par la loi 141/2025 et retenu à la source par la société distributrice : la hausse alourdit le coût de la sortie des bénéfices d’une micro-entreprise.
Nous ne publions pas les taux roumains de cotisations sociales : ils ne figurent pas dans les extraits dont nous disposons, alors qu'ils pèsent lourdement sur le rendement réel du régime de la micro-entreprise.
Cette dernière lacune est importante à signaler. Comparer le taux roumain de 10 %4 au barème français sans intégrer les cotisations et la taxation des dividendes conduit à une conclusion fausse. Le chiffre isolé ne vaut rien.
Voies de séjour et visas
La Roumanie est membre de l'Union européenne. Un ressortissant français y bénéficie de la libre circulation : il n'a besoin d'aucun visa, et son droit de séjour découle directement du traité.
Au-delà de trois mois, la formalité consiste en un enregistrement auprès de l'inspection générale pour l'immigration, qui délivre un certificat d'enregistrement. Ce n'est pas une autorisation mais une déclaration : le droit préexiste à la démarche.
La condition de fond est celle du droit européen : disposer de ressources suffisantes et d'une couverture maladie, ou exercer une activité. Après cinq années de séjour continu, le droit de séjour permanent s'acquiert.
La Roumanie a par ailleurs rejoint l'espace Schengen, d'abord pour les frontières aériennes et maritimes, puis pour les frontières terrestres. Cette intégration met fin aux contrôles qui compliquaient les trajets routiers vers l'Europe occidentale, un point pratique pour qui conserve des attaches en France.
Pour un indépendant, la démarche réellement structurante n'est donc pas le séjour mais l'immatriculation : constitution d'une société ou enregistrement comme personne physique autorisée, obtention d'un numéro fiscal, ouverture d'un compte bancaire professionnel. C'est là que se situent le délai et la difficulté.
Nous ne publions pas de délais d'immatriculation : nous n'avons pas de source officielle roumaine chiffrée et datée.
Immobilier
Un ressortissant de l'Union européenne acquiert librement un bâti en Roumanie. Les restrictions historiques portant sur les terrains agricoles et forestiers ont été progressivement levées pour les Européens, sous réserve de conditions d'exploitation.
Le marché est dominé par Bucarest, puis par Cluj-Napoca, Timisoara et Brasov. Cluj a connu une hausse marquée, portée par son secteur technologique et son université, et ses prix ne se comparent plus à la moyenne nationale.
Deux points de vigilance techniques dominent. La restitution des biens nationalisés sous le régime communiste, source d'un contentieux ancien qui n'est pas entièrement éteint : la chaîne de propriété doit être remontée. Et la qualité de construction des grands ensembles d'avant 1990, dont certains présentent un risque sismique documenté — Bucarest est située en zone sismique active et dispose d'un classement officiel des bâtiments à risque.
Ce second point est spécifique et sérieux. Un immeuble classé en catégorie de risque sismique élevé se signale par une pastille apposée sur la façade ; l'acquisition d'un tel bien expose à des travaux de consolidation lourds et à une revente difficile. La vérification du classement précède toute offre.
Nous ne publions ni les droits de mutation roumains, ni l'impôt foncier, ni le régime d'imposition des revenus locatifs : ils ne figurent pas dans nos extraits.
Coût de la vie
La Roumanie compte parmi les pays les moins chers de l'Union européenne, et l'écart avec la France est réel sur le logement, les services et la main-d'œuvre. Il s'est toutefois réduit dans les grandes villes, où les salaires du secteur technologique ont tiré les prix.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle roumaine mesurant un panier de dépenses comparable à celui d'un expatrié.
La monnaie est le leu, non l'euro. Un revenu perçu en euros bénéficie donc d'un différentiel de change, mais il expose aussi à son évolution ; l'adoption de l'euro est un objectif affiché sans échéance ferme.
La taxe sur la valeur ajoutée a par ailleurs été relevée au 1er août 2025 par la loi 141/2025 : son taux normal est désormais de 21 %9, une hausse à intégrer à tout budget de consommation.
Trois postes méritent attention. La santé, dont le système public est sous-doté et pousse les résidents vers un secteur privé en développement rapide. La scolarité internationale, concentrée à Bucarest et coûteuse. Et l'énergie, dont les prix ont connu des variations fortes.
En contrepartie, la connectivité numérique roumaine est excellente, et c'est un argument constant des travailleurs à distance installés dans le pays. Les liaisons aériennes vers la France sont fréquentes et peu coûteuses depuis Bucarest, Cluj et Timisoara.
Démarches et délais
- Entrer et s'installer sans formalité de visa, la libre circulation s'appliquant de plein droit ;
- au-delà de trois mois, demander le certificat d'enregistrement auprès de l'inspection générale pour l'immigration ;
- arbitrer la forme d'exercice — société soumise au régime de la micro-entreprise ou au droit commun — en intégrant les cotisations et la taxation des dividendes, et non le seul taux affiché ;
- vérifier les seuils de chiffre d'affaires en vigueur, qui ont changé à plusieurs reprises ;
- traiter le départ de France selon ses propres critères et selon la convention franco-roumaine.
Le troisième point est celui où se jouent les mauvaises surprises. Un montage calibré sur le taux de 1 %6 perd l'essentiel de son intérêt une fois la rémunération du dirigeant et la distribution des bénéfices prises en compte. Le calcul doit être fait sur le revenu net disponible, pas sur l'impôt de la société.
Points de vigilance
- Le taux de 10 %4 est de droit commun, non un régime temporaire : c'est une différence de nature avec les dispositifs portugais ou italien.
- Le régime de la micro-entreprise taxe le chiffre d'affaires, pas la marge : il pénalise les activités à faibles marges.
- Ses seuils ont été modifiés plusieurs fois récemment : la règle doit être vérifiée à la date du projet.
- Le risque sismique de Bucarest fait l'objet d'un classement officiel des bâtiments : il se vérifie avant tout achat.
- La libre circulation dispense de visa mais pas de l'enregistrement au-delà de trois mois.
Enfin, la Roumanie souffre d'une image qui ne correspond plus à sa réalité économique, et cet écart est précisément ce qui fait son intérêt. Le pays combine l'appartenance à l'Union européenne, la libre circulation, l'espace Schengen, une infrastructure numérique de premier plan et l'une des fiscalités personnelles les plus légères de l'Union. Ce que l'on y perd est ailleurs : une administration lente, un système de santé public défaillant, et une instabilité législative en matière fiscale qui contraint à revérifier les règles à chaque exercice plutôt qu'à les tenir pour acquises.
Avantages & inconvénients
Avantages
10 %10 flat, coût de la vie très bas
Pays francophile, lycée français à Bucarest
Internet parmi les plus rapides du monde
Inconvénients
Régime micro-entreprise fortement durci ces dernières années
Hôpitaux publics faibles
Instabilité fiscale (déficit budgétaire → hausses régulières)
Questions fréquentes
Quelle est la fiscalité en Roumanie ?
La Roumanie applique un impôt sur le revenu à taux réduit et un régime micro-entreprise avantageux pour les petites sociétés, parmi les plus légers de l'UE.
Un Français peut-il s'y installer facilement ?
Oui : citoyen de l'UE, il s'enregistre simplement localement.
Le coût de la vie est-il vraiment bas ?
Oui : la Roumanie figure parmi les pays les moins chers de l'UE, avec un internet très rapide.
Banques et comptes
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 19 000 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 3 heures
Vérifié le 2 nov. 2026
- 3.
Roumanie : durée de séjour emportant la résidence fiscale (art. 7 du code fiscal) : 183 jours
« c) este prezentă în România pentru o perioadă sau mai multe perioade care depășesc în total 183 de zile, pe parcursul oricărui interval de 12 luni consecutive, care se încheie în anul calendaristic vizat »
static.anaf.roVérifié le 2 nov. 2026Source vérifiée
- 4.
Roumanie : taux proportionnel de l'impôt sur le revenu (art. 64 du code fiscal) : 10 %
« ART. 64 - Cotele de impozitare (1) Cota de impozit este de 10% și se aplică asupra venitului impozabil corespunzător fiecărei surse din fiecare categorie pentru determinarea impozitului pe veniturile din: a) activități independente; a1) drepturi de proprietate intelectuală; b) salarii și asimilate salariilor; c) cedarea folosinței bunurilor; d) investiții; e) pensii; f) activități agricole, silvicultură și piscicultură; g) premii; h) alte surse. »
static.anaf.roVérifié le 2 nov. 2026Source vérifiée
- 5.
Roumanie : taux de l'impôt sur le bénéfice des sociétés (art. 17 du code fiscal) : 16 %
« ART. 17 - Cota de impozitare Cota de impozit pe profit care se aplică asupra profitului impozabil este de 16%. »
static.anaf.roVérifié le 2 nov. 2026Source vérifiée
- 6.
Roumanie : taux du régime de la micro-entreprise sur le chiffre d'affaires (art. 51) : 1 %
« ART. 51 - Cotele de impozitare — (1) Cota de impozit pe veniturile microîntreprinderilor este de 1%. ; ART. 47 - (1) […] o microîntreprindere este o persoană juridică română care îndeplinește cumulativ următoarele condiții, la data de 31 decembrie a anului fiscal precedent: […] c) a realizat venituri care nu au depăşit echivalentul în lei a 100.000 euro — Legea nr. 227/2015 privind Codul fiscal, art. 51 al. (1) et art. 47 al. (1) c) (texte consolidé ANAF, dernière mise à jour OUG nr. 38/2026). »
static.anaf.roVérifié le 2 nov. 2026Source vérifiée
- 7.
Roumanie : plafond de revenus du régime de la micro-entreprise (à partir du 1er janvier 2026) : 100 000 €
« Limita veniturilor realizate, reprezentând echivalentul în lei a 100.000 euro începând cu 1 ianuarie 2026, se verifică pe baza veniturilor realizate de către persoana juridică română la data de 31 decembrie 2025. »
ANAF – DGRFP Galați / AJFP Buzău, « Regimul fiscal al impozitului pe veniturile microîntreprinderilor (16 juin 2026) »Vérifié le 2 nov. 2026Source vérifiée
- 8.
Roumanie : taux de l’impôt sur les dividendes (à partir du 1er janvier 2026, loi 141/2025) : 16 %
« Începând cu 01.01.2026, se va aplica o cotă de impozitare de 16%. »
ANAF – DGRFP Galați / AJFP Vrancea, « Modificări referitoare la impozitul pe dividende »Vérifié le 2 nov. 2026Source vérifiée
- 9.
Roumanie : taux normal de la TVA (art. 291 du code fiscal, depuis le 1er août 2025) : 21 %
« iar nivelul acesteia este 21%. »
Parlamentul României (publiée par l’ANAF), « Legea nr. 141/2025 privind unele măsuri fiscal-bugetare (Monitorul Oficial nr. 699 din 25 iulie 2025) »Vérifié le 2 nov. 2026Source vérifiée
- 10.
roumanie.cout-vie.pct.10 : 10 %
Vérifié le 2 nov. 2026