Rumanía
Mudarse a Rumanía en 2026: fiscalidad baja, UE y coste de la vida
Miembro de la UE, Rumanía combina una de las fiscalidades más ligeras de Europa, un sector tecnológico dinámico y un coste de la vida muy bajo. La instalación es libre para los ciudadanos de la UE.
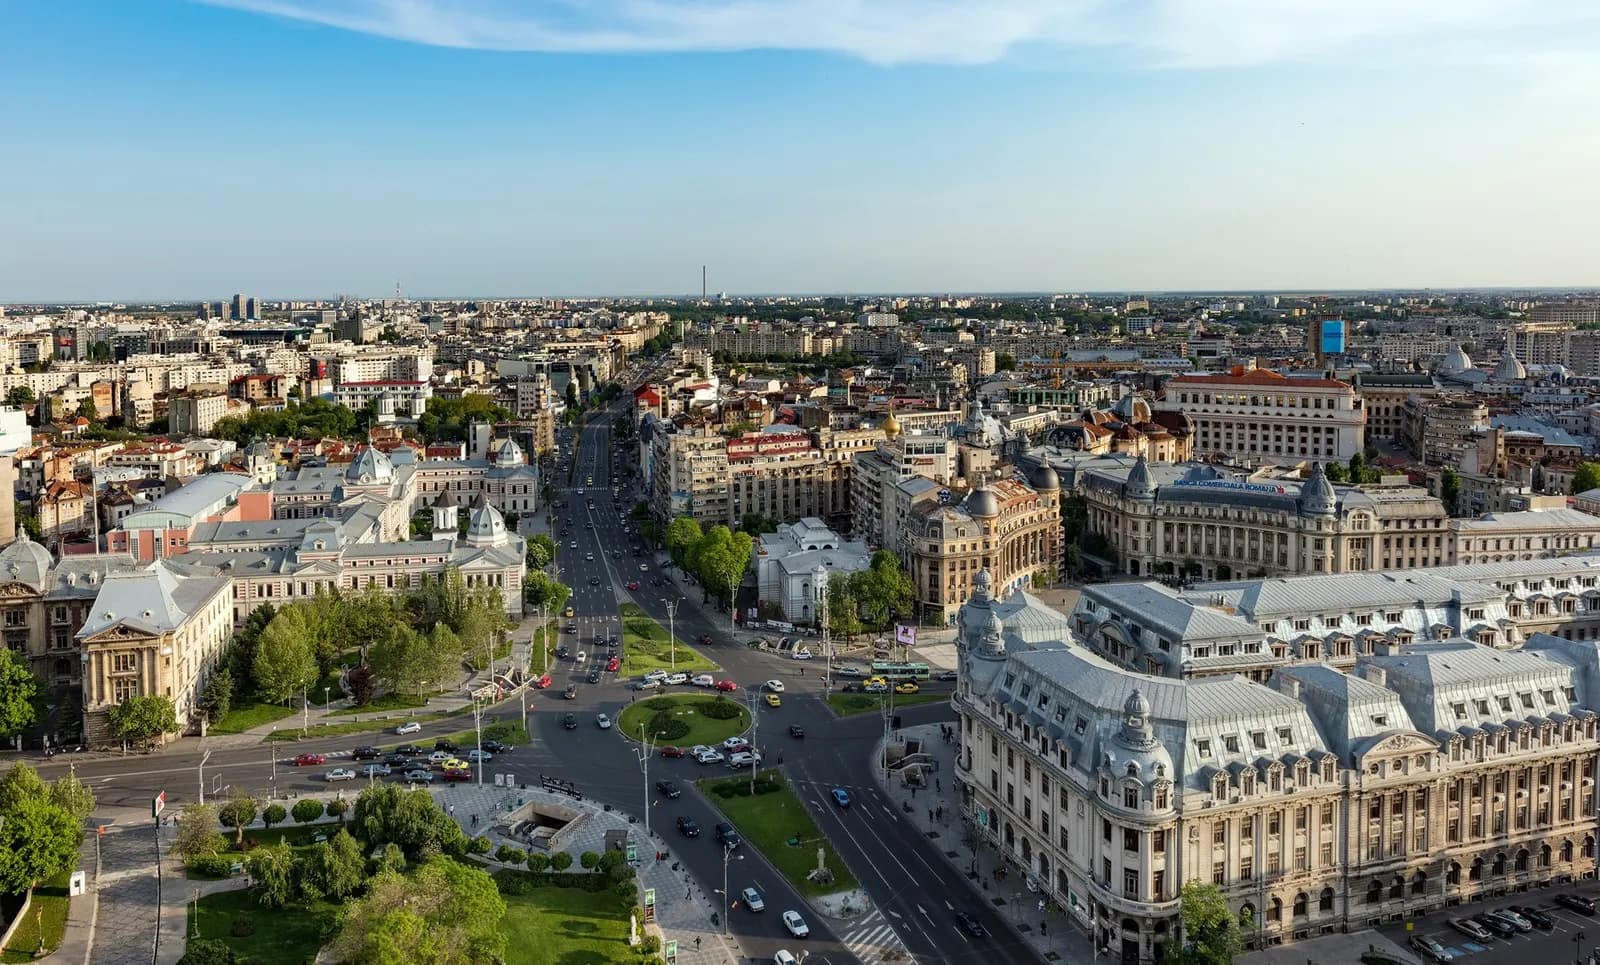
- Capital
- Bucarest
- Moneda
- RON
- Región
- Europa
- Pertenencias
- Unión Europea, Espacio Schengen
Resumen de los regímenes fiscales
Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.
Su fiscalidad personal
Impuesto sobre la renta: tipo proporcionalRégimen general
- ¿Para quién?
- Personas físicas residentes en el sentido del artículo 7 del código fiscal: domicilio, centro de intereses vitales o estancia superior al umbral legal en un período de doce meses.
- ¿Qué renta?
- Rentas de cada categoría (salarios, actividad independiente, alquileres, rentas de inversión), gravadas categoría por categoría.
- ¿Qué fuente?
- Residentes: renta mundial. No residentes: rentas de fuente rumana.
- Condiciones
- Tipo único del artículo 64, sin escala progresiva; cotizaciones sociales (pensión, sanidad) no verificadas y determinantes para el coste real.
- Duración
- Régimen de derecho común, sin límite de duración.
- ¿Desde cuándo?
- En vigor.
- 10 % Rumanía: tipo proporcional del impuesto sobre la renta (art. 64 del código fiscal)
- 183 días Rumanía: duración de estancia que determina la residencia fiscal (art. 7 del código fiscal)
Impuesto sobre los dividendosRégimen general
- ¿Para quién?
- Beneficiarios de dividendos pagados por una sociedad rumana, en particular el socio-administrador de una microempresa.
- ¿Qué renta?
- Dividendos distribuidos.
- ¿Qué fuente?
- Dividendos de fuente rumana con retención en origen; tratamiento de los dividendos extranjeros no verificado.
- Condiciones
- Tipo elevado por la ley 141/2025 para los dividendos distribuidos a partir de 2026; se suma al impuesto de la sociedad y a las eventuales contribuciones sanitarias.
- Duración
- Régimen de derecho común.
- ¿Desde cuándo?
- Tipo aplicable a los dividendos distribuidos desde el 1 de enero de 2026; tipo inferior anteriormente.
- 16 % Rumanía: tipo del impuesto sobre los dividendos (a partir del 1 de enero de 2026, ley 141/2025)
Su empresa
Impuesto sobre el beneficio de las sociedadesRégimen general
- ¿Para quién?
- Sociedades rumanas que no se acogen al régimen de microempresa, y establecimientos permanentes.
- ¿Qué renta?
- Beneficio imponible.
- ¿Qué fuente?
- Sociedades rumanas: beneficios mundiales; establecimientos permanentes: beneficios atribuidos a Rumanía.
- Condiciones
- Tipo del artículo 17 del código fiscal; normas de impuesto mínimo sobre la cifra de negocios de las grandes empresas no verificadas. El IVA se elevó el 1 de agosto de 2025 por la ley 141/2025.
- Duración
- Régimen de derecho común.
- ¿Desde cuándo?
- En vigor.
- 16 % Rumanía: tipo del impuesto sobre el beneficio de las sociedades (art. 17 del código fiscal)
Régimen de microempresa (impuesto sobre la cifra de negocios)Condicional
- ¿Para quién?
- Personas jurídicas rumanas cuyos ingresos del ejercicio anterior no superan el límite, con al menos un empleado, cuyo capital no pertenece al Estado y cuyos socios mayoritarios solo acogen una sociedad a este régimen.
- ¿Qué renta?
- Ingresos (cifra de negocios) y no beneficio.
- ¿Qué fuente?
- Conjunto de los ingresos de la sociedad.
- Condiciones
- Límite apreciado sobre los ingresos del ejercicio anterior, en su equivalente en lei; actividades excluidas (banca, seguros, juego, hidrocarburos, entre otras); presentación de los estados financieros en plazo. Desde 2026, tipo único: el segundo tipo y la distinción según la actividad han desaparecido. El régimen penaliza las actividades de bajo margen.
- Duración
- Mientras se cumplan las condiciones, ejercicio por ejercicio; salida el año en que se supera el límite.
- ¿Desde cuándo?
- Normas en vigor desde el 1 de enero de 2026 (límite reducido y tipo unificado); verificación de los ingresos del ejercicio 2025.
- 1 % Rumanía: tipo del régimen de microempresa sobre la cifra de negocios (art. 51)
- hasta 100.000 € Rumanía: límite de ingresos del régimen de microempresa (a partir del 1 de enero de 2026)
Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes
Cifras clave
- Población19.000.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente3 horasVerificado el 2 nov 2026
Fiscalidad de las personas
El código fiscal rumano define al residente, en su artículo 7, como la persona física que tiene su domicilio en Rumanía, tiene allí el centro de sus intereses vitales o permanece allí al menos 183 días3 durante cualquier período de doce meses que termine en el año natural de que se trate.
El impuesto sobre la renta es proporcional. El artículo 64 del código fiscal fija el tipo en 10 %4, aplicado a la renta imponible de cada categoría. No hay escala progresiva: el mismo tipo grava el primer leu ganado y el último.
Es uno de los tipos del impuesto sobre la renta más bajos de la Unión Europea, y es la única razón por la que Rumanía figura en las comparativas de expatriación. El atractivo no es un régimen especial reservado a los recién llegados, como en Portugal o Italia, sino el derecho común aplicado a todos.
Esta diferencia de naturaleza es decisiva y rara vez se comprende. Un régimen especial tiene una duración limitada, está condicionado a una instalación reciente y puede cerrarse a los nuevos solicitantes de la noche a la mañana, como demostró Portugal. Un tipo de derecho común, en cambio, no se extingue: solo puede cambiar mediante una reforma que afectaría al conjunto de la población, lo que hace su modificación políticamente costosa.
Sociedades
El impuesto sobre el beneficio de las sociedades se fija en el artículo 17 del código fiscal en 16 %5 del beneficio imponible.
Un régimen particular, denominado de microempresa, se aplica por debajo de los umbrales de cifra de negocios definidos en el artículo 47. Sustituye el impuesto sobre el beneficio por una detracción basada en los ingresos, a un tipo único de 1 %6 desde el 1 de enero de 2026: el segundo tipo y la distinción según la actividad han desaparecido.
Este régimen ha dado a Rumanía su reputación entre los autónomos del sector digital. Conviene, no obstante, entender su lógica: la detracción recae sobre la cifra de negocios, no sobre el resultado. Una actividad de bajo margen resulta por tanto penalizada, mientras que una actividad de consultoría sin gastos sale muy beneficiada.
Desde 2026, el límite de ingresos del régimen se fija en el equivalente en lei de hasta 100.000 €7, apreciado sobre los ingresos del ejercicio anterior. Además, la sociedad debe emplear al menos a un asalariado, y determinadas actividades están excluidas: banca, seguros, juego, hidrocarburos, entre otras. Estas normas se han modificado varias veces en los últimos años: deben verificarse en la fecha del proyecto ante la agencia nacional de administración fiscal.
Los dividendos tributan, desde el 1 de enero de 2026, al tipo de 16 %8, elevado por la ley 141/2025 y retenido en origen por la sociedad que los distribuye: el aumento encarece la salida de los beneficios de una microempresa.
No publicamos los tipos rumanos de cotizaciones sociales: no figuran en los extractos de que disponemos, aunque pesan mucho en el rendimiento real del régimen de microempresa.
Conviene señalar esta última laguna. Comparar el tipo rumano de 10 %4 con la escala francesa sin incluir las cotizaciones y la tributación de los dividendos lleva a una conclusión errónea. La cifra aislada no vale nada.
Vías de residencia y visados
Rumanía es miembro de la Unión Europea. Un nacional francés disfruta allí de libre circulación: no necesita ningún visado y su derecho de residencia deriva directamente del tratado.
Pasados tres meses, el trámite consiste en un registro ante la inspección general de inmigración, que expide un certificado de registro. No es una autorización sino una declaración: el derecho existe antes del trámite.
La condición de fondo es la del derecho europeo: disponer de recursos suficientes y de cobertura sanitaria, o ejercer una actividad. Tras cinco años de residencia continuada se adquiere el derecho de residencia permanente.
Rumanía ha ingresado además en el espacio Schengen, primero para las fronteras aéreas y marítimas y después para las terrestres. Esta integración pone fin a los controles que complicaban los trayectos por carretera hacia Europa occidental, un aspecto práctico para quien mantiene vínculos en Francia.
Para un autónomo, el trámite realmente determinante no es, por tanto, la residencia sino el alta: constitución de una sociedad o registro como persona física autorizada, obtención de un número fiscal, apertura de una cuenta bancaria profesional. Es ahí donde se sitúan el plazo y la dificultad.
No publicamos plazos de alta: no disponemos de una fuente oficial rumana con cifras y fecha.
Inmobiliario
Un nacional de la Unión Europea adquiere libremente un inmueble edificado en Rumanía. Las restricciones históricas sobre los terrenos agrícolas y forestales se han ido levantando progresivamente para los europeos, sujetas a condiciones de explotación.
El mercado está dominado por Bucarest, seguida de Cluj-Napoca, Timisoara y Brasov. Cluj ha registrado una subida marcada, impulsada por su sector tecnológico y su universidad, y sus precios ya no son comparables con la media nacional.
Dominan dos puntos de vigilancia técnicos. Por un lado, la restitución de los bienes nacionalizados bajo el régimen comunista, fuente de un antiguo contencioso que no se ha extinguido del todo: hay que reconstruir la cadena de propiedad. Por otro, la calidad de construcción de los grandes conjuntos anteriores a 1990, algunos de los cuales presentan un riesgo sísmico documentado: Bucarest se encuentra en una zona sísmica activa y dispone de una clasificación oficial de los edificios de riesgo.
Este segundo punto es específico y serio. Un edificio clasificado en la categoría de riesgo sísmico elevado se identifica por un distintivo colocado en la fachada; la adquisición de un inmueble así expone a obras de refuerzo importantes y a una reventa difícil. La verificación de la clasificación precede a cualquier oferta.
No publicamos ni los derechos de transmisión rumanos, ni el impuesto sobre bienes inmuebles, ni el régimen de tributación de los ingresos por alquiler: no figuran en nuestros extractos.
Coste de la vida
Rumanía figura entre los países más baratos de la Unión Europea, y la diferencia con Francia es real en vivienda, servicios y mano de obra. Sin embargo, se ha reducido en las grandes ciudades, donde los salarios del sector tecnológico han tirado de los precios.
No publicamos un presupuesto mensual tipo: no hemos encontrado una serie oficial rumana que mida una cesta de gasto comparable a la de un expatriado.
La moneda es el leu, no el euro. Un ingreso percibido en euros se beneficia por tanto de un diferencial de cambio, pero también queda expuesto a su evolución; la adopción del euro es un objetivo declarado sin fecha firme.
El impuesto sobre el valor añadido se elevó además el 1 de agosto de 2025 por la ley 141/2025: su tipo normal es ahora de 21 %9, una subida que debe incorporarse a cualquier presupuesto de consumo.
Tres partidas merecen atención. La sanidad, cuyo sistema público está infradotado y empuja a los residentes hacia un sector privado en rápido desarrollo. La escolarización internacional, concentrada en Bucarest y costosa. Y la energía, cuyos precios han experimentado fuertes variaciones.
En contrapartida, la conectividad digital rumana es excelente, y es un argumento constante de los trabajadores a distancia instalados en el país. Las conexiones aéreas con Francia son frecuentes y baratas desde Bucarest, Cluj y Timisoara.
Trámites y plazos
- Entrar e instalarse sin trámite de visado, ya que la libre circulación se aplica de pleno derecho;
- pasados tres meses, solicitar el certificado de registro ante la inspección general de inmigración;
- decidir la forma de ejercicio (sociedad sometida al régimen de microempresa o al derecho común) teniendo en cuenta las cotizaciones y la tributación de los dividendos, y no solo el tipo anunciado;
- verificar los umbrales de cifra de negocios en vigor, que han cambiado varias veces;
- tratar la salida de Francia según sus propios criterios y según el convenio franco-rumano.
El tercer punto es donde se producen las malas sorpresas. Un montaje calibrado sobre el tipo de 1 %6 pierde lo esencial de su interés una vez tenidas en cuenta la remuneración del administrador y la distribución de los beneficios. El cálculo debe hacerse sobre la renta neta disponible, no sobre el impuesto de la sociedad.
Puntos de vigilancia
- El tipo de 10 %4 es de derecho común, no un régimen temporal: es una diferencia de naturaleza con los dispositivos portugués o italiano.
- El régimen de microempresa grava la cifra de negocios, no el margen: penaliza las actividades de bajo margen.
- Sus umbrales se han modificado varias veces recientemente: la norma debe verificarse en la fecha del proyecto.
- El riesgo sísmico de Bucarest es objeto de una clasificación oficial de los edificios: se comprueba antes de cualquier compra.
- La libre circulación exime de visado, pero no del registro pasados tres meses.
Por último, Rumanía sufre una imagen que ya no se corresponde con su realidad económica, y es precisamente esa distancia la que constituye su interés. El país combina la pertenencia a la Unión Europea, la libre circulación, el espacio Schengen, una infraestructura digital de primer nivel y una de las fiscalidades personales más ligeras de la Unión. Lo que se pierde es otra cosa: una administración lenta, un sistema de sanidad pública deficiente y una inestabilidad legislativa en materia fiscal que obliga a volver a comprobar las normas en cada ejercicio en lugar de darlas por sentadas.
Ventajas e inconvenientes
Ventajas
10 %10 flat, coste de la vida muy bajo
País francófilo, liceo francés en Bucarest
Internet entre los más rápidos del mundo
Inconvenientes
Régimen de microempresa considerablemente endurecido en los últimos años
Hospitales públicos débiles
Inestabilidad fiscal (déficit presupuestario → subidas regulares)
Preguntas frecuentes
¿Cómo es la fiscalidad en Rumanía?
Rumanía aplica un impuesto sobre la renta de tipo reducido y un régimen de microempresa ventajoso para las pequeñas sociedades, entre los más ligeros de la UE.
¿Puede un francés instalarse allí con facilidad?
Sí: como ciudadano de la UE, basta con que se registre localmente.
¿Es realmente bajo el coste de la vida?
Sí: Rumanía figura entre los países más baratos de la UE, con un internet muy rápido.
Bancos y cuentas
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 19.000.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 3 horas
Verificado el 2 nov 2026
- 3.
Rumanía: duración de estancia que determina la residencia fiscal (art. 7 del código fiscal) : 183 días
« c) este prezentă în România pentru o perioadă sau mai multe perioade care depășesc în total 183 de zile, pe parcursul oricărui interval de 12 luni consecutive, care se încheie în anul calendaristic vizat »
static.anaf.roVerificado el 2 nov 2026Fuente verificada
- 4.
Rumanía: tipo proporcional del impuesto sobre la renta (art. 64 del código fiscal) : 10 %
« ART. 64 - Cotele de impozitare (1) Cota de impozit este de 10% și se aplică asupra venitului impozabil corespunzător fiecărei surse din fiecare categorie pentru determinarea impozitului pe veniturile din: a) activități independente; a1) drepturi de proprietate intelectuală; b) salarii și asimilate salariilor; c) cedarea folosinței bunurilor; d) investiții; e) pensii; f) activități agricole, silvicultură și piscicultură; g) premii; h) alte surse. »
static.anaf.roVerificado el 2 nov 2026Fuente verificada
- 5.
Rumanía: tipo del impuesto sobre el beneficio de las sociedades (art. 17 del código fiscal) : 16 %
« ART. 17 - Cota de impozitare Cota de impozit pe profit care se aplică asupra profitului impozabil este de 16%. »
static.anaf.roVerificado el 2 nov 2026Fuente verificada
- 6.
Rumanía: tipo del régimen de microempresa sobre la cifra de negocios (art. 51) : 1 %
« ART. 51 - Cotele de impozitare — (1) Cota de impozit pe veniturile microîntreprinderilor este de 1%. ; ART. 47 - (1) […] o microîntreprindere este o persoană juridică română care îndeplinește cumulativ următoarele condiții, la data de 31 decembrie a anului fiscal precedent: […] c) a realizat venituri care nu au depăşit echivalentul în lei a 100.000 euro — Legea nr. 227/2015 privind Codul fiscal, art. 51 al. (1) et art. 47 al. (1) c) (texte consolidé ANAF, dernière mise à jour OUG nr. 38/2026). »
static.anaf.roVerificado el 2 nov 2026Fuente verificada
- 7.
Rumanía: límite de ingresos del régimen de microempresa (a partir del 1 de enero de 2026) : 100.000 €
« Limita veniturilor realizate, reprezentând echivalentul în lei a 100.000 euro începând cu 1 ianuarie 2026, se verifică pe baza veniturilor realizate de către persoana juridică română la data de 31 decembrie 2025. »
ANAF – DGRFP Galați / AJFP Buzău, « Regimul fiscal al impozitului pe veniturile microîntreprinderilor (16 juin 2026) »Verificado el 2 nov 2026Fuente verificada
- 8.
Rumanía: tipo del impuesto sobre los dividendos (a partir del 1 de enero de 2026, ley 141/2025) : 16 %
« Începând cu 01.01.2026, se va aplica o cotă de impozitare de 16%. »
ANAF – DGRFP Galați / AJFP Vrancea, « Modificări referitoare la impozitul pe dividende »Verificado el 2 nov 2026Fuente verificada
- 9.
Rumanía: tipo general del IVA (art. 291 del Código Fiscal, desde el 1 de agosto de 2025) : 21 %
« iar nivelul acesteia este 21%. »
Parlamentul României (publiée par l’ANAF), « Legea nr. 141/2025 privind unele măsuri fiscal-bugetare (Monitorul Oficial nr. 699 din 25 iulie 2025) »Verificado el 2 nov 2026Fuente verificada
- 10.
roumanie.cout-vie.pct.10 : 10 %
Verificado el 2 nov 2026