Aktuelles zur internationalen Mobilität

Uruguay

Auswandern nach Uruguay 2026: Stabilität, befristete Steuerbefreiung und Lebensqualität

Oft als „Schweiz Südamerikas“ bezeichnet, überzeugt Uruguay durch politische Stabilität, Sicherheit und eine befristete Steuerbefreiung ausländischer Einkünfte für neue Ansässige.

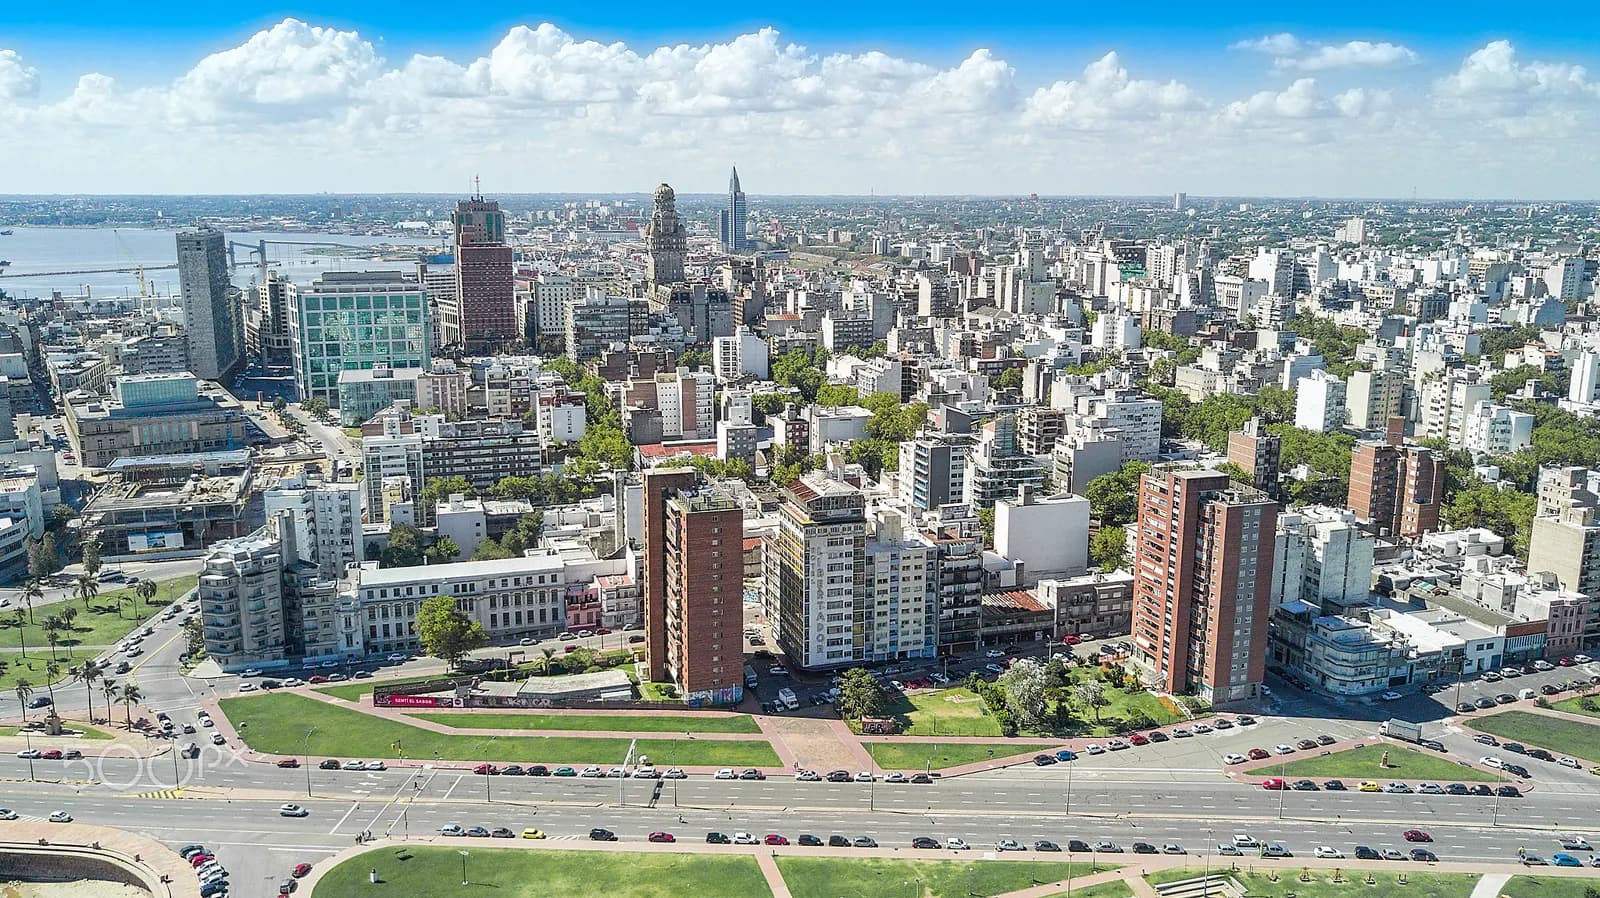
Blick auf Uruguay
Foto: Marcelo Campi — Wikimedia Commons (CC BY-SA)
Hauptstadt
Montevideo
Währung
UYU
Region
Amerika

Steuerregelungen im Überblick

Jede Regelung beantwortet dieselben Fragen. Ein Nullsatz gilt nur für das genannte Einkommen, die genannte Person und den genannten Zeitraum.

Ihre persönliche Besteuerung

  • Einkommensteuer für ansässige natürliche Personen (IRPF)Allgemeine Regelung

    Für wen?
    Steuerlich Ansässige: Aufenthalt über der Tagesschwelle im Kalenderjahr, Mittelpunkt der Lebensinteressen, Hauptsitz der Tätigkeiten oder wirtschaftlichen Interessen (qualifizierte Investitionen) in Uruguay, gemäß den von der DGI veröffentlichten Ansässigkeitskriterien.
    Welches Einkommen?
    Einkünfte aus Arbeit (progressiver Tarif, hier nicht wiedergegeben) und Kapitaleinkünfte (proportionale Sätze); Einkünfte aus beweglichem Kapitalvermögen ausländischer Quelle und, seit 2026, Veräußerungsgewinne aus diesen Vermögenswerten, Einkünfte aus im Ausland belegenen Vermögenswerten und zugerechnete Einkünfte nicht ansässiger Einheiten.
    Welche Quelle?
    Grundsatz der uruguayischen Quelle (Artikel 6 des Titels 7), mit Ausnahmen für ausländische Kapitaleinkünfte. Seit dem 1. Januar 2026 (Gesetz 20.446, Artikel 653; Dekret vom 6. Mai 2026) unterliegen Einkünfte aus im Ausland belegenen Vermögenswerten und die entsprechenden Veräußerungsgewinne der IRPF, auch durch Transparenz nicht ansässiger Einheiten.
    Bedingungen
    Restsatz für Kapitaleinkünfte (Artikel 37 des Titels 7), niedrigerer Satz für bestimmte Dividenden. Ausländische Verluste sind nur von Veräußerungsgewinnen und nur gegen Nachweis abziehbar; Anrechnung der im Ausland gezahlten gleichartigen Steuer, begrenzt auf die entsprechende uruguayische Steuer. Bei einer im Ausland belegenen Immobilie wahlweise tatsächlicher oder pauschaler Veräußerungsgewinn (Dekret vom 6. Mai 2026).
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    Ausländische Kapitaleinkünfte werden seit 2011 besteuert; Ausweitung auf aufgelaufene Einkünfte seit dem 1. Januar 2026.
    • 183 Tage Uruguay: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet
    • 12 % Uruguay: IRPF-Satz auf Kapitaleinkünfte, die keinem besonderen Satz unterliegen, einschließlich Kapitaleinkünften aus ausländischen Quellen

    Amtliche Quelle · impo.com.uy

  • Zuzüglerregime, bis 2025 erworbene Ansässigkeit (Artikel 24 des Titels 7): Option IRNR oder Option mit ermäßigtem SatzBefristet

    Für wen?
    Personen, die vor 2026 steuerlich ansässig geworden sind und die Option spätestens am 31. Dezember 2025 ausgeübt haben; für neue Ansässige ist die Option seit dem 1. Januar 2026 geschlossen.
    Welches Einkommen?
    Einkünfte aus beweglichem Kapitalvermögen ausländischer Quelle (Ziffer 2 des Artikels 6 des Titels 7).
    Welche Quelle?
    Einkünfte ausländischer Quelle; Einkünfte uruguayischer Quelle werden weiterhin normal besteuert.
    Bedingungen
    Für ab 2020 erworbene Ansässigkeit gibt es zwei sich ausschließende Optionen: die IRNR im Ankunftsjahr und in den Folgejahren (die erfassten ausländischen Einkünfte bleiben steuerfrei) oder die IRPF zum ermäßigten Satz des Artikels 37 auf diese Einkünfte; diese Option wird durch das Gesetz 20.446 für diejenigen beibehalten, die sie gewählt haben, ohne Befristung im gelesenen Text. Wer die kürzere ursprüngliche Option hat (Ansässigkeit vor 2020), kann sie gegen den Erwerb einer Immobilie und eine tatsächliche Mindestanwesenheit in jedem Kalenderjahr verlängern.
    Dauer
    Option IRNR: Ankunftsjahr eingeschlossen, im gesetzlichen Rahmen; Option mit ermäßigtem Satz: ohne Ende im gelesenen Text.
    Seit wann?
    Regime 2012 geschaffen, Optionen durch die Gesetze 19.904 und 19.937 von 2020 erweitert; Optionen zum 31. Dezember 2025 geschlossen (Gesetz 20.446, Artikel 649; Dekret 188/026). Die Rechte der Steuerpflichtigen, die optiert haben, bleiben erhalten.
    • 11 Jahre Uruguay, Zuzugsregime: Gesamtdauer der Option, Erwerbsjahr eingeschlossen
    • 0 % Uruguay, Zuzugsregime: Besteuerung von Kapitalerträgen aus ausländischer Quelle
    • 7 % Uruguay: IRPF-Satz auf Kapitaleinkünfte aus ausländischer Quelle für zugezogene Personen, die die Option mit ermäßigtem Satz gewählt haben (Artikel 24, Buchstabe b, Titel 7)
    • mehr als 3.500.000 UYI Uruguay, Regime für Impatriates nach Artikel 24 (anfängliche kurze Option): Mindestwert der erworbenen Immobilie für eine Verlängerung
    • ab 60 Tage Uruguay, Regime für Zuzügler nach Artikel 24 (kurze Anfangsoption): jährliche tatsächliche Anwesenheit erforderlich, um sie zu verlängern

    Amtliche Quelle · impo.com.uy

  • Zuzüglerregime, ab 2026 erworbene Ansässigkeit (Artikel 24-BIS des Titels 7): Option IRNRBefristet

    Für wen?
    Personen, die ab dem 1. Januar 2026 die steuerliche Ansässigkeit erwerben und in den unmittelbar vorausgehenden, erforderlichen Steuerjahren nicht steuerlich ansässig waren.
    Welches Einkommen?
    Einkünfte aus beweglichem Kapitalvermögen und Veräußerungsgewinne ausländischer Quelle (Ziffer 2 des Artikels 6 des Titels 7).
    Welche Quelle?
    Einkünfte ausländischer Quelle, die der IRNR unterliegen und damit außerhalb der uruguayischen Steuer bleiben; Einkünfte uruguayischer Quelle werden normal besteuert.
    Bedingungen
    Die Option kann nur einmal ausgeübt werden. Bedingung, außer in den Jahren, in denen die Person mehr als das halbe Jahr ansässig ist (Buchstabe A des Artikels 2): städtische Immobilieninvestition über der Schwelle, mit erhöhten steuerlichen Kosten für Immobilien in Departamentos ohne Küste und mit einer Immobilie, die sich von derjenigen unterscheidet, die zur Begründung der Ansässigkeit diente, oder jährliche Kapitalisierung eines produktiven Investmentfonds. Wer die Bedingung nicht mehr erfüllt, verliert die Option für diese Jahre und erhält sie zurück, sobald er sie wieder erfüllt, wobei die Frist weiterläuft (Dekret 188/026, Artikel 5 SEXIES).
    Dauer
    Jahr des Erwerbs der Ansässigkeit und Folgejahre, im gesetzlichen Rahmen; die Option ist nicht erneuerbar.
    Seit wann?
    Artikel 24-BIS, eingefügt durch Artikel 648 des Gesetzes 20.446 vom 16. Dezember 2025; geregelt durch das Dekret 188/026 vom 10. August 2026 (Diario Oficial vom 19. August 2026).
    • 11 Jahre Uruguay, Zuzugsregime: Gesamtdauer der Option, Erwerbsjahr eingeschlossen
    • ab 2 Jahre Uruguay, Impatriierten-Regelung nach Artikel 24-BIS: erforderliche vorherige Steuerjahre ohne steuerliche Ansässigkeit
    • mehr als 12.500.000 UYI Uruguay: Mindestinvestition in Immobilien, die es einem neuen Gebietsansässigen ermöglicht, sich für die Regelung für Zuzügler zu entscheiden (Aufenthalt erworben seit 2026)
    • ab 625.000 UYI Uruguay: jährliche Mindestkapitalisierung eines Fonds für produktive Investitionen, Alternative zur Option für Impatriierte

    Amtliche Quelle · impo.com.uy

  • Nach dem Zuzüglerregime des Artikels 24-BIS: befristeter ermäßigter Satz oder PauschalsteuerAn Bedingungen geknüpftBeschlossen, gilt später

    Für wen?
    Zuzügler nach Artikel 24-BIS (ab 2026 erworbene Ansässigkeit) nach Ablauf der IRNR-Optionsfrist; der gelesene Text sieht diese Optionen für die Begünstigten des Artikels 24 nicht vor.
    Welches Einkommen?
    Kapitaleinkünfte und Veräußerungsgewinne ausländischer Quelle.
    Welche Quelle?
    Einkünfte ausländischer Quelle.
    Bedingungen
    Zwei Optionen. Entweder die IRPF zu einem Bruchteil des anwendbaren Satzes für einen zusätzlichen Zeitraum, nur einmal, gegen eine neue städtische Immobilieninvestition oder eine jährliche Kapitalisierung produktiver Fonds. Oder eine jährliche Steuer in festem Betrag in indexierten Einheiten, die in den Jahren ermäßigt wird, in denen der Steuerpflichtige mehr als das halbe Jahr ansässig ist oder eine qualifizierte Direktinvestition in ein Unternehmen tätigt; der Ehegatte kann für einen Bruchteil dieses Betrags optieren. Die Optionen gelten jährlich und sind innerhalb einer Höchstzahl von Jahren erneuerbar. Nichts geschieht automatisch bei Ablauf des Regimes.
    Dauer
    Zusätzlicher Zeitraum für den ermäßigten Satz; jährliche Optionen für die Pauschalsteuer, im gesetzlichen Rahmen.
    Seit wann?
    Vorgesehen durch Artikel 24-BIS (Gesetz 20.446) und das Dekret 188/026; erst nach Ablauf der IRNR-Optionsfrist anwendbar, also frühestens etwa zehn Steuerjahre nach 2026.
    • 50 % Uruguay: Bruchteil des IRPF-Satzes während der Verlängerung nach dem Impatriierten-Regime
    • 5 Jahre Uruguay: Dauer der Verlängerung zum ermäßigten Steuersatz nach dem Impatriierten-Regime
    • mehr als 6.250.000 UYI Uruguay: Mindestinvestition in Immobilien für die Verlängerung zum ermäßigten Steuersatz nach dem Regime für Impatriates
    • ab 625.000 UYI Uruguay: jährliche Mindestkapitalisierung eines Fonds für produktive Investitionen, Alternative zur Option für Impatriierte
    • 1.875.000 UYI Uruguay, nach dem Impatriierten-Regime des Artikels 24-BIS: jährlicher Betrag der optionalen Pauschalsteuer (Regelfall)
    • 1.250.000 UYI Uruguay: Höhe der optionalen jährlichen Pauschalsteuer, die nach dem Impatriierten-Regime vorgesehen ist
    • mehr als 45.000.000 UYI Uruguay: Mindestkapitaleinlage in ein Unternehmen, die nach dem Impatriierten-Regime die Pauschalbesteuerung eröffnet
    • 15 % Uruguay, optionale Pauschalsteuer nach dem Impatriierten-Regime: vom Ehegatten geschuldeter Anteil des Fixbetrags
    • bis zu 20 Jahre Uruguay, Optionen nach dem Impatriierten-Regime des Artikels 24-BIS: Höchstzahl der Steuerjahre, in denen die jährliche Option verlängert werden kann

    Amtliche Quelle · impo.com.uy

  • Steuerliche Ansässigkeit durch Investition bei reduzierter AnwesenheitAn Bedingungen geknüpft

    Für wen?
    Personen, die sich nicht mehr als das halbe Jahr in Uruguay aufhalten, dort aber investieren.
    Welches Einkommen?
    Keine Steuererleichterung an sich: Der Weg begründet die steuerliche Ansässigkeit (wirtschaftliche Interessen), was insbesondere für eine Ansässigkeitsbescheinigung nützlich ist.
    Welche Quelle?
    Gegenstandslos.
    Bedingungen
    Immobilieninvestition über einer Schwelle in indexierten Einheiten, seit dem 1. Juli 2020 getätigt, mit einer körperlichen Mindestanwesenheit im Kalenderjahr, oder Investition in ein Unternehmen, das eine Mindestzahl direkter Arbeitsplätze schafft. Diese Wege werden von der DGI weiterhin beschrieben (Seite vom 20. Oktober 2025) und im Dekret 188/026 erwähnt, das auf die Buchstaben a) und c) des Artikels 5-BIS des Dekrets 148/007 verweist. Eine zur Begründung der Ansässigkeit herangezogene Immobilie zählt nicht für die Option des Artikels 24-BIS.
    Dauer
    Kalenderjahr für Kalenderjahr, solange die Bedingungen erfüllt sind.
    Seit wann?
    Dekret 163/020, in Kraft seit dem 1. Juli 2020.
    • ab 3.500.000 UYI Uruguay – steuerliche Ansässigkeit: Mindestinvestition in Immobilien
    • ab 60 Tage Uruguay – steuerliche Ansässigkeit durch Immobilieninvestition: Mindestanwesenheit
    • ab 15.000.000 UYI Uruguay – steuerliche Ansässigkeit: Mindestinvestition in ein Unternehmen

    Amtliche Quelle · gub.uy

  • Einkommensteuer für Nichtansässige (IRNR)Allgemeine Regelung

    Für wen?
    Nicht ansässige natürliche Personen und Einheiten, die Einkünfte uruguayischer Quelle beziehen.
    Welches Einkommen?
    Einkünfte uruguayischer Quelle (Dividenden, Zinsen, Mieten, Veräußerungsgewinne, Dienstleistungen).
    Welche Quelle?
    Ausschließlich uruguayische Quelle.
    Bedingungen
    Proportionaler Satz, mit besonderen Sätzen für bestimmte Einkünfte; Quellensteuerabzug.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft.
    • 12 % Uruguay: proportionaler Satz der Einkommensteuer für Nichtansässige

    Amtliche Quelle · impo.com.uy

Ihr Unternehmen

  • Steuer auf Einkünfte aus wirtschaftlicher Tätigkeit (IRAE)Allgemeine Regelung

    Für wen?
    Gesellschaften und Unternehmen, die in Uruguay eine wirtschaftliche Tätigkeit ausüben.
    Welches Einkommen?
    Steuerlicher Nettogewinn.
    Welche Quelle?
    Territorial für die Tätigkeit; an Gesellschafter, die natürliche Personen sind, ausgeschüttete Dividenden werden mit der IRPF oder der IRNR besteuert. Eine nationale ergänzende Mindeststeuer richtet sich seit 2025 an Einheiten großer multinationaler Konzerne.
    Bedingungen
    Einheitlicher Satz auf den Nettogewinn.
    Dauer
    Dauerhaftes Regime.
    Seit wann?
    In Kraft.
    • 25 % Uruguay: Steuersatz auf das steuerliche Nettoergebnis von Unternehmen

    Amtliche Quelle · impo.com.uy

Mit anderen Ländern vergleichen:Ausländische EinkünfteUnternehmensbesteuerungRegime für neue Einwohner

Kennzahlen

  • Bevölkerung3.400.000Geprüft am 2. Nov. 2026
  • Flug ab Parisetwa14 StundenGeprüft am 2. Nov. 2026

Besteuerung natürlicher Personen

Uruguay besteuert nach einem abgeschwächten Territorialitätsprinzip: Im Wesentlichen werden Einkünfte uruguayischer Quelle besteuert. Ausnahmen bilden ausländische Dividenden und Zinsen von Ansässigen sowie, seit dem 1. Januar 2026 (Gesetz 20.446), bestimmte Veräußerungsgewinne und Immobilieneinkünfte ausländischer Quelle.

Die steuerliche Ansässigkeit wird insbesondere durch eine Anwesenheit von mehr als 183 Tage3 im Kalenderjahr begründet, aber auch durch den Ort des Mittelpunkts der Lebensinteressen oder der wirtschaftlichen Interessen – der Text sieht mehrere alternative Anknüpfungspunkte vor.

Das Zuzüglerregime

Artikel 24 des Texto Ordenado, seit 2026 durch einen Artikel 24-BIS ergänzt, schafft ein eigenes Regime für neue Ansässige. Natürliche Personen, die die Ansässigkeit erwerben, können wählen, hinsichtlich ihrer Einkünfte aus beweglichem Kapitalvermögen ausländischer Quelle wie Nichtansässige besteuert zu werden, und zwar für das Steuerjahr, in dem sie ansässig werden, und die zehn folgenden – insgesamt also 11 Jahre4.

Während dieses Zeitraums unterliegen diese ausländischen Einkünfte nicht der uruguayischen Steuer: Der anwendbare Satz beträgt 0 %5. Für ab 2026 erworbene Ansässigkeit (Artikel 24-BIS) ist die Option denjenigen vorbehalten, die in den vorangegangenen ab 2 Jahre6 nicht steuerlich ansässig waren; zudem setzt sie voraus, dass man mehr als das halbe Jahr ansässig ist, oder dass man in städtische Immobilien über mehr als 12.500.000 UYI7 hinaus investiert, oder dass man jährlich mindestens ab 625.000 UYI8 in produktive Fonds einbringt (Dekret 188/026).

Für bis 2025 erworbene Ansässigkeit (Artikel 24) bestand eine weitere Option: weiterhin der Einkommensteuer der Ansässigen zu unterliegen, jedoch mit dem ermäßigten Satz von 7 %9 auf diese ausländischen Einkünfte, ohne Befristung im Text. Sie kann seit dem 31. Dezember 2025 nicht mehr gewählt werden (Gesetz 20.446), bleibt aber denjenigen erhalten, die sie ausgeübt haben. Die Begünstigten der kurzen Option vor 2020 können sie hingegen verlängern, wenn sie eine Immobilie von mehr als mehr als 3.500.000 UYI10 erworben haben und eine Anwesenheit von mindestens ab 60 Tage11 pro Kalenderjahr nachweisen.

Nach Ablauf der Frist gilt nicht von Rechts wegen ein ermäßigter Satz. Nur für die ab 2026 erworbene Ansässigkeit eröffnen Artikel 24-BIS und das Dekret 188/026 zwei Optionen: entweder die Einkommensteuer zu 50 %12 des Normalsatzes für weitere 5 Jahre13, gegen eine neue Immobilieninvestition von mehr als mehr als 6.250.000 UYI14 oder eine Kapitalisierung von Fonds, oder eine jährliche Pauschalsteuer von 1.875.000 UYI15, die in den Jahren mit einer Anwesenheit von mehr als dem halben Jahr oder bei einer Einlage von mehr als mehr als 45.000.000 UYI16 in ein Unternehmen auf 1.250.000 UYI17 ermäßigt wird. Diese Optionen gelten jährlich und sind erneuerbar, bis zu bis zu 20 Jahre18 nach der ersten; der ermäßigte Satz hingegen kann nur einmal gewählt werden.

Die ursprüngliche Option, die Besteuerung als Nichtansässiger, steht nur einmal offen und wird ausdrücklich ausgeübt. Das ist ein entscheidender Punkt für den Zeitplan: Sie lässt sich nicht nachholen, und ihre Dauer läuft ab dem Erwerb der Ansässigkeit, nicht ab dem Antrag.

Allgemeine Steuersätze

Außerhalb des Zuzüglerregimes werden die übrigen Einkünfte uruguayischer Quelle, die der Steuer für Nichtansässige unterliegen, proportional mit einem Satz von 12 %19 besteuert. Die Körperschaftsteuer beträgt 25 %20 auf den steuerlichen Nettogewinn.

Wir veröffentlichen weder den Tarif der Einkommensteuer für ansässige natürliche Personen noch die Steuersätze auf Immobilienveräußerungsgewinne: Sie sind in den uns vorliegenden Auszügen des Texto Ordenado nicht enthalten.
Aufenthaltswege und Visa

Uruguay hat die Besonderheit, Aufenthaltstitel und steuerliche Ansässigkeit klar voneinander zu trennen und für Letztere Wege zu eröffnen, die nicht über eine längere körperliche Anwesenheit führen.

Das Dekret 163/020 erlaubt es so, mit reduzierter Anwesenheit steuerlich ansässig zu sein: mindestens ab 60 Tage21 im Kalenderjahr, verbunden mit einer Immobilieninvestition; andernfalls setzt der ordentliche Weg eine Anwesenheit von mehr als 183 Tage22 voraus. Für ab 2026 erworbene Ansässigkeit zählt diese Immobilie nicht mehr für die Option der Zuzügler; der Weg selbst bleibt bestehen, wie von der Steuerverwaltung beschrieben und im Dekret 188/026 erwähnt.

Der Investitionsweg beruht auf einer in indexierten Einheiten ausgedrückten Schwelle: ab 3.500.000 UYI23 für Immobilien.

Dass die Schwelle in indexierten Einheiten – und nicht in einer Währung – ausgedrückt ist, verdient Aufmerksamkeit: Der Betrag in Dollar oder Euro schwankt mit der Indexierung, wodurch sich das Ziel zwischen der Vorbereitung und der Durchführung der Transaktion verschiebt.

Dasselbe Dekret eröffnet einen zweiten Weg, nämlich die Investition in ein Unternehmen von mindestens ab 15.000.000 UYI24, verbunden mit Bedingungen zur Schaffung von Arbeitsplätzen.

Die für den Weg der Unternehmensinvestition erforderliche Zahl an Arbeitsplätzen ist in unseren Auszügen nicht enthalten: Sie muss im Dekret 163/020 und seinen Änderungen überprüft werden.

Schließlich ist die rechtliche Ansässigkeit – das von den Migrationsbehörden erteilte Aufenthaltsrecht – von der steuerlichen Ansässigkeit zu unterscheiden, die sich nach dem geordneten Gesetzestext und der Steuerverwaltung richtet. Beide müssen getrennt beantragt werden, unterliegen unterschiedlichen Voraussetzungen, und die eine zieht die andere nicht nach sich. Viele Fälle scheitern an dieser Verwechslung und nicht an einem Schwellenwert.

Immobilien

Der Erwerb durch Ausländer ist nicht beschränkt: Es gibt kein vorheriges Genehmigungsverfahren, wie es in vielen Ländern der Region besteht. Dies ist eines der strukturellen Argumente des Landes für internationale Käufer.

Immobilien sind zudem eine der anerkannten Grundlagen für den Weg zur steuerlichen Ansässigkeit durch Investition, mit dem weiter oben genannten Schwellenwert. Sie sind also nicht nur eine Geldanlage, sondern gegebenenfalls auch ein Bestandteil der steuerlichen Unterlagen.

Der Markt konzentriert sich auf Montevideo und die Atlantikküste, insbesondere Punta del Este, dessen sehr ausgeprägte Saisonalität sowohl die Preise als auch die Liquidität bestimmt. Eine Immobilie, die zur Erfüllung eines Schwellenwerts erworben wurde, lässt sich nicht zwangsläufig im Tempo eines europäischen Stadtmarkts weiterverkaufen.

Wir veröffentlichen weder die Grunderwerbsabgaben noch die Grundsteuer noch die Besteuerung uruguayischer Mieteinkünfte: Wir haben keine offizielle Quelle eingesehen, die diese Sätze enthält.

Lebenshaltungskosten

Uruguay gehört in Südamerika zu den Ländern mit den höchsten Lebenshaltungskosten – ein häufiger Gegensatz zu den Erwartungen derer, die auf der Ebene des gesamten Kontinents denken. Die institutionelle Stabilität und das Niveau der öffentlichen Dienstleistungen haben ihren Preis.

Wir veröffentlichen kein typisches Monatsbudget: Wir haben keine offizielle uruguayische Statistik gefunden, die einen mit dem Ausgabenprofil eines Expatriates vergleichbaren Warenkorb erfasst.

Zwei Posten verdienen besondere Aufmerksamkeit. Erstens importierte Güter, die stark besteuert werden, was vor allem Elektronik und Automobile verteuert. Zweitens die Gesundheitsversorgung, die um private Krankenversicherungsvereine (mutuales) organisiert ist, denen die Ansässigen beitreten, mit monatlichen Kosten pro Person, die mit dem Alter deutlich steigen.

Umgekehrt bleiben Energie und wohnortnahe Dienstleistungen unter dem europäischen Niveau, und dieser Abstand kommt Ruheständlern zugute, deren Ausgaben eher auf den Alltag als auf Anschaffungen entfallen.

Ein methodischer Hinweis gilt für den gesamten Kontinent: Südamerikanische Lebenshaltungskostenvergleiche werden durch die Währungsinstabilität mehrerer Nachbarländer verzerrt. Uruguay bildet mit der Stabilität seiner Währung und seiner Institutionen eine Ausnahme, und genau das erklärt, warum es teuer ist. Das Land wegen seiner Kosten zu wählen, wäre ein Fehlschluss; man wählt es für das, was diese Kosten bieten.

Schritte und Fristen

  1. Vorab den angestrebten Weg zur steuerlichen Ansässigkeit festlegen: lange Anwesenheit oder reduzierte Anwesenheit in Verbindung mit einer Investition – Unterlagen und Zeitplan unterscheiden sich;
  2. die uruguayische Steuernummer beschaffen und ein lokales Bankkonto eröffnen;
  3. die Option für das Impatriierungsregime ausdrücklich ausüben, die weder automatisch noch erneuerbar ist;
  4. das erste Jahr dokumentieren: Es ist das Jahr des Erwerbs der Ansässigkeit, das die Zählung der elf Jahre eröffnet, und das Datum muss sich belegen lassen;
  5. den Wegzug aus Frankreich nach den dortigen eigenen Kriterien behandeln, da die uruguayische Territorialität auf französischer Seite nichts regelt.

Wir veröffentlichen keine Bearbeitungsfristen für die uruguayische rechtliche Ansässigkeit: Wir verfügen über keine offizielle, bezifferte und datierte Quelle.

Die Reihenfolge ist aus einem bestimmten Grund wichtig: Die Zählung der elf Jahre beginnt mit dem Jahr des Erwerbs der steuerlichen Ansässigkeit und nicht mit dem Datum, an dem die Option erklärt wird. Ein Erwerb der Ansässigkeit gegen Ende des Kalenderjahres verbraucht daher ein ganzes Jahr für nur wenige Wochen Anwesenheit. Den Wechsel um einige Monate zu verschieben, kann ein volles Jahr Regime bedeuten.

Worauf zu achten ist

  • Das Impatriierungsregime ist befristet: 11 Jahre4. Der ermäßigte Steuersatz oder die Pauschalsteuer, die sich anschließen können, gelten nur für seit 2026 erworbene Ansässigkeiten und sind nicht automatisch: Das Ende des Regimes muss vorausschauend eingeplant werden.
  • Die ursprüngliche Option kann nur einmal ausgeübt werden. Eine im ersten Jahr falsch getroffene Entscheidung lässt sich nicht korrigieren.
  • Die Investitionsschwellen sind in indexierten Einheiten ausgedrückt: Ihr Gegenwert in Fremdwährung ist nicht stabil.
  • Die Territorialität kennt Ausnahmen, die seit 2026 erweitert werden (ausländische Veräußerungsgewinne und Immobilieneinkünfte); das Zusammenspiel mit dem anwendbaren Abkommen und mit den französischen Wohnsitzregeln muss gesondert geprüft werden.
  • Der uruguayische Reisepass eröffnet den visumfreien Zugang zu etwa 16225; die Einbürgerung unterliegt eigenen Voraussetzungen und folgt nicht automatisch auf die Ansässigkeit.

Schließlich zeichnet sich Uruguay weniger durch einen Steuersatz als durch eine Architektur aus: Territorialität, ein befristetes Impatriierungsregime, alternative Wege zur steuerlichen Ansässigkeit. Es ist ein Land, in dem eine Gestaltung nach ihrer Gesamtschlüssigkeit und ihrem Zeitplan beurteilt wird, mehr als nach einer einzelnen Zahl.

Vor- und Nachteile

Vorteile

  • Stabilste Demokratie Lateinamerikas

  • 11 Jahre4 vollständige Befreiung für ausländische Einkünfte

  • Völlig freier Immobilienerwerb für Ausländer

Nachteile

  • Für die Region hohe Lebenshaltungskosten

  • Investitionsschwellen 2026 stark angehoben

  • Entfernung von Europa

  • Wer vor Ende 2025 angekommen ist, behält das alte Regime: Das Datum zählt

Häufige Fragen

Wie funktioniert die Befreiung ausländischer Einkünfte?

Uruguay gewährt neuen Ansässigen unter bestimmten Bedingungen für bestimmte Einkünfte aus ausländischen Quellen einen Befreiungszeitraum (oder eine ermäßigte Besteuerung).

Ist Uruguay sicher?

Es ist eines der stabilsten und sichersten Länder Südamerikas.

Wie erhält man die Aufenthaltserlaubnis?

Die rechtliche Ansässigkeit erhält man durch den Nachweis regelmäßiger Einkünfte und einer Bindung an das Land.

Programme für Aufenthalt und Staatsbürgerschaft durch Investition

Gemeinsame Daten mit dem Vergleich: gleiche Beträge, gleiche Quellen. Mit anderen Programmen vergleichen

Steuerliche Ansässigkeit durch Investition (Dekret Nr. 163/020) – steuerlicher Status, kein Aufenthaltstitel

Aufenthalt · Offen · Offizielle Seite

Mindesteinstieg
  • ab 3.500.000 UYI — Investition, HauptantragstellerSeit dem 1/7/2020 erworbene Immobilien, mit mindestens 60 Tagen Anwesenheit pro Kalenderjahr; Betrag in indexierten Einheiten (UI).impo.com.uy · Geprüft am 2. Nov. 2026
  • ab 15.000.000 UYI — Investition, HauptantragstellerSeit dem 1/7/2020 getätigte Investition in ein Unternehmen (etwaige Beschäftigungsauflagen zu prüfen); Betrag in indexierten Einheiten (UI).impo.com.uy · Geprüft am 2. Nov. 2026
Behördengebühren (Antragsteller)
Keine Angabe
Familie
Keine Angabe
Bearbeitungsdauer
Keine Angabe
Geforderter Aufenthalt
  • ab 60 Tage — Mindestaufenthalt, Hauptantragsteller, pro JahrTatsächliche physische Anwesenheit pro Kalenderjahr, verlangt für den Immobilienweg.impo.com.uy · Geprüft am 2. Nov. 2026
Gültigkeit des Titels
Keine Angabe

Banken und Konten

Banken und Konten für dieses Land

Dieses Land auf der Steuerkarte ansehen

Gut zu wissen

Allgemeine Information, Stand des angegebenen Datums. Ein Reformentwurf ist keine geltende Regel: Prüfen Sie die Bedingungen bei den Behörden oder einer Fachperson, bevor Sie entscheiden. Nutzungsbedingungen und Hinweise

Quellen und Prüfdaten

  1. 1.

    Bevölkerung : 3.400.000

    Geprüft am 2. Nov. 2026

  2. 2.

    Flug ab Paris : 14 Stunden

    Geprüft am 2. Nov. 2026

  3. 3.

    Uruguay: jährliche Anwesenheit, die die steuerliche Ansässigkeit begründet : 183 Tage

    « Que permanezca más de 183 (ciento ochenta y tres) días durante el año civil, en territorio uruguayo. Para determinar dicho período de permanencia en territorio nacional se computarán las ausencias esporádicas en las condiciones que establezca la reglamentación, salvo que el contribuyente acredite su residencia fiscal en otro país. »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  4. 4.

    Uruguay, Zuzugsregime: Gesamtdauer der Option, Erwerbsjahr eingeschlossen : 11 Jahre

    « Las personas físicas que adquieran la calidad de residente fiscal en la Republica a partir del 1º de enero de 2026 podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) por el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes. »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  5. 5.

    Uruguay, Zuzugsregime: Besteuerung von Kapitalerträgen aus ausländischer Quelle : 0 %

    « Artículo 6º.- Aspecto espacial.- Estarán gravadas por este impuesto: 1. Las rentas de fuente uruguaya […] 2. Las rentas correspondientes a: I) Los rendimientos del capital […] en tanto provengan de entidades no residentes. […] Artículo 24º-Bis […] podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) […] durante los diez ejercicios fiscales siguientes. — T.O. 2023, Título 7. Sous l'option IRNR, les dividendes de source étrangère ne sont pas imposés. »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  6. 6.

    Uruguay, Impatriierten-Regelung nach Artikel 24-BIS: erforderliche vorherige Steuerjahre ohne steuerliche Ansässigkeit : 2 Jahre

    « no haya sido residente fiscal durante los dos ejercicios fiscales inmediatos anteriores »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Geprüft am 2. Nov. 2026Quelle geprüft

  7. 7.

    Uruguay: Mindestinvestition in Immobilien, die es einem neuen Gebietsansässigen ermöglicht, sich für die Regelung für Zuzügler zu entscheiden (Aufenthalt erworben seit 2026) : 12.500.000 UYI

    « Efectuar inversiones en inmuebles urbanos por un valor superior a 12.500.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  8. 8.

    Uruguay: jährliche Mindestkapitalisierung eines Fonds für produktive Investitionen, Alternative zur Option für Impatriierte : 625.000 UYI

    « por al menos 625.000 Ul (seiscientas veinticinco mil unidades indexadas) anuales. »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  9. 9.

    Uruguay: IRPF-Satz auf Kapitaleinkünfte aus ausländischer Quelle für zugezogene Personen, die die Option mit ermäßigtem Satz gewählt haben (Artikel 24, Buchstabe b, Titel 7) : 7 %

    « Rentas comprendidas en el numeral 2) del inciso primero del artículo 6° de este Título obtenidos por los sujetos a que refiere el literal b) del inciso segundo del artículo 24 de este Título 7% »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 37 (tasas) »Geprüft am 2. Nov. 2026Quelle geprüft

  10. 10.

    Uruguay, Regime für Impatriates nach Artikel 24 (anfängliche kurze Option): Mindestwert der erworbenen Immobilie für eine Verlängerung : 3.500.000 UYI

    « por un valor superior a Ul 3.500.000 (tres millones quinientas mil unidades indexadas) a partir de la vigencia »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Geprüft am 2. Nov. 2026Quelle geprüft

  11. 11.

    Uruguay, Regime für Zuzügler nach Artikel 24 (kurze Anfangsoption): jährliche tatsächliche Anwesenheit erforderlich, um sie zu verlängern : 60 Tage

    « civil de al menos 60 (sesenta) días calendario. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Geprüft am 2. Nov. 2026Quelle geprüft

  12. 12.

    Uruguay: Bruchteil des IRPF-Satzes während der Verlängerung nach dem Impatriierten-Regime : 50 %

    « para optar por única vez por tributar este impuesto al 50% de la tasa correspondiente »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  13. 13.

    Uruguay: Dauer der Verlängerung zum ermäßigten Steuersatz nach dem Impatriierten-Regime : 5 Jahre

    « durante los cinco ejercicios fiscales siguientes »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  14. 14.

    Uruguay: Mindestinvestition in Immobilien für die Verlängerung zum ermäßigten Steuersatz nach dem Regime für Impatriates : 6.250.000 UYI

    « efectuar inversiones en inmuebles urbanos por un valor superior a 6.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  15. 15.

    Uruguay, nach dem Impatriierten-Regime des Artikels 24-BIS: jährlicher Betrag der optionalen Pauschalsteuer (Regelfall) : 1.875.000 UYI

    « un monto fijo de 1.875.000 UI (un millón ochocientas setenta y cinco mil unidades indexadas) anuales »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Geprüft am 2. Nov. 2026Quelle geprüft

  16. 16.

    Uruguay: Mindestkapitaleinlage in ein Unternehmen, die nach dem Impatriierten-Regime die Pauschalbesteuerung eröffnet : 45.000.000 UYI

    « aporte de capital en una empresa por un valor superior a 45.000.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  17. 17.

    Uruguay: Höhe der optionalen jährlichen Pauschalsteuer, die nach dem Impatriierten-Regime vorgesehen ist : 1.250.000 UYI

    « para tributar este impuesto por el monto fijo de 1.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Geprüft am 2. Nov. 2026Quelle geprüft

  18. 18.

    Uruguay, Optionen nach dem Impatriierten-Regime des Artikels 24-BIS: Höchstzahl der Steuerjahre, in denen die jährliche Option verlängert werden kann : 20 Jahre

    « Las mismas podrán ser ejercidas hasta veinte ejercicios fiscales siguientes al que se realizó la primera opción. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Geprüft am 2. Nov. 2026Quelle geprüft

  19. 19.

    Uruguay: proportionaler Satz der Einkommensteuer für Nichtansässige : 12 %

    « Restantes Rentas 12 % »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  20. 20.

    Uruguay: Steuersatz auf das steuerliche Nettoergebnis von Unternehmen : 25 %

    « Artículo 23º.- Tasa.- La tasa del impuesto será del 25% (veinticinco por ciento) sobre la renta neta fiscal. »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  21. 21.

    Uruguay – steuerliche Ansässigkeit durch Immobilieninvestition: Mindestanwesenheit : 60 Tage

    « registre una presencia física efectiva en territorio uruguayo durante el año civil de, al menos, 60 (sesenta) días »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  22. 22.

    Uruguay: jährliche Anwesenheit beim regulären Weg zur steuerlichen Ansässigkeit : 183 Tage

    « Artículo 24º.- […] Las personas físicas que hayan hecho uso de la opción […] podrán optar por tributar el IRNR por hasta un plazo máximo de diez ejercicios fiscales […] siempre que acrediten haber adquirido un inmueble por un valor superior a UI 3.500.000 […] a partir de la vigencia de la Ley N° 19.937 […] y registren en el país una presencia efectiva durante el año civil de al menos 60 (sesenta) días calendario. Dicha opción podrá realizarse por única vez y hasta el 31 de diciembre de 2025 (inciso primero sustituido por Ley N° 20.446, art. 649). Artículo 24º-Bis.- Régimen de impatriados […] a partir del 1° de enero de 2026 […] a) inversiones en inmuebles […] superior a UI 12.500.000, o b) capitalizar fondos de inversión […] por al menos 625.000 UI anuales. — T.O. 2023, Título 7, art. 24 et 24-bis (Ley 20.446 de 16.12.2025). »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  23. 23.

    Uruguay – steuerliche Ansässigkeit: Mindestinvestition in Immobilien : 3.500.000 UYI

    « en bienes inmuebles, por un valor superior a 3.500.000 UI (tres millones quinientas mil Unidades Indexadas) »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  24. 24.

    Uruguay – steuerliche Ansässigkeit: Mindestinvestition in ein Unternehmen : 15.000.000 UYI

    « en una empresa por un valor superior a 15.000.000 UI (quince millones de Unidades Indexadas) »

    impo.com.uyGeprüft am 2. Nov. 2026Quelle geprüft

  25. 25.

    Reisepass Uruguay: visumfreie Reiseziele : 162

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comGeprüft am 2. Nov. 2026Quelle geprüft