La actualidad de la movilidad internacional

Uruguay

Expatriarse a Uruguay en 2026: estabilidad, exoneración temporal y calidad de vida

Con frecuencia calificado como la «Suiza de Sudamérica», Uruguay atrae por su estabilidad política, su seguridad y un régimen de exoneración temporal de las rentas extranjeras para los nuevos residentes.

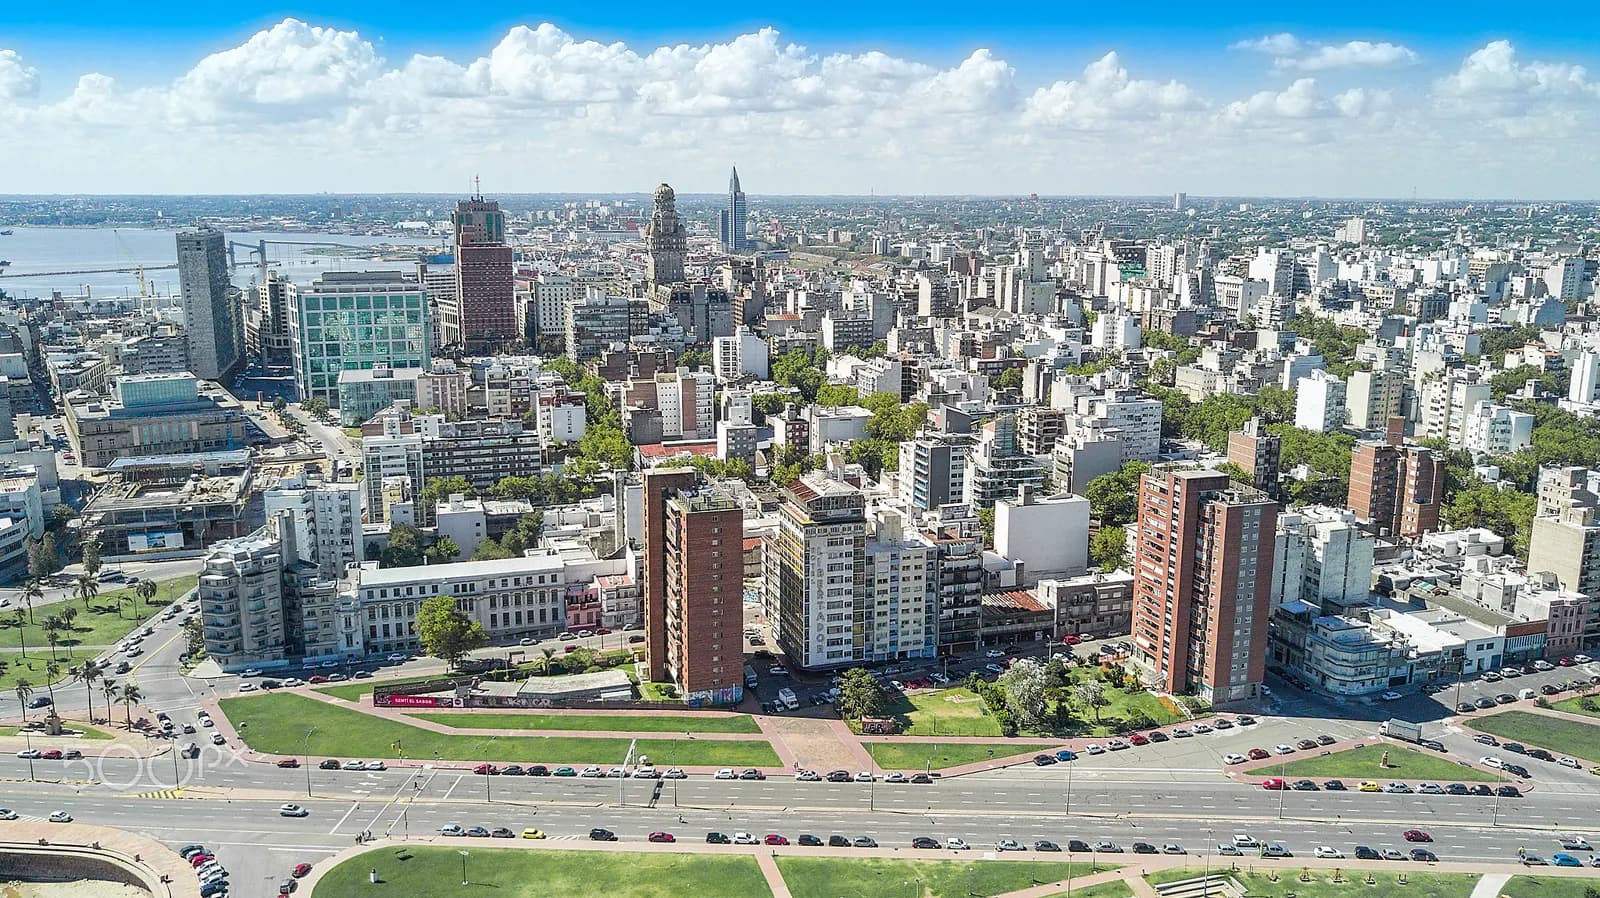
Vista de Uruguay
Foto: Marcelo Campi — Wikimedia Commons (CC BY-SA)
Capital
Montevideo
Moneda
UYU
Región
América

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Impuesto a la renta de las personas físicas residentes (IRPF)Régimen general

    ¿Para quién?
    Residentes fiscales: presencia superior al umbral de días en el año civil, centro de intereses vitales, base principal de las actividades o intereses económicos (inversiones cualificadas) en Uruguay, según las causales de residencia publicadas por la DGI.
    ¿Qué renta?
    Rentas del trabajo (escala progresiva, no reproducida aquí) y rentas del capital (tipos proporcionales); rentas del capital mobiliario de fuente extranjera y, desde 2026, plusvalías sobre esos activos, rentas de activos situados en el extranjero y rentas imputadas de entidades no residentes.
    ¿Qué fuente?
    Principio de la fuente uruguaya (artículo 6 del Título 7), con excepciones para las rentas del capital extranjeras. Desde el 1 de enero de 2026 (ley 20.446, artículo 653; decreto del 6 de mayo de 2026), las rentas de activos situados en el extranjero y las plusvalías correspondientes pasan a tributar en el IRPF, incluso por transparencia de entidades no residentes.
    Condiciones
    Tipo residual de las rentas del capital (artículo 37 del Título 7), tipo inferior para ciertos dividendos. Las pérdidas extranjeras solo son deducibles de las plusvalías y previa prueba; crédito por el impuesto análogo pagado en el extranjero, limitado al impuesto uruguayo correspondiente. Para un inmueble situado en el extranjero, plusvalía real o a tanto alzado, a elección del contribuyente (decreto del 6 de mayo de 2026).
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Rentas del capital extranjeras gravadas desde 2011; extensión a las rentas devengadas desde el 1 de enero de 2026.
    • 183 días Uruguay: presencia anual que genera la residencia fiscal
    • 12 % Uruguay: tipo del IRPF aplicable a las rentas del capital distintas de las sometidas a un tipo particular, incluidas las rentas del capital de fuente extranjera

    Fuente oficial · impo.com.uy

  • Régimen de impatriados, residencias adquiridas hasta 2025 (artículo 24 del Título 7): opción IRNR u opción de tipo reducidoTemporal

    ¿Para quién?
    Personas que se hicieron residentes fiscales antes de 2026 y ejercieron la opción a más tardar el 31 de diciembre de 2025; opción cerrada a los nuevos residentes desde el 1 de enero de 2026.
    ¿Qué renta?
    Rentas del capital mobiliario de fuente extranjera (numeral 2 del artículo 6 del Título 7).
    ¿Qué fuente?
    Rentas de fuente extranjera; las rentas de fuente uruguaya siguen tributando con normalidad.
    Condiciones
    Para las residencias adquiridas a partir de 2020, dos opciones excluyentes: el IRNR durante el ejercicio de llegada y los ejercicios siguientes (rentas extranjeras comprendidas, fuera del impuesto), o el IRPF al tipo reducido del artículo 37 sobre esas rentas, mantenido por la ley 20.446 para quienes lo hayan elegido, sin límite de duración en el texto consultado. Los beneficiarios de la opción inicial, más corta (residencias anteriores a 2020), pueden ampliarla a cambio de adquirir un bien inmueble y de una presencia efectiva mínima cada año civil.
    Duración
    Opción IRNR: ejercicio de llegada incluido, dentro del límite legal; opción de tipo reducido: sin plazo en el texto consultado.
    ¿Desde cuándo?
    Régimen creado en 2012, con opciones ampliadas por las leyes 19.904 y 19.937 de 2020; opciones cerradas el 31 de diciembre de 2025 (ley 20.446, artículo 649; decreto 188/026). Se mantienen los derechos de los contribuyentes que optaron.
    • 11 años Uruguay, régimen de impatriados: duración total de la opción, ejercicio de adquisición incluido
    • 0 % Uruguay, régimen de impatriados: tributación de los rendimientos del capital mobiliario de fuente extranjera
    • 7 % Uruguay: tipo del IRPF sobre las rentas del capital de fuente extranjera de los impatriados que han elegido la opción de tipo reducido (artículo 24, literal b, Título 7)
    • más de 3.500.000 UYI Uruguay, régimen de impatriados del artículo 24 (opción inicial corta): valor mínimo del inmueble adquirido para ampliarla
    • a partir de 60 días Uruguay, régimen de impatriados del artículo 24 (opción inicial corta): presencia efectiva anual exigida para ampliarla

    Fuente oficial · impo.com.uy

  • Régimen de impatriados, residencias adquiridas desde 2026 (artículo 24-BIS del Título 7): opción IRNRTemporal

    ¿Para quién?
    Personas que adquieren la residencia fiscal a partir del 1 de enero de 2026 y no han sido residentes fiscales durante los ejercicios inmediatamente anteriores exigidos.
    ¿Qué renta?
    Rentas del capital mobiliario y plusvalías de fuente extranjera (numeral 2 del artículo 6 del Título 7).
    ¿Qué fuente?
    Rentas de fuente extranjera, sujetas al IRNR y, por tanto, fuera del impuesto uruguayo; rentas de fuente uruguaya gravadas con normalidad.
    Condiciones
    Opción que se ejerce una sola vez. Condición, salvo en los ejercicios en que la persona reside más de la mitad del año (literal A del artículo 2): inversión inmobiliaria urbana por encima del umbral, con un coste fiscal incrementado para los bienes de los departamentos sin litoral y distinto del bien que sirvió para establecer la residencia, o capitalización anual de fondos de inversión productiva. Quien deja de cumplir la condición pierde la opción durante esos ejercicios y la recupera cuando vuelve a cumplirla, sin que el plazo deje de correr (decreto 188/026, artículo 5 SEXIES).
    Duración
    Ejercicio de adquisición de la residencia y ejercicios siguientes, dentro del límite legal; opción no renovable.
    ¿Desde cuándo?
    Artículo 24-BIS añadido por el artículo 648 de la ley 20.446 del 16 de diciembre de 2025; reglamentado por el decreto 188/026 del 10 de agosto de 2026 (Diario Oficial del 19 de agosto de 2026).
    • 11 años Uruguay, régimen de impatriados: duración total de la opción, ejercicio de adquisición incluido
    • a partir de 2 años Uruguay, régimen de impatriados del artículo 24-BIS: ejercicios fiscales anteriores sin residencia fiscal exigidos
    • más de 12.500.000 UYI Uruguay: inversión inmobiliaria mínima que permite a un nuevo residente optar por el régimen de impatriados (residencia adquirida desde 2026)
    • a partir de 625.000 UYI Uruguay: capitalización anual mínima de fondos de inversión productiva, alternativa para la opción de los impatriados

    Fuente oficial · impo.com.uy

  • Tras el régimen de impatriados del artículo 24-BIS: tipo reducido temporal o impuesto a tanto alzadoCondicionalAprobado, aplicable más adelante

    ¿Para quién?
    Impatriados acogidos al artículo 24-BIS (residencias adquiridas desde 2026), al término del período de opción IRNR; el texto consultado no prevé estas opciones para los beneficiarios del artículo 24.
    ¿Qué renta?
    Rentas del capital y plusvalías de fuente extranjera.
    ¿Qué fuente?
    Rentas de fuente extranjera.
    Condiciones
    Dos opciones. O bien el IRPF a una fracción del tipo aplicable durante un período adicional, por una sola vez, a cambio de una nueva inversión inmobiliaria urbana o de una capitalización anual de fondos productivos. O bien un impuesto anual de importe fijo en unidades indexadas, reducido en los ejercicios en que el contribuyente reside más de la mitad del año o en caso de inversión directa cualificada en una empresa; el cónyuge puede optar por una fracción de ese importe. Opciones anuales, renovables dentro de un límite de ejercicios. Nada es automático al expirar el régimen.
    Duración
    Período adicional para el tipo reducido; opciones anuales para el impuesto a tanto alzado, dentro del límite legal.
    ¿Desde cuándo?
    Previsto por el artículo 24-BIS (ley 20.446) y el decreto 188/026; aplicable solo tras la expiración del período de opción IRNR, es decir, como pronto una decena de ejercicios después de 2026.
    • 50 % Uruguay: fracción del tipo del IRPF aplicable durante la prórroga tras el régimen de impatriados
    • 5 años Uruguay: duración de la prórroga a tipo reducido tras el régimen de impatriados
    • más de 6.250.000 UYI Uruguay: inversión inmobiliaria mínima para la prórroga a tipo reducido tras el régimen de impatriados
    • a partir de 625.000 UYI Uruguay: capitalización anual mínima de fondos de inversión productiva, alternativa para la opción de los impatriados
    • 1.875.000 UYI Uruguay, tras el régimen de impatriados del artículo 24-BIS: importe anual del impuesto a tanto alzado opcional (caso general)
    • 1.250.000 UYI Uruguay: importe del impuesto a tanto alzado anual opcional previsto tras el régimen de impatriados
    • más de 45.000.000 UYI Uruguay: aportación mínima de capital en una empresa que da acceso al impuesto a tanto alzado tras el régimen de impatriados
    • 15 % Uruguay, impuesto a tanto alzado opcional tras el régimen de impatriados: fracción del importe fijo que debe abonar el cónyuge
    • hasta 20 años Uruguay, opciones tras el régimen de impatriados del artículo 24-BIS: número máximo de ejercicios durante los cuales puede renovarse la opción anual

    Fuente oficial · impo.com.uy

  • Residencia fiscal por inversión con presencia reducidaCondicional

    ¿Para quién?
    Personas que no residen más de la mitad del año en Uruguay pero invierten en el país.
    ¿Qué renta?
    Ninguna reducción de impuestos en sí misma: la vía establece la residencia fiscal (intereses económicos), útil sobre todo para obtener un certificado de residencia.
    ¿Qué fuente?
    No procede.
    Condiciones
    Inversión inmobiliaria por encima de un umbral en unidades indexadas, realizada desde el 1 de julio de 2020, con una presencia física mínima en el año civil, o inversión en una empresa que cree un número mínimo de empleos directos. Vías que la DGI sigue describiendo (página del 20 de octubre de 2025) y que contempla el decreto 188/026, que remite a los literales a) y c) del artículo 5-BIS del decreto 148/007. Un bien utilizado para establecer la residencia no cuenta para la opción del artículo 24-BIS.
    Duración
    Año civil por año civil, mientras se cumplan las condiciones.
    ¿Desde cuándo?
    Decreto 163/020, en vigor desde el 1 de julio de 2020.
    • a partir de 3.500.000 UYI Uruguay — residencia fiscal: inversión inmobiliaria mínima
    • a partir de 60 días Uruguay — residencia fiscal por inversión inmobiliaria: presencia mínima
    • a partir de 15.000.000 UYI Uruguay — residencia fiscal: inversión mínima en una empresa

    Fuente oficial · gub.uy

  • Impuesto a la renta de los no residentes (IRNR)Régimen general

    ¿Para quién?
    Personas físicas y entidades no residentes que perciben rentas de fuente uruguaya.
    ¿Qué renta?
    Rentas de fuente uruguaya (dividendos, intereses, alquileres, plusvalías, servicios).
    ¿Qué fuente?
    Únicamente fuente uruguaya.
    Condiciones
    Tipo proporcional, con tipos particulares para ciertas rentas; retención en la fuente.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • 12 % Uruguay: tipo proporcional del impuesto sobre la renta de los no residentes

    Fuente oficial · impo.com.uy

Su empresa

  • Impuesto a las rentas de las actividades económicas (IRAE)Régimen general

    ¿Para quién?
    Sociedades y empresas que ejercen una actividad económica en Uruguay.
    ¿Qué renta?
    Resultado fiscal neto.
    ¿Qué fuente?
    Territorial para la actividad; los dividendos distribuidos a los socios personas físicas tributan en el IRPF o en el IRNR. Un impuesto mínimo complementario nacional se dirige, desde 2025, a las entidades de grandes grupos multinacionales.
    Condiciones
    Tipo único sobre el resultado neto.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor.
    • 25 % Uruguay: tipo del impuesto sobre el resultado fiscal neto de las sociedades

    Fuente oficial · impo.com.uy

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Población3.400.000Verificado el 2 nov 2026
  • Vuelo desde Parísaproximadamente14 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Uruguay grava según un principio de territorialidad atenuado: se someten a imposición, en lo esencial, las rentas de fuente uruguaya. Son excepciones los dividendos e intereses extranjeros de los residentes y, desde el 1 de enero de 2026 (ley 20.446), ciertas plusvalías y rentas inmobiliarias de fuente extranjera.

La residencia fiscal se adquiere, entre otros supuestos, por la presencia de más de 183 días3 durante el año civil, pero también por la ubicación del centro de intereses vitales o económicos: el texto contempla varios criterios de conexión alternativos.

El régimen de impatriados

El artículo 24 del texto ordenado, completado desde 2026 por un artículo 24-BIS, establece un régimen propio para los nuevos residentes. Las personas físicas que adquieren la condición de residente pueden optar por tributar como no residentes por sus rentas del capital mobiliario de fuente extranjera, durante el ejercicio fiscal en el que adquieren dicha condición y los diez siguientes, es decir, 11 años4 en total.

Durante este período, esas rentas extranjeras no soportan el impuesto uruguayo: el tipo aplicable es del 0 %5. Para las residencias adquiridas desde 2026 (artículo 24-BIS), la opción queda reservada a quien no haya sido residente fiscal durante los a partir de 2 años6 anteriores; además, exige residir más de la mitad del año, o invertir en inmuebles urbanos por encima de más de 12.500.000 UYI7, o capitalizar al menos a partir de 625.000 UYI8 al año en fondos productivos (decreto 188/026).

Para las residencias adquiridas hasta 2025 (artículo 24), existía otra opción: seguir sujeto al impuesto a la renta de los residentes, pero al tipo reducido del 7 %9 sobre esas rentas extranjeras, sin límite de duración en el texto. Ya no puede elegirse desde el 31 de diciembre de 2025 (ley 20.446), pero se mantiene para quienes la ejercieron. Los beneficiarios de la opción corta anterior a 2020 pueden, por su parte, prorrogarla si han adquirido un bien de más de más de 3.500.000 UYI10 y acreditan una presencia de al menos a partir de 60 días11 por año civil.

Al expirar el plazo, no se aplica de pleno derecho ningún tipo reducido. Solo para las residencias adquiridas desde 2026, el artículo 24-BIS y el decreto 188/026 abren dos opciones: el impuesto a la renta al 50 %12 del tipo normal durante 5 años13 adicionales, a cambio de una nueva inversión inmobiliaria de más de más de 6.250.000 UYI14 o de una capitalización de fondos, o bien un impuesto anual a tanto alzado de 1.875.000 UYI15, reducido a 1.250.000 UYI16 los años de presencia de más de la mitad del año o en caso de aportación de más de más de 45.000.000 UYI17 a una empresa. Estas opciones son anuales y renovables, hasta hasta 20 años18 después de la primera; el tipo reducido, en cambio, solo puede elegirse una vez.

La opción inicial, la de tributar como no residente, se abre una sola vez y se ejerce de forma expresa. Es un punto de calendario decisivo: no puede recuperarse, y su duración corre desde la adquisición de la residencia, no desde la solicitud.

Tipos de derecho común

Fuera del régimen de impatriación, las demás rentas de fuente uruguaya sujetas al impuesto de los no residentes tributan de forma proporcional, al tipo del 12 %19. El impuesto sobre la renta de sociedades se sitúa en el 25 %20 sobre el resultado fiscal neto.

No publicamos la escala del impuesto a la renta de las personas físicas residentes ni los tipos de gravamen de las plusvalías inmobiliarias: no figuran en los extractos del texto ordenado de los que disponemos.
Vías de residencia y visados

Uruguay tiene la particularidad de separar claramente el título de residencia y la residencia fiscal, y de abrir a esta última vías que no pasan por una presencia física prolongada.

El decreto 163/020 permite así ser residente fiscal con una presencia reducida: al menos a partir de 60 días21 durante el año civil, combinada con una inversión inmobiliaria; en su defecto, la vía ordinaria exige una presencia de más de 183 días22. Para las residencias adquiridas desde 2026, ese bien ya no cuenta para la opción de los impatriados; la vía en sí se mantiene, descrita por la administración tributaria y contemplada en el decreto 188/026.

La vía de la inversión se basa en un umbral expresado en unidades indexadas: a partir de 3.500.000 UYI23 para el sector inmobiliario.

Conviene prestar atención a que el umbral se exprese en unidades indexadas, y no en una divisa: el importe en dólares o en euros varía con la indexación, lo que desplaza la cifra objetivo entre el momento en que se prepara la operación y aquel en que se realiza.

El mismo decreto abre una segunda vía, mediante la inversión en una empresa de al menos a partir de 15.000.000 UYI24, acompañada de condiciones de creación de empleo.

El número de empleos exigido para la vía de la inversión en una empresa no figura en nuestros extractos: debe verificarse en el decreto 163/020 y sus modificaciones.

Por último, conviene distinguir entre la residencia legal —el derecho a permanecer en el país, concedido por las autoridades migratorias— y la residencia fiscal, que depende del Texto Ordenado y de la administración tributaria. Ambas se solicitan por separado, responden a condiciones distintas y una no implica la otra. Muchos expedientes fracasan por esta confusión y no por un umbral.

Inmobiliario

La adquisición por parte de un extranjero no está restringida: no existe un régimen de autorización previa comparable al de muchos países de la región. Es uno de los argumentos estructurales del país para los compradores internacionales.

Además, el inmueble es uno de los soportes reconocidos de la vía de acceso a la residencia fiscal mediante inversión, con el umbral mencionado más arriba. Por tanto, no se trata solo de una inversión, sino también, en su caso, de una pieza del expediente fiscal.

El mercado se concentra en Montevideo y en la costa atlántica, en particular Punta del Este, cuya marcada estacionalidad condiciona tanto los precios como la liquidez. Un inmueble adquirido para alcanzar un umbral no se revende necesariamente al ritmo de un mercado urbano europeo.

No publicamos ni los derechos de transmisión, ni el impuesto sobre bienes inmuebles, ni la tributación de los rentas de alquiler uruguayas: no hemos consultado ninguna fuente oficial que facilite esos baremos.

Coste de la vida

Uruguay es, en Sudamérica, uno de los países donde el coste de la vida es más elevado, lo que contrasta con frecuencia con las expectativas de quien razona a escala del continente. La estabilidad institucional y el nivel de los servicios públicos tienen un precio.

No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial uruguaya que mida una cesta de gasto comparable a la de un expatriado.

Dos partidas merecen una atención particular. En primer lugar, los bienes importados, muy gravados, lo que repercute en la electrónica y el automóvil. En segundo lugar, la sanidad, organizada en torno a mutuas privadas a las que se afilian los residentes, con un coste mensual por persona que aumenta notablemente con la edad.

En cambio, la energía y los servicios de proximidad siguen siendo inferiores a los niveles europeos, y esa diferencia favorece a los jubilados cuyo gasto se concentra en lo cotidiano más que en el equipamiento.

Una precisión metodológica vale para todo el continente: las comparaciones del coste de la vida en Sudamérica están distorsionadas por la inestabilidad monetaria de varios países vecinos. Uruguay es una excepción por la estabilidad de su moneda y de sus instituciones, y es precisamente eso lo que explica que sea caro. Elegir el país por su coste sería un contrasentido; se elige por lo que ese coste permite obtener.

Trámites y plazos

  1. Determinar de antemano la vía de residencia fiscal que se persigue: presencia prolongada o presencia reducida respaldada por una inversión; la documentación y el calendario difieren;
  2. obtener el número fiscal uruguayo y abrir una cuenta bancaria local;
  3. ejercer expresamente la opción del régimen de impatriados, que no es ni automática ni renovable;
  4. documentar el primer año: es el ejercicio de adquisición de la residencia el que abre el cómputo de los once años, y hay que poder acreditar su fecha;
  5. gestionar la salida de Francia con arreglo a sus propios criterios, ya que la territorialidad uruguaya no resuelve nada por el lado francés.

No publicamos plazos de tramitación de la residencia legal uruguaya: no disponemos de una fuente oficial con cifras y fecha.

El orden importa por una razón concreta: el cómputo de los once años parte del ejercicio de adquisición de la residencia fiscal, y no de la fecha en que se formula la opción. Una adquisición de residencia producida a finales del año natural consume, por tanto, un ejercicio completo por unas pocas semanas de presencia. Retrasar el cambio unos meses puede suponer un año completo de régimen.

Puntos de atención

  • El régimen de impatriados tiene un término: 11 años4. El tipo reducido o el impuesto a tanto alzado que pueden seguirle solo son válidos para las residencias adquiridas desde 2026 y no son automáticos: la salida debe anticiparse.
  • La opción inicial solo se ejerce una vez. Una decisión mal planteada el primer año no se corrige.
  • Los umbrales de inversión están expresados en unidades indexadas: su contravalor en divisa no es estable.
  • La territorialidad admite excepciones que se amplían desde 2026 (plusvalías y rentas inmobiliarias extranjeras); su articulación con el convenio aplicable y con las normas francesas de domicilio fiscal debe examinarse por separado.
  • El pasaporte uruguayo da acceso a aproximadamente 16225 sin visado; la naturalización responde a condiciones propias y no es una consecuencia automática de la residencia.

Por último, Uruguay se distingue menos por un tipo impositivo que por una arquitectura: territorialidad, régimen de impatriación limitado en el tiempo y vías alternativas de acceso a la residencia fiscal. Es un país donde la estructura se juzga por su coherencia de conjunto y por el calendario, más que por una cifra aislada.

Ventajas e inconvenientes

Ventajas

  • La democracia más estable de América Latina

  • 11 años4 de exención total sobre las rentas extranjeras

  • Propiedad inmobiliaria totalmente libre para los extranjeros

Inconvenientes

  • Coste de la vida elevado para la región

  • Umbrales de inversión notablemente aumentados en 2026

  • Lejanía respecto a Europa

  • Los residentes llegados antes de finales de 2025 conservan el régimen anterior: la fecha cuenta

Preguntas frecuentes

¿Cómo funciona la exención de las rentas extranjeras?

Uruguay ofrece a los nuevos residentes un período de exención (o una tributación reducida) sobre determinadas rentas de fuente extranjera, bajo ciertas condiciones.

¿Es seguro Uruguay?

Es uno de los países más estables y seguros de Sudamérica.

¿Cómo se obtiene la residencia?

La residencia legal se obtiene acreditando ingresos regulares y un vínculo con el país.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Residencia fiscal por inversión (decreto n.º 163/020): estatus fiscal, no un permiso de residencia

Residencia · Abierto · Página oficial

Entrada mínima
  • a partir de 3.500.000 UYI — inversión, solicitante principalInmuebles adquiridos desde el 1/7/2020, con al menos 60 días de presencia por año natural; importe en unidades indexadas (UI).impo.com.uy · Verificado el 2 nov 2026
  • a partir de 15.000.000 UYI — inversión, solicitante principalInversión en una empresa realizada desde el 1/7/2020 (posibles requisitos de empleo, por verificar); importe en unidades indexadas (UI).impo.com.uy · Verificado el 2 nov 2026
Tasas públicas (solicitante)
No informado
Familia
No informado
Plazo
No informado
Estancia exigida
  • a partir de 60 días — estancia mínima, solicitante principal, al añoPresencia física efectiva por año natural, exigida para la vía inmobiliaria.impo.com.uy · Verificado el 2 nov 2026
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Población : 3.400.000

    Verificado el 2 nov 2026

  2. 2.

    Vuelo desde París : 14 horas

    Verificado el 2 nov 2026

  3. 3.

    Uruguay: presencia anual que genera la residencia fiscal : 183 días

    « Que permanezca más de 183 (ciento ochenta y tres) días durante el año civil, en territorio uruguayo. Para determinar dicho período de permanencia en territorio nacional se computarán las ausencias esporádicas en las condiciones que establezca la reglamentación, salvo que el contribuyente acredite su residencia fiscal en otro país. »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  4. 4.

    Uruguay, régimen de impatriados: duración total de la opción, ejercicio de adquisición incluido : 11 años

    « Las personas físicas que adquieran la calidad de residente fiscal en la Republica a partir del 1º de enero de 2026 podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) por el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes. »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  5. 5.

    Uruguay, régimen de impatriados: tributación de los rendimientos del capital mobiliario de fuente extranjera : 0 %

    « Artículo 6º.- Aspecto espacial.- Estarán gravadas por este impuesto: 1. Las rentas de fuente uruguaya […] 2. Las rentas correspondientes a: I) Los rendimientos del capital […] en tanto provengan de entidades no residentes. […] Artículo 24º-Bis […] podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) […] durante los diez ejercicios fiscales siguientes. — T.O. 2023, Título 7. Sous l'option IRNR, les dividendes de source étrangère ne sont pas imposés. »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  6. 6.

    Uruguay, régimen de impatriados del artículo 24-BIS: ejercicios fiscales anteriores sin residencia fiscal exigidos : 2 años

    « no haya sido residente fiscal durante los dos ejercicios fiscales inmediatos anteriores »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Verificado el 2 nov 2026Fuente verificada

  7. 7.

    Uruguay: inversión inmobiliaria mínima que permite a un nuevo residente optar por el régimen de impatriados (residencia adquirida desde 2026) : 12.500.000 UYI

    « Efectuar inversiones en inmuebles urbanos por un valor superior a 12.500.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  8. 8.

    Uruguay: capitalización anual mínima de fondos de inversión productiva, alternativa para la opción de los impatriados : 625.000 UYI

    « por al menos 625.000 Ul (seiscientas veinticinco mil unidades indexadas) anuales. »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  9. 9.

    Uruguay: tipo del IRPF sobre las rentas del capital de fuente extranjera de los impatriados que han elegido la opción de tipo reducido (artículo 24, literal b, Título 7) : 7 %

    « Rentas comprendidas en el numeral 2) del inciso primero del artículo 6° de este Título obtenidos por los sujetos a que refiere el literal b) del inciso segundo del artículo 24 de este Título 7% »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 37 (tasas) »Verificado el 2 nov 2026Fuente verificada

  10. 10.

    Uruguay, régimen de impatriados del artículo 24 (opción inicial corta): valor mínimo del inmueble adquirido para ampliarla : 3.500.000 UYI

    « por un valor superior a Ul 3.500.000 (tres millones quinientas mil unidades indexadas) a partir de la vigencia »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Verificado el 2 nov 2026Fuente verificada

  11. 11.

    Uruguay, régimen de impatriados del artículo 24 (opción inicial corta): presencia efectiva anual exigida para ampliarla : 60 días

    « civil de al menos 60 (sesenta) días calendario. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Verificado el 2 nov 2026Fuente verificada

  12. 12.

    Uruguay: fracción del tipo del IRPF aplicable durante la prórroga tras el régimen de impatriados : 50 %

    « para optar por única vez por tributar este impuesto al 50% de la tasa correspondiente »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  13. 13.

    Uruguay: duración de la prórroga a tipo reducido tras el régimen de impatriados : 5 años

    « durante los cinco ejercicios fiscales siguientes »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  14. 14.

    Uruguay: inversión inmobiliaria mínima para la prórroga a tipo reducido tras el régimen de impatriados : 6.250.000 UYI

    « efectuar inversiones en inmuebles urbanos por un valor superior a 6.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  15. 15.

    Uruguay, tras el régimen de impatriados del artículo 24-BIS: importe anual del impuesto a tanto alzado opcional (caso general) : 1.875.000 UYI

    « un monto fijo de 1.875.000 UI (un millón ochocientas setenta y cinco mil unidades indexadas) anuales »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Verificado el 2 nov 2026Fuente verificada

  16. 16.

    Uruguay: importe del impuesto a tanto alzado anual opcional previsto tras el régimen de impatriados : 1.250.000 UYI

    « para tributar este impuesto por el monto fijo de 1.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  17. 17.

    Uruguay: aportación mínima de capital en una empresa que da acceso al impuesto a tanto alzado tras el régimen de impatriados : 45.000.000 UYI

    « aporte de capital en una empresa por un valor superior a 45.000.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Verificado el 2 nov 2026Fuente verificada

  18. 18.

    Uruguay, opciones tras el régimen de impatriados del artículo 24-BIS: número máximo de ejercicios durante los cuales puede renovarse la opción anual : 20 años

    « Las mismas podrán ser ejercidas hasta veinte ejercicios fiscales siguientes al que se realizó la primera opción. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Verificado el 2 nov 2026Fuente verificada

  19. 19.

    Uruguay: tipo proporcional del impuesto sobre la renta de los no residentes : 12 %

    « Restantes Rentas 12 % »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  20. 20.

    Uruguay: tipo del impuesto sobre el resultado fiscal neto de las sociedades : 25 %

    « Artículo 23º.- Tasa.- La tasa del impuesto será del 25% (veinticinco por ciento) sobre la renta neta fiscal. »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  21. 21.

    Uruguay — residencia fiscal por inversión inmobiliaria: presencia mínima : 60 días

    « registre una presencia física efectiva en territorio uruguayo durante el año civil de, al menos, 60 (sesenta) días »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  22. 22.

    Uruguay: presencia anual de la vía ordinaria de residencia fiscal : 183 días

    « Artículo 24º.- […] Las personas físicas que hayan hecho uso de la opción […] podrán optar por tributar el IRNR por hasta un plazo máximo de diez ejercicios fiscales […] siempre que acrediten haber adquirido un inmueble por un valor superior a UI 3.500.000 […] a partir de la vigencia de la Ley N° 19.937 […] y registren en el país una presencia efectiva durante el año civil de al menos 60 (sesenta) días calendario. Dicha opción podrá realizarse por única vez y hasta el 31 de diciembre de 2025 (inciso primero sustituido por Ley N° 20.446, art. 649). Artículo 24º-Bis.- Régimen de impatriados […] a partir del 1° de enero de 2026 […] a) inversiones en inmuebles […] superior a UI 12.500.000, o b) capitalizar fondos de inversión […] por al menos 625.000 UI anuales. — T.O. 2023, Título 7, art. 24 et 24-bis (Ley 20.446 de 16.12.2025). »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  23. 23.

    Uruguay — residencia fiscal: inversión inmobiliaria mínima : 3.500.000 UYI

    « en bienes inmuebles, por un valor superior a 3.500.000 UI (tres millones quinientas mil Unidades Indexadas) »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  24. 24.

    Uruguay — residencia fiscal: inversión mínima en una empresa : 15.000.000 UYI

    « en una empresa por un valor superior a 15.000.000 UI (quince millones de Unidades Indexadas) »

    impo.com.uyVerificado el 2 nov 2026Fuente verificada

  25. 25.

    Pasaporte de Uruguay: destinos sin visado : 162

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada