L’actualité de la mobilité internationale

Uruguay

S'expatrier en Uruguay en 2026 : stabilité, exonération temporaire et qualité de vie

Souvent qualifiée de « Suisse de l'Amérique du Sud », l'Uruguay séduit par sa stabilité politique, sa sécurité et un régime d'exonération temporaire des revenus étrangers pour les nouveaux résidents.

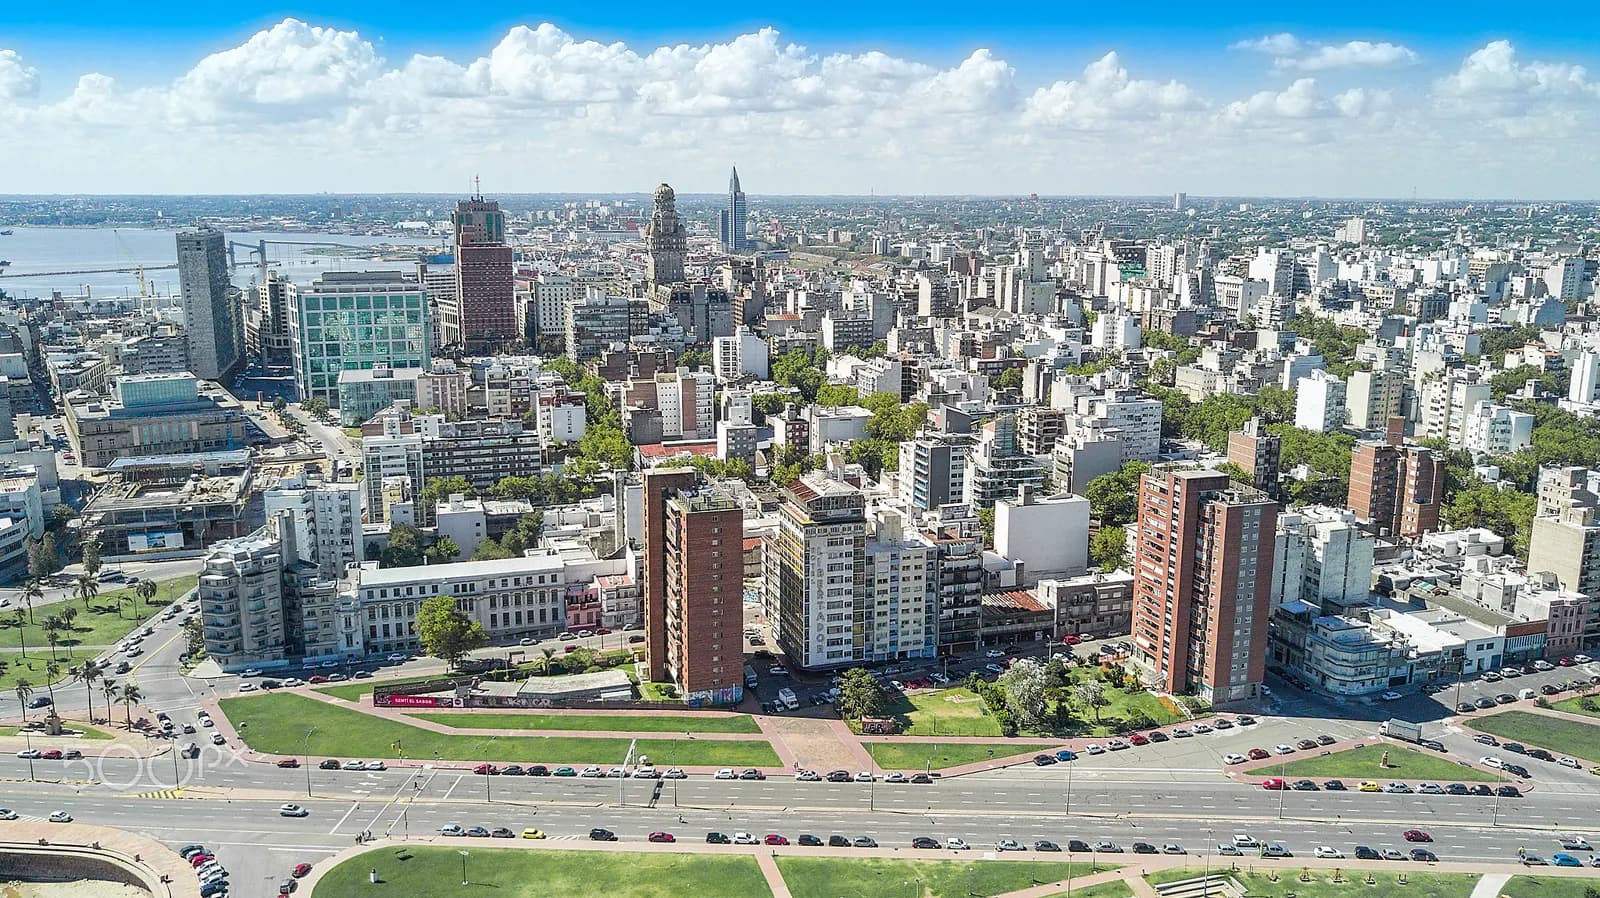
Vue de Uruguay
Photo : Marcelo Campi — Wikimedia Commons (CC BY-SA)
Capitale
Montevideo
Monnaie
UYU
Région
Amériques

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Impôt sur le revenu des personnes physiques résidentes (IRPF)Régime général

    Pour qui ?
    Résidents fiscaux : présence supérieure au seuil de jours dans l’année civile, intérêts vitaux, base principale des activités ou intérêts économiques (investissements qualifiants) en Uruguay, selon les causes de résidence publiées par la DGI.
    Quel revenu ?
    Revenus du travail (barème progressif, non repris ici) et revenus du capital (taux proportionnels) ; revenus du capital mobilier de source étrangère et, depuis 2026, plus-values sur ces actifs, revenus d’actifs situés à l’étranger et revenus imputés d’entités non résidentes.
    Quelle source ?
    Principe de la source uruguayenne (article 6 du Titre 7), avec des exceptions pour les revenus du capital étrangers. Depuis le 1er janvier 2026 (loi 20.446, article 653 ; décret du 6 mai 2026), les revenus d’actifs situés à l’étranger et les plus-values correspondantes entrent dans l’IRPF, y compris par transparence d’entités non résidentes.
    Conditions
    Taux résiduel des revenus du capital (article 37 du Titre 7), taux inférieur pour certains dividendes. Pertes étrangères déductibles seulement des plus-values et sur preuve ; crédit pour l’impôt analogue payé à l’étranger, plafonné à l’impôt uruguayen correspondant. Pour un immeuble situé à l’étranger, plus-value réelle ou forfaitaire au choix (décret du 6 mai 2026).
    Durée
    Régime permanent.
    Depuis quand ?
    Revenus du capital étrangers imposés depuis 2011 ; extension aux revenus courus depuis le 1er janvier 2026.
    • 183 jours Uruguay : présence annuelle emportant la résidence fiscale
    • 12 % Uruguay : taux de l’IRPF applicable aux revenus du capital autres que ceux soumis à un taux particulier, dont les revenus du capital de source étrangère

    Source officielle · impo.com.uy

  • Régime des impatriés, résidences acquises jusqu’en 2025 (article 24 du Titre 7) : option IRNR ou option à taux réduitTemporaire

    Pour qui ?
    Personnes devenues résidentes fiscales avant 2026 qui ont exercé l’option au plus tard le 31 décembre 2025 ; option fermée aux nouveaux résidents depuis le 1er janvier 2026.
    Quel revenu ?
    Revenus du capital mobilier de source étrangère (numéral 2 de l’article 6 du Titre 7).
    Quelle source ?
    Revenus de source étrangère ; les revenus de source uruguayenne restent imposés normalement.
    Conditions
    Pour les résidences acquises à partir de 2020, deux options exclusives : l’IRNR pendant l’exercice d’arrivée et les exercices suivants (revenus étrangers visés hors impôt), ou l’IRPF au taux réduit de l’article 37 sur ces revenus, maintenu par la loi 20.446 pour ceux qui l’ont choisi, sans limite de durée dans le texte lu. Les bénéficiaires de l’option initiale plus courte (résidences antérieures à 2020) peuvent l’allonger contre l’acquisition d’un bien immobilier et une présence effective minimale chaque année civile.
    Durée
    Option IRNR : exercice d’arrivée compris, dans la limite légale ; option à taux réduit : sans terme dans le texte lu.
    Depuis quand ?
    Régime créé en 2012, options élargies par les lois 19.904 et 19.937 de 2020 ; options closes au 31 décembre 2025 (loi 20.446, article 649 ; décret 188/026). Droits des contribuables ayant opté maintenus.
    • 11 ans Uruguay, régime des impatriés : durée totale de l'option, exercice d'acquisition compris
    • 0 % Uruguay, régime des impatriés : imposition des revenus de capital mobilier de source étrangère
    • 7 % Uruguay : taux de l’IRPF sur les revenus du capital de source étrangère des impatriés ayant choisi l’option à taux réduit (article 24, littéral b, Titre 7)
    • plus de 3 500 000 UYI Uruguay, régime des impatriés de l’article 24 (option initiale courte) : valeur minimale du bien immobilier acquis pour l’allonger
    • à partir de 60 jours Uruguay, régime des impatriés de l’article 24 (option initiale courte) : présence effective annuelle exigée pour l’allonger

    Source officielle · impo.com.uy

  • Régime des impatriés, résidences acquises depuis 2026 (article 24-BIS du Titre 7) : option IRNRTemporaire

    Pour qui ?
    Personnes qui acquièrent la résidence fiscale à partir du 1er janvier 2026 et n’ont pas été résidentes fiscales au cours des exercices immédiatement antérieurs requis.
    Quel revenu ?
    Revenus du capital mobilier et plus-values de source étrangère (numéral 2 de l’article 6 du Titre 7).
    Quelle source ?
    Revenus de source étrangère, soumis à l’IRNR et donc hors de l’impôt uruguayen ; revenus de source uruguayenne imposés normalement.
    Conditions
    Option exercée une seule fois. Condition, sauf les exercices où la personne réside plus de la moitié de l’année (littéral A de l’article 2) : investissement immobilier urbain au-delà du seuil, coût fiscal majoré pour les biens des départements sans littoral et bien distinct de celui ayant servi à établir la résidence, ou capitalisation annuelle de fonds d’investissement productif. Qui cesse de remplir la condition perd l’option pour ces exercices et la retrouve quand il la remplit à nouveau, le délai continuant de courir (décret 188/026, article 5 SEXIES).
    Durée
    Exercice d’acquisition de la résidence et exercices suivants, dans la limite légale ; option non renouvelable.
    Depuis quand ?
    Article 24-BIS ajouté par l’article 648 de la loi 20.446 du 16 décembre 2025 ; réglementé par le décret 188/026 du 10 août 2026 (Diario Oficial du 19 août 2026).
    • 11 ans Uruguay, régime des impatriés : durée totale de l'option, exercice d'acquisition compris
    • à partir de 2 ans Uruguay, régime des impatriés de l’article 24-BIS : exercices fiscaux antérieurs sans résidence fiscale exigés
    • plus de 12 500 000 UYI Uruguay : investissement immobilier minimal permettant à un nouveau résident d’opter pour le régime des impatriés (résidence acquise depuis 2026)
    • à partir de 625 000 UYI Uruguay : capitalisation annuelle minimale de fonds d’investissement productif, alternative pour l’option des impatriés

    Source officielle · impo.com.uy

  • Après le régime des impatriés de l’article 24-BIS : taux réduit temporaire ou impôt forfaitaireConditionnelAdopté, applicable plus tard

    Pour qui ?
    Impatriés relevant de l’article 24-BIS (résidences acquises depuis 2026), au terme de la période d’option IRNR ; le texte lu ne prévoit pas ces options pour les bénéficiaires de l’article 24.
    Quel revenu ?
    Revenus du capital et plus-values de source étrangère.
    Quelle source ?
    Revenus de source étrangère.
    Conditions
    Deux options. Soit l’IRPF à une fraction du taux applicable pendant une période supplémentaire, une seule fois, contre un nouvel investissement immobilier urbain ou une capitalisation annuelle de fonds productifs. Soit un impôt annuel d’un montant fixe en unités indexées, réduit les exercices où le contribuable réside plus de la moitié de l’année ou en cas d’investissement direct qualifiant dans une entreprise ; le conjoint peut opter pour une fraction de ce montant. Options annuelles, renouvelables dans une limite d’exercices. Rien n’est automatique à l’expiration du régime.
    Durée
    Période supplémentaire pour le taux réduit ; options annuelles pour l’impôt forfaitaire, dans la limite légale.
    Depuis quand ?
    Prévu par l’article 24-BIS (loi 20.446) et le décret 188/026 ; applicable seulement après l’expiration de la période d’option IRNR, donc au plus tôt une dizaine d’exercices après 2026.
    • 50 % Uruguay : fraction du taux de l’IRPF applicable pendant la prolongation après le régime des impatriés
    • 5 ans Uruguay : durée de la prolongation à taux réduit après le régime des impatriés
    • plus de 6 250 000 UYI Uruguay : investissement immobilier minimal pour la prolongation à taux réduit après le régime des impatriés
    • à partir de 625 000 UYI Uruguay : capitalisation annuelle minimale de fonds d’investissement productif, alternative pour l’option des impatriés
    • 1 875 000 UYI Uruguay, après le régime des impatriés de l’article 24-BIS : montant annuel de l’impôt forfaitaire optionnel (cas général)
    • 1 250 000 UYI Uruguay : montant de l’impôt forfaitaire annuel optionnel prévu après le régime des impatriés
    • plus de 45 000 000 UYI Uruguay : apport en capital minimal dans une entreprise ouvrant l’impôt forfaitaire après le régime des impatriés
    • 15 % Uruguay, impôt forfaitaire optionnel après le régime des impatriés : fraction du montant fixe due par le conjoint
    • jusqu’à 20 ans Uruguay, options après le régime des impatriés de l’article 24-BIS : nombre maximal d’exercices pendant lesquels l’option annuelle peut être renouvelée

    Source officielle · impo.com.uy

  • Résidence fiscale par investissement avec présence réduiteConditionnel

    Pour qui ?
    Personnes qui ne résident pas plus de la moitié de l’année en Uruguay mais y investissent.
    Quel revenu ?
    Aucun allègement d’impôt en soi : la voie établit la résidence fiscale (intérêts économiques), utile notamment pour un certificat de résidence.
    Quelle source ?
    Sans objet.
    Conditions
    Investissement immobilier au-delà d’un seuil en unités indexées, réalisé depuis le 1er juillet 2020, avec une présence physique minimale dans l’année civile, ou investissement dans une entreprise créant un nombre minimal d’emplois directs. Voies toujours décrites par la DGI (page du 20 octobre 2025) et visées par le décret 188/026, qui renvoie aux littéraux a) et c) de l’article 5-BIS du décret 148/007. Un bien retenu pour établir la résidence ne compte pas pour l’option de l’article 24-BIS.
    Durée
    Année civile par année civile, tant que les conditions sont remplies.
    Depuis quand ?
    Décret 163/020, en vigueur depuis le 1er juillet 2020.
    • à partir de 3 500 000 UYI Uruguay — résidence fiscale : investissement immobilier minimal
    • à partir de 60 jours Uruguay — résidence fiscale par investissement immobilier : présence minimale
    • à partir de 15 000 000 UYI Uruguay — résidence fiscale : investissement minimal dans une entreprise

    Source officielle · gub.uy

  • Impôt sur le revenu des non-résidents (IRNR)Régime général

    Pour qui ?
    Personnes physiques et entités non résidentes percevant des revenus de source uruguayenne.
    Quel revenu ?
    Revenus de source uruguayenne (dividendes, intérêts, loyers, plus-values, services).
    Quelle source ?
    Source uruguayenne uniquement.
    Conditions
    Taux proportionnel, avec des taux particuliers pour certains revenus ; retenue à la source.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 12 % Uruguay : taux proportionnel de l'impôt sur les revenus des non-résidents

    Source officielle · impo.com.uy

Votre entreprise

  • Impôt sur les revenus des activités économiques (IRAE)Régime général

    Pour qui ?
    Sociétés et entreprises exerçant une activité économique en Uruguay.
    Quel revenu ?
    Résultat fiscal net.
    Quelle source ?
    Territoriale pour l’activité ; les dividendes distribués aux associés personnes physiques sont imposés à l’IRPF ou à l’IRNR. Un impôt minimum complémentaire national vise depuis 2025 les entités de grands groupes multinationaux.
    Conditions
    Taux unique sur le résultat net.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 25 % Uruguay : taux de l'impôt sur le résultat fiscal net des sociétés

    Source officielle · impo.com.uy

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population3 400 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron14 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

L'Uruguay impose selon un principe de territorialité tempéré : sont taxés pour l'essentiel les revenus de source uruguayenne. Font exception les dividendes et intérêts étrangers des résidents et, depuis le 1er janvier 2026 (loi 20.446), certaines plus-values et revenus immobiliers de source étrangère.

La résidence fiscale s'acquiert notamment par la présence de plus de 183 jours3 sur l'année civile, mais aussi par la localisation du centre des intérêts vitaux ou économiques — le texte retient plusieurs rattachements alternatifs.

Le régime des impatriés

L'article 24 du texte ordonné, complété depuis 2026 par un article 24-BIS, institue un régime propre aux nouveaux résidents. Les personnes physiques qui acquièrent la qualité de résident peuvent opter pour être imposées comme non-résidentes sur leurs revenus de capital mobilier de source étrangère, pour l'exercice fiscal au cours duquel elles le deviennent et les dix suivants — soit 11 ans4 au total.

Pendant cette période, ces revenus étrangers ne supportent pas l'impôt uruguayen : le taux applicable est de 0 %5. Pour les résidences acquises depuis 2026 (article 24-BIS), l'option est réservée à qui n'a pas été résident fiscal au cours des à partir de 2 ans6 précédents ; elle suppose en outre de résider plus de la moitié de l'année, ou d'investir dans l'immobilier urbain au-delà de plus de 12 500 000 UYI7, ou de capitaliser au moins à partir de 625 000 UYI8 par an dans des fonds productifs (décret 188/026).

Pour les résidences acquises jusqu'en 2025 (article 24), une autre option existait : rester imposé à l'impôt sur le revenu des résidents, mais au taux réduit de 7 %9 sur ces revenus étrangers, sans limite de durée dans le texte. Elle ne peut plus être choisie depuis le 31 décembre 2025 (loi 20.446), mais reste acquise à ceux qui l'ont exercée. Les bénéficiaires de l'option courte d'avant 2020 peuvent, eux, la prolonger s'ils ont acquis un bien de plus de plus de 3 500 000 UYI10 et justifient d'une présence d'au moins à partir de 60 jours11 par année civile.

À l'expiration du délai, aucun taux réduit ne s'applique de plein droit. Pour les seules résidences acquises depuis 2026, l'article 24-BIS et le décret 188/026 ouvrent deux options : l'impôt sur le revenu à 50 %12 du taux normal pendant 5 ans13 supplémentaires, contre un nouvel investissement immobilier de plus de plus de 6 250 000 UYI14 ou une capitalisation de fonds, ou bien un impôt annuel forfaitaire de 1 875 000 UYI15, ramené à 1 250 000 UYI16 les années de présence de plus de la moitié de l'année ou en cas d'apport de plus de plus de 45 000 000 UYI17 dans une entreprise. Ces options sont annuelles et renouvelables, jusqu'à jusqu’à 20 ans18 après la première ; le taux réduit, lui, ne se choisit qu'une fois.

L'option initiale, celle de l'imposition comme non-résident, est ouverte une seule fois et s'exerce de manière expresse. C'est un point de calendrier décisif : elle ne se rattrape pas, et sa durée court à compter de l'acquisition de la résidence, non de la demande.

Taux de droit commun

Hors régime d'impatriation, les autres revenus de source uruguayenne relevant de l'impôt des non-résidents sont imposés proportionnellement, au taux de 12 %19. L'impôt sur le revenu des sociétés s'établit à 25 %20 sur le résultat fiscal net.

Nous ne publions pas le barème de l'impôt sur le revenu des personnes physiques résidentes, ni les taux d'imposition des plus-values immobilières : ils ne figurent pas dans les extraits du texte ordonné dont nous disposons.
Voies de séjour et visas

L'Uruguay a la particularité de dissocier nettement le titre de séjour et la résidence fiscale, et d'ouvrir à cette dernière des voies qui ne passent pas par la présence physique prolongée.

Le décret 163/020 permet ainsi d'être résident fiscal avec une présence réduite : au moins à partir de 60 jours21 sur l'année civile, combinée à un investissement immobilier ; à défaut, la voie ordinaire suppose une présence de plus de 183 jours22. Pour les résidences acquises depuis 2026, ce bien ne compte plus pour l'option des impatriés ; la voie elle-même demeure, décrite par l'administration fiscale et visée par le décret 188/026.

La voie de l'investissement repose sur un seuil exprimé en unités indexées : à partir de 3 500 000 UYI23 pour l'immobilier.

L'expression du seuil en unités indexées — et non en devise — mérite attention : le montant en dollars ou en euros varie avec l'indexation, ce qui déplace la cible entre le moment où l'on prépare l'opération et celui où on la réalise.

Le même décret ouvre une seconde voie, par l'investissement dans une entreprise d'au moins à partir de 15 000 000 UYI24, assorti de conditions de création d'emplois.

Le nombre d'emplois exigé pour la voie de l'investissement en entreprise ne figure pas dans nos extraits : il doit être vérifié dans le décret 163/020 et ses modifications.

Il faut enfin distinguer la résidence légale — le droit de séjourner, délivré par les autorités migratoires — et la résidence fiscale, qui relève du texte ordonné et de l’administration des impôts. Les deux se demandent séparément, obéissent à des conditions différentes, et l’une n’entraîne pas l’autre. Beaucoup de dossiers échouent sur cette confusion plutôt que sur un seuil.

Immobilier

L'acquisition par un étranger n'est pas restreinte : il n'existe pas de régime d'autorisation préalable comparable à celui de nombreux pays de la région. C'est l'un des arguments structurels du pays pour les acquéreurs internationaux.

L'immobilier est en outre l'un des supports reconnus de la voie d'accès à la résidence fiscale par investissement, avec le seuil évoqué plus haut. Il ne s'agit donc pas seulement d'un placement mais, le cas échéant, d'une pièce du dossier fiscal.

Le marché se concentre sur Montevideo et sur la côte atlantique, notamment Punta del Este, dont la saisonnalité très marquée conditionne à la fois les prix et la liquidité. Un bien acquis pour satisfaire un seuil ne se revend pas nécessairement au rythme d'un marché urbain européen.

Nous ne publions ni les droits de mutation, ni la taxe foncière, ni l'imposition des revenus locatifs uruguayens : nous n'avons pas consulté de source officielle donnant ces barèmes.

Coût de la vie

L'Uruguay est, en Amérique du Sud, l'un des pays où le coût de la vie est le plus élevé — un contraste fréquent avec les attentes de qui raisonne à l'échelle du continent. La stabilité institutionnelle et le niveau de services publics s'y paient.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle uruguayenne mesurant un panier de dépenses comparable à celui d'un expatrié.

Deux postes méritent une attention particulière. Les biens importés, d'abord, fortement taxés, ce qui pèse sur l'électronique et l'automobile. La santé ensuite, organisée autour de mutuelles privées auxquelles les résidents adhèrent, avec un coût mensuel par personne qui croît nettement avec l'âge.

À l'inverse, l'énergie et les services de proximité restent inférieurs aux niveaux européens, et l'écart joue en faveur des retraités dont les dépenses se concentrent sur le quotidien plutôt que sur l'équipement.

Un point de méthode vaut pour tout le continent : les comparaisons de coût de la vie sud-américaines sont faussées par l’instabilité monétaire de plusieurs voisins. L’Uruguay fait exception par la stabilité de sa monnaie et de ses institutions, et c’est précisément ce qui explique qu’il soit cher. Choisir le pays pour son coût serait un contresens ; on le choisit pour ce que ce coût achète.

Démarches et délais

  1. Déterminer en amont la voie de résidence fiscale visée : présence longue, ou présence réduite adossée à un investissement — les pièces et le calendrier diffèrent ;
  2. acquérir le numéro fiscal uruguayen et ouvrir un compte bancaire local ;
  3. exercer expressément l'option du régime des impatriés, qui n'est ni automatique ni renouvelable ;
  4. documenter la première année : c'est l'exercice d'acquisition de la résidence qui ouvre le décompte des onze années, et il faut pouvoir en établir la date ;
  5. traiter le départ de France selon ses propres critères, la territorialité uruguayenne ne réglant rien du côté français.

Nous ne publions pas de délais d'instruction pour la résidence légale uruguayenne : nous n'avons pas de source officielle chiffrée et datée.

L’ordre importe pour une raison précise : le décompte des onze années part de l’exercice d’acquisition de la résidence fiscale, et non de la date à laquelle l’option est formulée. Une acquisition de résidence intervenue en fin d’année civile consomme donc un exercice entier pour quelques semaines de présence. Décaler le basculement de quelques mois peut représenter une année pleine de régime.

Points de vigilance

  • Le régime des impatriés a un terme : 11 ans4. Le taux réduit ou l'impôt forfaitaire qui peuvent suivre ne valent que pour les résidences acquises depuis 2026 et ne sont pas automatiques : la sortie doit être anticipée.
  • L'option initiale ne s'exerce qu'une fois. Un arbitrage mal posé la première année ne se corrige pas.
  • Les seuils d'investissement sont libellés en unités indexées : leur contre-valeur en devise n'est pas stable.
  • La territorialité connaît des exceptions qui s'élargissent depuis 2026 (plus-values et revenus immobiliers étrangers) ; l'articulation avec la convention applicable et avec les règles françaises de domiciliation doit être examinée séparément.
  • Le passeport uruguayen ouvre environ 16225 sans visa ; la naturalisation obéit à des conditions propres et n'est pas une suite automatique de la résidence.

Enfin, l'Uruguay se distingue moins par un taux que par une architecture : territorialité, régime d'impatriation borné, voies d'accès alternatives à la résidence fiscale. C'est un pays où le montage se juge sur la cohérence d'ensemble et sur le calendrier, plus que sur un chiffre isolé.

Avantages & inconvénients

Avantages

  • Démocratie la plus stable d'Amérique latine

  • 11 ans4 d'exonération totale sur les revenus étrangers

  • Propriété immobilière totalement libre pour les étrangers

Inconvénients

  • Coût de la vie élevé pour la région

  • Seuils d'investissement fortement relevés en 2026

  • Éloignement de l'Europe

  • Les résidents arrivés avant fin 2025 gardent l'ancien régime : la date compte

Questions fréquentes

Comment fonctionne l'exonération des revenus étrangers ?

L'Uruguay offre aux nouveaux résidents une période d'exonération (ou une imposition réduite) sur certains revenus de source étrangère, sous conditions.

L'Uruguay est-il sûr ?

C'est l'un des pays les plus stables et sûrs d'Amérique du Sud.

Comment obtenir la résidence ?

La résidence légale s'obtient en justifiant de revenus réguliers et d'un lien avec le pays.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Résidence fiscale par investissement (décret n° 163/020) — statut fiscal, pas un titre de séjour

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 3 500 000 UYI — investissement, demandeur principalBiens immobiliers acquis depuis le 1/7/2020, avec au moins 60 jours de présence par année civile ; montant en unités indexées (UI).impo.com.uy · Vérifié le 2 nov. 2026
  • à partir de 15 000 000 UYI — investissement, demandeur principalInvestissement dans une entreprise réalisé depuis le 1/7/2020 (conditions d'emploi éventuelles à vérifier) ; montant en unités indexées (UI).impo.com.uy · Vérifié le 2 nov. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
Non renseigné
Présence exigée
  • à partir de 60 jours — présence minimale, demandeur principal, par anPrésence physique effective par année civile, exigée pour la voie immobilière.impo.com.uy · Vérifié le 2 nov. 2026
Durée du titre
Non renseigné

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 3 400 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 14 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Uruguay : présence annuelle emportant la résidence fiscale : 183 jours

    « Que permanezca más de 183 (ciento ochenta y tres) días durante el año civil, en territorio uruguayo. Para determinar dicho período de permanencia en territorio nacional se computarán las ausencias esporádicas en las condiciones que establezca la reglamentación, salvo que el contribuyente acredite su residencia fiscal en otro país. »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Uruguay, régime des impatriés : durée totale de l'option, exercice d'acquisition compris : 11 ans

    « Las personas físicas que adquieran la calidad de residente fiscal en la Republica a partir del 1º de enero de 2026 podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) por el ejercicio fiscal en que se verifique el cambio de residencia y durante los diez ejercicios fiscales siguientes. »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Uruguay, régime des impatriés : imposition des revenus de capital mobilier de source étrangère : 0 %

    « Artículo 6º.- Aspecto espacial.- Estarán gravadas por este impuesto: 1. Las rentas de fuente uruguaya […] 2. Las rentas correspondientes a: I) Los rendimientos del capital […] en tanto provengan de entidades no residentes. […] Artículo 24º-Bis […] podrán optar por tributar el Impuesto a las Rentas de los No Residentes (IRNR) […] durante los diez ejercicios fiscales siguientes. — T.O. 2023, Título 7. Sous l'option IRNR, les dividendes de source étrangère ne sont pas imposés. »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Uruguay, régime des impatriés de l’article 24-BIS : exercices fiscaux antérieurs sans résidence fiscale exigés : 2 ans

    « no haya sido residente fiscal durante los dos ejercicios fiscales inmediatos anteriores »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Vérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Uruguay : investissement immobilier minimal permettant à un nouveau résident d’opter pour le régime des impatriés (résidence acquise depuis 2026) : 12 500 000 UYI

    « Efectuar inversiones en inmuebles urbanos por un valor superior a 12.500.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Uruguay : capitalisation annuelle minimale de fonds d’investissement productif, alternative pour l’option des impatriés : 625 000 UYI

    « por al menos 625.000 Ul (seiscientas veinticinco mil unidades indexadas) anuales. »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEXIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Uruguay : taux de l’IRPF sur les revenus du capital de source étrangère des impatriés ayant choisi l’option à taux réduit (article 24, littéral b, Titre 7) : 7 %

    « Rentas comprendidas en el numeral 2) del inciso primero del artículo 6° de este Título obtenidos por los sujetos a que refiere el literal b) del inciso segundo del artículo 24 de este Título 7% »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 37 (tasas) »Vérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Uruguay, régime des impatriés de l’article 24 (option initiale courte) : valeur minimale du bien immobilier acquis pour l’allonger : 3 500 000 UYI

    « por un valor superior a Ul 3.500.000 (tres millones quinientas mil unidades indexadas) a partir de la vigencia »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Vérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Uruguay, régime des impatriés de l’article 24 (option initiale courte) : présence effective annuelle exigée pour l’allonger : 60 jours

    « civil de al menos 60 (sesenta) días calendario. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24 »Vérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Uruguay : fraction du taux de l’IRPF applicable pendant la prolongation après le régime des impatriés : 50 %

    « para optar por única vez por tributar este impuesto al 50% de la tasa correspondiente »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  13. 13.

    Uruguay : durée de la prolongation à taux réduit après le régime des impatriés : 5 ans

    « durante los cinco ejercicios fiscales siguientes »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  14. 14.

    Uruguay : investissement immobilier minimal pour la prolongation à taux réduit après le régime des impatriés : 6 250 000 UYI

    « efectuar inversiones en inmuebles urbanos por un valor superior a 6.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  15. 15.

    Uruguay, après le régime des impatriés de l’article 24-BIS : montant annuel de l’impôt forfaitaire optionnel (cas général) : 1 875 000 UYI

    « un monto fijo de 1.875.000 UI (un millón ochocientas setenta y cinco mil unidades indexadas) anuales »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Vérifié le 2 nov. 2026Source vérifiée

  16. 16.

    Uruguay : montant de l’impôt forfaitaire annuel optionnel prévu après le régime des impatriés : 1 250 000 UYI

    « para tributar este impuesto por el monto fijo de 1.250.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  17. 17.

    Uruguay : apport en capital minimal dans une entreprise ouvrant l’impôt forfaitaire après le régime des impatriés : 45 000 000 UYI

    « aporte de capital en una empresa por un valor superior a 45.000.000 Ul »

    Presidencia de la República Oriental del Uruguay — Ministerio de Economía y Finanzas, « Decreto N° 188/026 — art. 5 SEPTIES du décret 148/007 »Vérifié le 2 nov. 2026Source vérifiée

  18. 18.

    Uruguay, options après le régime des impatriés de l’article 24-BIS : nombre maximal d’exercices pendant lesquels l’option annuelle peut être renouvelée : 20 ans

    « Las mismas podrán ser ejercidas hasta veinte ejercicios fiscales siguientes al que se realizó la primera opción. »

    IMPO – Centro de Información Oficial (Uruguay), « Texto Ordenado DGI 2023, Título 7, artículo 24-BIS »Vérifié le 2 nov. 2026Source vérifiée

  19. 19.

    Uruguay : taux proportionnel de l'impôt sur les revenus des non-résidents : 12 %

    « Restantes Rentas 12 % »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  20. 20.

    Uruguay : taux de l'impôt sur le résultat fiscal net des sociétés : 25 %

    « Artículo 23º.- Tasa.- La tasa del impuesto será del 25% (veinticinco por ciento) sobre la renta neta fiscal. »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  21. 21.

    Uruguay — résidence fiscale par investissement immobilier : présence minimale : 60 jours

    « registre una presencia física efectiva en territorio uruguayo durante el año civil de, al menos, 60 (sesenta) días »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  22. 22.

    Uruguay : présence annuelle de la voie ordinaire de résidence fiscale : 183 jours

    « Artículo 24º.- […] Las personas físicas que hayan hecho uso de la opción […] podrán optar por tributar el IRNR por hasta un plazo máximo de diez ejercicios fiscales […] siempre que acrediten haber adquirido un inmueble por un valor superior a UI 3.500.000 […] a partir de la vigencia de la Ley N° 19.937 […] y registren en el país una presencia efectiva durante el año civil de al menos 60 (sesenta) días calendario. Dicha opción podrá realizarse por única vez y hasta el 31 de diciembre de 2025 (inciso primero sustituido por Ley N° 20.446, art. 649). Artículo 24º-Bis.- Régimen de impatriados […] a partir del 1° de enero de 2026 […] a) inversiones en inmuebles […] superior a UI 12.500.000, o b) capitalizar fondos de inversión […] por al menos 625.000 UI anuales. — T.O. 2023, Título 7, art. 24 et 24-bis (Ley 20.446 de 16.12.2025). »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  23. 23.

    Uruguay — résidence fiscale : investissement immobilier minimal : 3 500 000 UYI

    « en bienes inmuebles, por un valor superior a 3.500.000 UI (tres millones quinientas mil Unidades Indexadas) »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  24. 24.

    Uruguay — résidence fiscale : investissement minimal dans une entreprise : 15 000 000 UYI

    « en una empresa por un valor superior a 15.000.000 UI (quince millones de Unidades Indexadas) »

    impo.com.uyVérifié le 2 nov. 2026Source vérifiée

  25. 25.

    Passeport Uruguay : destinations sans visa : 162

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée