L’actualité de la mobilité internationale

Antigua-et-Barbuda

S'expatrier à Antigua-et-Barbuda en 2026 : passeport par investissement et plages

Antigua-et-Barbuda propose un programme de citoyenneté par investissement compétitif, particulièrement intéressant pour les familles, avec une exigence de présence minimale (5 jours sur 5 ans). Aucun impôt sur le revenu et un cadre balnéaire réputé.

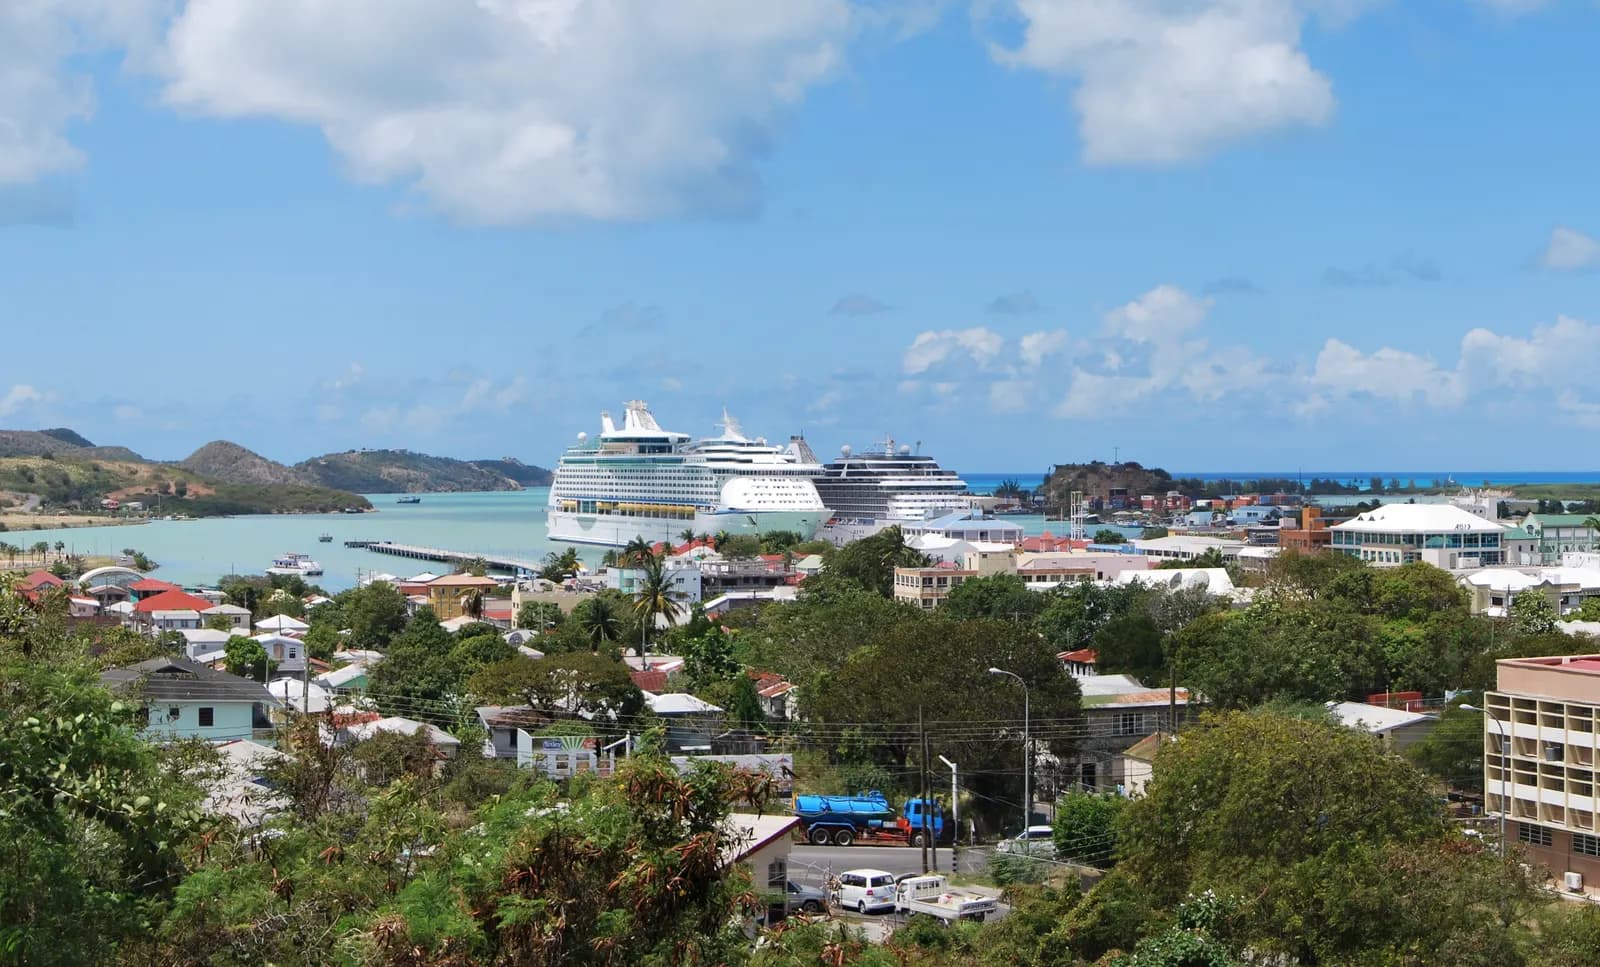
Vue de Antigua-et-Barbuda
Photo : This image or media was taken or created by Matt H. Wade. To see his entire portfolio, click here.@thatmattwade This image is protected by copyright! If you would like to use it, please read this first. — Wikimedia Commons (CC BY-SA)
Capitale
Saint John's
Monnaie
XCD
Région
Caraïbes
Appartenances
Commonwealth

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • Résidents : absence d’impôt sur le revenu des personnes physiquesRégime général

    Pour qui ?
    Personnes physiques résidentes, salariées, retraitées ou vivant de revenus du patrimoine.
    Quel revenu ?
    Salaires, pensions, intérêts d’épargne, dividendes et plus-values perçus par un particulier résident : l’impôt sur le revenu des personnes a été abrogé.
    Quelle source ?
    Sans objet pour les résidents ; les revenus d’activité indépendante relèvent de l’Unincorporated Business Tax.
    Conditions
    Les cotisations de sécurité sociale restent dues. La taxe sur les ventes (ABST) frappe la consommation au taux normal. Pour un Français, la citoyenneté par investissement ne déplace pas la résidence fiscale : l’article 4 B du code général des impôts s’applique tant que le foyer reste en France.
    Durée
    Situation permanente depuis l’abrogation.
    Depuis quand ?
    Personal Income Tax applicable d’avril 2005 à juin 2016, abrogé à compter du 1er juillet 2016.
    • 17 % Antigua-et-Barbuda : taux normal de l’Antigua and Barbuda Sales Tax (ABST)

    Source officielle · ird.gov.ag

  • Unincorporated Business Tax (indépendants et entreprises individuelles)Régime général

    Pour qui ?
    Entrepreneurs individuels, sociétés de personnes et autres entreprises non constituées en société.
    Quel revenu ?
    Bénéfice net de l’activité (recettes moins charges professionnelles), hors dépenses personnelles.
    Quelle source ?
    Activité exercée à Antigua-et-Barbuda ; règle applicable aux revenus étrangers non vérifiée.
    Conditions
    Barème progressif avec une tranche non imposée ; les tranches sont relevées pour les sociétés de personnes selon le nombre d’associés. Déclaration annuelle et droit d’enregistrement annuel selon le chiffre d’affaires.
    Durée
    Régime permanent.
    Depuis quand ?
    Unincorporated Business Tax Act 2016, en vigueur depuis le 1er juillet 2016 ; barème issu de la FAQ de 2021, à confirmer pour 2026.
    • jusqu’à 42 000 XCD Antigua-et-Barbuda : limite supérieure de la tranche non imposée de l’Unincorporated Business Tax (entrepreneur individuel)
    • 8 % Antigua-et-Barbuda : taux intermédiaire de l’Unincorporated Business Tax
    • 25 % Antigua-et-Barbuda : taux supérieur de l’Unincorporated Business Tax

    Source officielle · ird.gov.ag

  • Non-résidents : retenue à la source sur les paiements de source antiguaiseRégime général

    Pour qui ?
    Particuliers et sociétés non résidents percevant des paiements d’un débiteur antiguais.
    Quel revenu ?
    Paiements visés par l’article 40 de l’Income Tax Act (catégories détaillées non vérifiées ici).
    Quelle source ?
    Revenus de source antiguaise uniquement.
    Conditions
    Retenue opérée par le payeur au taux de droit commun ; taux réduit pour les bénéficiaires relevant de l’accord fiscal de la CARICOM.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur ; le formulaire de l’Inland Revenue Department n’est pas daté.
    • 25 % Antigua-et-Barbuda : retenue à la source sur les paiements aux non-résidents (taux de droit commun)

    Source officielle · forms.gov.ag

Votre entreprise

  • Impôt sur les sociétés : taux normalRégime général

    Pour qui ?
    Sociétés imposables à Antigua-et-Barbuda.
    Quel revenu ?
    Revenu imposable de la société.
    Quelle source ?
    Règles de territorialité détaillées non vérifiées.
    Conditions
    Des taux sectoriels distincts existeraient pour certains établissements financiers et secteurs réglementés : non vérifiés ici. Concessions fiscales et ancien régime des IBC non vérifiés.
    Durée
    Régime permanent.
    Depuis quand ?
    Taux en vigueur depuis l’Income Tax (Amendment) Act 2008, à compter de 2008.
    • 25 %

    Source officielle · laws.gov.ag

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Vol depuis Parisenviron12 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Antigua-et-Barbuda ne lève plus d'impôt sur le revenu des personnes physiques sur les salaires, les pensions et les revenus du patrimoine des résidents. C'est le trait qui structure l'attrait du pays, et il explique que la fiscalité n'y soit presque jamais le sujet des dossiers : c'est la citoyenneté qui l'est.

Cette absence est établie par l'administration fiscale : l'impôt sur le revenu des personnes physiques, appliqué d'avril 2005 à juin 2016, a été abrogé au 1er juillet 2016. Elle connaît deux exceptions. Les revenus d'une activité indépendante ou d'une entreprise non constituée en société relèvent de l'Unincorporated Business Tax, barème progressif sur le bénéfice net : nul jusqu'à jusqu’à 42 000 XCD2 pour un entrepreneur individuel, puis de 8 %3 et enfin de 25 %4 sur la tranche supérieure, selon le barème publié en 2021, à confirmer pour 2026. Les non-résidents, ensuite, subissent sur certains paiements de source antiguaise une retenue à la source de 25 %5 au taux de droit commun, réduite dans le cadre de l'accord fiscal de la CARICOM.

Nous ne publions pas de règle sur les successions et donations : elles ne figurent pas dans les sources que nous avons relues.

Cette situation appelle une réserve pour un candidat. Une absence d'imposition constatée aujourd'hui ne vaut ni engagement, ni stabilité : plusieurs États de la région ont introduit ou réintroduit des prélèvements sous l'effet de programmes de redressement budgétaire ou d'engagements internationaux.

Surtout, l'absence d'impôt local ne règle rien pour un Français. Tant que le foyer ou le centre des intérêts économiques demeure en France, la domiciliation française subsiste au sens de l'article 4 B du code général des impôts, et un passeport antiguais n'y change rien. C'est l'erreur la plus fréquente sur cette destination : confondre l'acquisition d'une nationalité et le transfert d'une résidence fiscale.

La taxe sur la valeur ajoutée et les droits d'accises constituent l'essentiel des recettes, ce qui déplace le prélèvement vers la consommation. Pour un résident effectif, le coût de la vie intègre donc une fiscalité indirecte que l'absence d'impôt sur le revenu ne compense pas toujours.

Voies de séjour et visas

Le pays administre l'un des programmes de citoyenneté par investissement les plus anciens de la Caraïbe. Il est géré par une unité dédiée, qui publie ses montants.

Le fonds de développement national

La voie la plus empruntée est la contribution au National Development Fund. Elle suppose un versement d'au moins 230 000 $US6, soit environ environ 230 000 €7.

La voie immobilière

Les candidats qui choisissent l'option immobilière doivent réaliser un investissement d'un montant minimal de à partir de 300 000 $US8 dans un projet agréé.

D'autres modalités existent, notamment une contribution d'au moins à partir de 260 000 $US9 au fonds de l'université des Antilles, réservée aux familles nombreuses et souvent la moins coûteuse par personne au-delà d'un certain nombre de membres.

L'obligation de présence

C'est la particularité antiguaise, et elle est déterminante. La citoyenneté peut être retirée si le citoyen ne passe pas au moins 5 jours10 sur le territoire au cours des 5 ans11 suivant son acquisition.

L'exigence est modeste en volume, mais elle est réelle et sanctionnée. Elle suppose d'organiser au moins un déplacement, de le documenter, et d'en conserver la preuve — ce que beaucoup de titulaires négligent, croyant leur naturalisation définitive.

Les frais de dossier, les frais de vérification préalable et les frais d'État applicables à chaque option ne sont pas repris ici : ils ne ressortent pas de manière complète de nos extraits et doivent être demandés à un agent agréé.

Immobilier

L'acquisition par un étranger suppose, comme dans plusieurs États de la région, une licence de détention foncière délivrée par les autorités, sauf lorsque l'achat s'inscrit dans le cadre du programme de citoyenneté, qui emporte son propre régime.

Le marché ouvert aux candidats à la citoyenneté est un sous-marché : les projets agréés sont en nombre limité, calibrés au-dessus du seuil de à partir de 300 000 $US8, et leur revente s'adresse le plus souvent à un autre candidat au programme.

Deux conséquences en découlent. La liquidité dépend de la continuité du programme lui-même, non de la demande locale. Et une période de détention minimale est généralement imposée avant toute revente ouvrant à son tour droit à la citoyenneté.

Il faut enfin intégrer les coûts de détention propres à une île : assurance contre les risques climatiques, entretien en climat tropical, gestion à distance. Ils pèsent davantage sur le rendement net qu'un différentiel de taxe.

Nous ne publions ni les droits de mutation, ni la taxe foncière antiguaise, ni la durée minimale de détention imposée aux biens acquis par la voie du programme : ils ne figurent pas dans nos sources.

Coût de la vie

Antigua est une petite économie insulaire largement importatrice. L'alimentation, les biens d'équipement et les carburants arrivent par bateau, et leur prix intègre le fret et les droits d'accises.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle antiguaise mesurant un panier de dépenses comparable à celui d'un expatrié.

Trois postes dominent un budget de résident effectif. L'électricité, produite à partir de combustibles importés et sensiblement plus chère qu'en Europe. La santé, où les cas lourds supposent une évacuation vers un centre régional ou nord-américain, ce qui rend l'assurance internationale indispensable. Et la scolarité privée pour un cursus international.

Pour la grande majorité des titulaires de la citoyenneté, la question ne se pose toutefois pas en ces termes : ils ne résident pas sur place et n'y séjournent que le temps nécessaire à satisfaire l'obligation de présence.

Pour ceux qui s’installent réellement, l’île offre en revanche un cadre de vie que peu de destinations à faible fiscalité égalent : une communauté anglophone établie, des liaisons aériennes directes vers l’Amérique du Nord et l’Europe en saison, et une taille humaine qui simplifie la vie administrative. Ce sont des facteurs de projet réels, même s’ils ne se chiffrent pas.

La saison cyclonique, de juin à novembre, est l’envers de ce tableau. Elle conditionne le coût de l’assurance habitation, la disponibilité des artisans et parfois la continuité des services. Un budget annuel qui l’ignore est un budget de six mois.

Démarches et délais

  1. Passer par un agent agréé : le dépôt en direct n'est pas prévu par le programme ;
  2. choisir l'option en fonction de la composition familiale, le coût par personne variant fortement d'une modalité à l'autre ;
  3. budgéter l'ensemble — contribution ou investissement, frais de dossier, vérification préalable, honoraires — et non le seul seuil affiché ;
  4. planifier dès l'obtention le déplacement permettant de satisfaire l'obligation de présence, et en conserver la preuve ;
  5. traiter le départ de France comme un dossier distinct : la nationalité ne vaut pas transfert de résidence fiscale.

Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour le programme antiguais.

L’ordre a ici une conséquence directe : l’obligation de présence court à compter de l’acquisition de la citoyenneté, et non de la décision de s’installer. Un titulaire qui diffère son premier séjour consomme une part de la période sans s’en rendre compte, et se retrouve contraint de voyager dans une fenêtre réduite.

Points de vigilance

  • L'obligation de présence de 5 jours10 sur 5 ans11 est sanctionnée par une possible déchéance : ce n'est pas une formalité.
  • La citoyenneté n'emporte ni résidence fiscale, ni sortie de la domiciliation française.
  • Le bien acquis par la voie du programme s'échange sur un sous-marché dont la liquidité dépend du programme lui-même.
  • Les montants affichés ne sont pas le coût complet : frais d'État, vérification et honoraires s'y ajoutent.
  • Le passeport antiguais ouvre environ 15112 sans visa — nettement moins qu'un passeport de l'Union européenne.

Enfin, les programmes caribéens sont soumis à une pression internationale continue : exigences de vérification renforcées, révisions de seuils, remises en cause d'exemptions de visa par des partenaires majeurs. Pour un Français, l'intérêt d'un second passeport antiguais n'est donc ni la mobilité, qu'il dégrade, ni la fiscalité, qu'il ne règle pas — c'est, le cas échéant, une diversification juridique dont la valeur doit être appréciée pour elle-même.

Avantages & inconvénients

Avantages

  • Aucun impôt sur le revenu des personnes physiques

  • « 365 plages », excellente desserte aérienne pour la région

  • Passeport ~150 destinations sans visa

Inconvénients

  • Obligation minimale de 5 jours13 de présence sur plus de 5 ans14

  • Coût de la vie élevé (importations)

  • Santé locale limitée

  • Prix et règles CBI encadrés régionalement — vérifier au moment du dossier

Questions fréquentes

Quel investissement pour la citoyenneté d'Antigua ?

À partir d'à partir de 230 000 $US15 (don au fonds national ou immobilier), en 4 mois16 à 8 mois17.

Faut-il y séjourner ?

Une présence minimale de 5 jours13 sur les 5 premières années est requise.

Y a-t-il un impôt sur le revenu ?

Non.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Programme de citoyenneté par investissement d'Antigua-et-Barbuda

Citoyenneté · Ouvert · Page officielle

Entrée minimale
  • à partir de 230 000 $US — contribution non remboursable, familleContribution unique non remboursable au NDF, même montant pour un demandeur seul ou une famille jusqu'à 4 personnes (frais en sus).cip.gov.ag · Vérifié le 13 oct. 2026
  • à partir de 260 000 $US — contribution non remboursable, familleRéservé aux familles d'au moins 6 personnes ; montant incluant les frais de dossier ; donne droit à une bourse d'un an (frais de scolarité) à l'UWI.cip.gov.ag · Vérifié le 2 nov. 2026
  • à partir de 300 000 $US — investissement, demandeur principalBien immobilier agréé, revente interdite pendant 5 ans (sauf rachat d'un autre bien agréé) ; frais de dossier en sus.cip.gov.ag · Vérifié le 2 nov. 2026
  • à partir de 400 000 $US — investissement, demandeur principalPart minimale de chaque investisseur dans un projet conjoint d'au moins 2 personnes totalisant au moins 5 000 000 USD.cip.gov.ag · Vérifié le 13 oct. 2026
  • à partir de 1 500 000 $US — investissement, demandeur principalInvestissement par le demandeur seul dans une entreprise agréée ; montant inchangé par la réforme de 2024 (date d'origine non vérifiée).cip.gov.ag · Vérifié le 13 oct. 2026
Frais publics (demandeur)
  • 300 $US — frais administratifs, par personneFrais de passeport dus par chaque membre de la famille.cip.gov.ag · Vérifié le 13 oct. 2026
  • 8 500 $US — frais de vérification, demandeur principalFrais non remboursables, payés intégralement au dépôt ; barème commun à toutes les options.cip.gov.ag · Vérifié le 13 oct. 2026
  • 10 000 $US — frais administratifs, demandeur principalFrais de traitement gouvernementaux, options NDF, immobilier et entreprise ; 10 % à la demande, solde après approbation.cip.gov.ag · Vérifié le 13 oct. 2026
Famille
  • 2 000 $US — coût par membre de la famille, par enfantPar enfant à charge de 12 à 17 ans ; gratuit de 0 à 11 ans.cip.gov.ag · Vérifié le 13 oct. 2026
  • 4 000 $US — coût par membre de la famille, par personne à chargePar personne à charge de 18 à 30 ans ou parent de 55 ans et plus.cip.gov.ag · Vérifié le 13 oct. 2026
  • 5 000 $US — coût par membre de la famille, conjointFrais de vérification non remboursables pour le conjoint.cip.gov.ag · Vérifié le 13 oct. 2026
  • 10 000 $US — coût par membre de la famille, par personne à chargeÀ partir de la 5e personne à charge (toutes options ; pour l'option UWI, au-delà d'une famille de 6).cip.gov.ag · Vérifié le 13 oct. 2026
  • 20 000 $US — coût par membre de la famille, familleFrais de traitement pour une famille de 4 personnes au plus, options NDF, immobilier et entreprise.cip.gov.ag · Vérifié le 13 oct. 2026
Délai
Non renseigné
Présence exigée
  • à partir de 5 jours — présence minimale, par personneJours à passer dans le pays au cours des 5 années civiles suivant l'obtention, sous peine de déchéance possible.cip.gov.ag · Vérifié le 13 oct. 2026
Durée du titre
Non renseigné

Banques et comptes

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Vol depuis Paris : 12 heures

    Vérifié le 2 nov. 2026

  2. 2.

    Antigua-et-Barbuda : limite supérieure de la tranche non imposée de l’Unincorporated Business Tax (entrepreneur individuel) : 42 000 XCD

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Vérifié le 2 nov. 2026Source vérifiée

  3. 3.

    Antigua-et-Barbuda : taux intermédiaire de l’Unincorporated Business Tax : 8 %

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Vérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Antigua-et-Barbuda : taux supérieur de l’Unincorporated Business Tax : 25 %

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Vérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Antigua-et-Barbuda : retenue à la source sur les paiements aux non-résidents (taux de droit commun) : 25 %

    « (765) Amount paid to companies not qualifying for a reduced rate (765) (770) Tax Rate (25%) (770) .25 »

    Inland Revenue Department, Antigua and Barbuda, « Corporate Income Tax Annual Return — Work sheet for withholding tax (Appendix B2) »Vérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Antigua-et-Barbuda : contribution minimale au fonds de développement national : 230 000 $US

    « Acquisition of citizenship under the NDF investment option requires a contribution to the National Development Fund in the minimum sum of US$230,000 per application. »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    antigua-et-barbuda.cbi.eur.230000 : 230 000 €

    Vérifié le 2 nov. 2026

  8. 8.

    Antigua-et-Barbuda, CIP : investissement immobilier agréé : 300 000 $US

    « may choose to purchase property valued at minimum US$300,000 »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Antigua-et-Barbuda, CIP : contribution au fonds de l'University of the West Indies (UWI) : 260 000 $US

    « US$260,000 contribution (inclusive of processing fees) »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Antigua-et-Barbuda : présence minimale exigée du nouveau citoyen : 5 jours

    « Deprivation of citizenship may occur if the citizen does not spend at least 5 days in Antigua and Barbuda during the period of five calendar years after having obtained citizenship and they will not be entitled to repayment of any investment, contribution or purchase price made by them in their original application for citizenship. »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Antigua-et-Barbuda : période sur laquelle la présence minimale est appréciée : 5 ans

    « Deprivation of citizenship may occur if the citizen does not spend at least 5 days in Antigua and Barbuda during the period of five calendar years after having obtained citizenship »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Passeport Antigua-et-Barbuda : destinations sans visa : 151

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée

  13. 13.

    antigua-et-barbuda.golden-visa.jours.5 : 5 jours

    « The passport will be valid for a period of 5 years and will be considered for renewal subject to the recipient having spent a total of 5 days in Antigua and Barbuda, since gaining citizenship, within the 5 year period. — Citizenship by Investment Unit, Antigua and Barbuda, « Antigua and Barbuda Passport ». »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  14. 14.

    antigua-et-barbuda.golden-visa.ans.5 : 5 ans

    « The passport will be valid for a period of 5 years and will be considered for renewal subject to the recipient having spent a total of 5 days in Antigua and Barbuda, since gaining citizenship, within the 5 year period. »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  15. 15.

    antigua-et-barbuda.cbi.usd.230000 : 230 000 $US

    « Acquisition of citizenship under the NDF investment option requires a contribution to the National Development Fund in the minimum sum of US$230,000 per application. »

    cip.gov.agVérifié le 2 nov. 2026Source vérifiée

  16. 16.

    antigua-et-barbuda.cbi.mois.4 : 4 mois

    Vérifié le 2 nov. 2026

  17. 17.

    antigua-et-barbuda.cbi.mois.8 : 8 mois

    Vérifié le 2 nov. 2026