La actualidad de la movilidad internacional

Antigua y Barbuda

Expatriarse a Antigua y Barbuda en 2026: pasaporte por inversión y playas

Antigua y Barbuda ofrece un programa de ciudadanía por inversión competitivo, especialmente interesante para las familias, con un requisito de presencia mínima (5 días en 5 años). No hay impuesto sobre la renta y cuenta con un entorno costero de gran reputación.

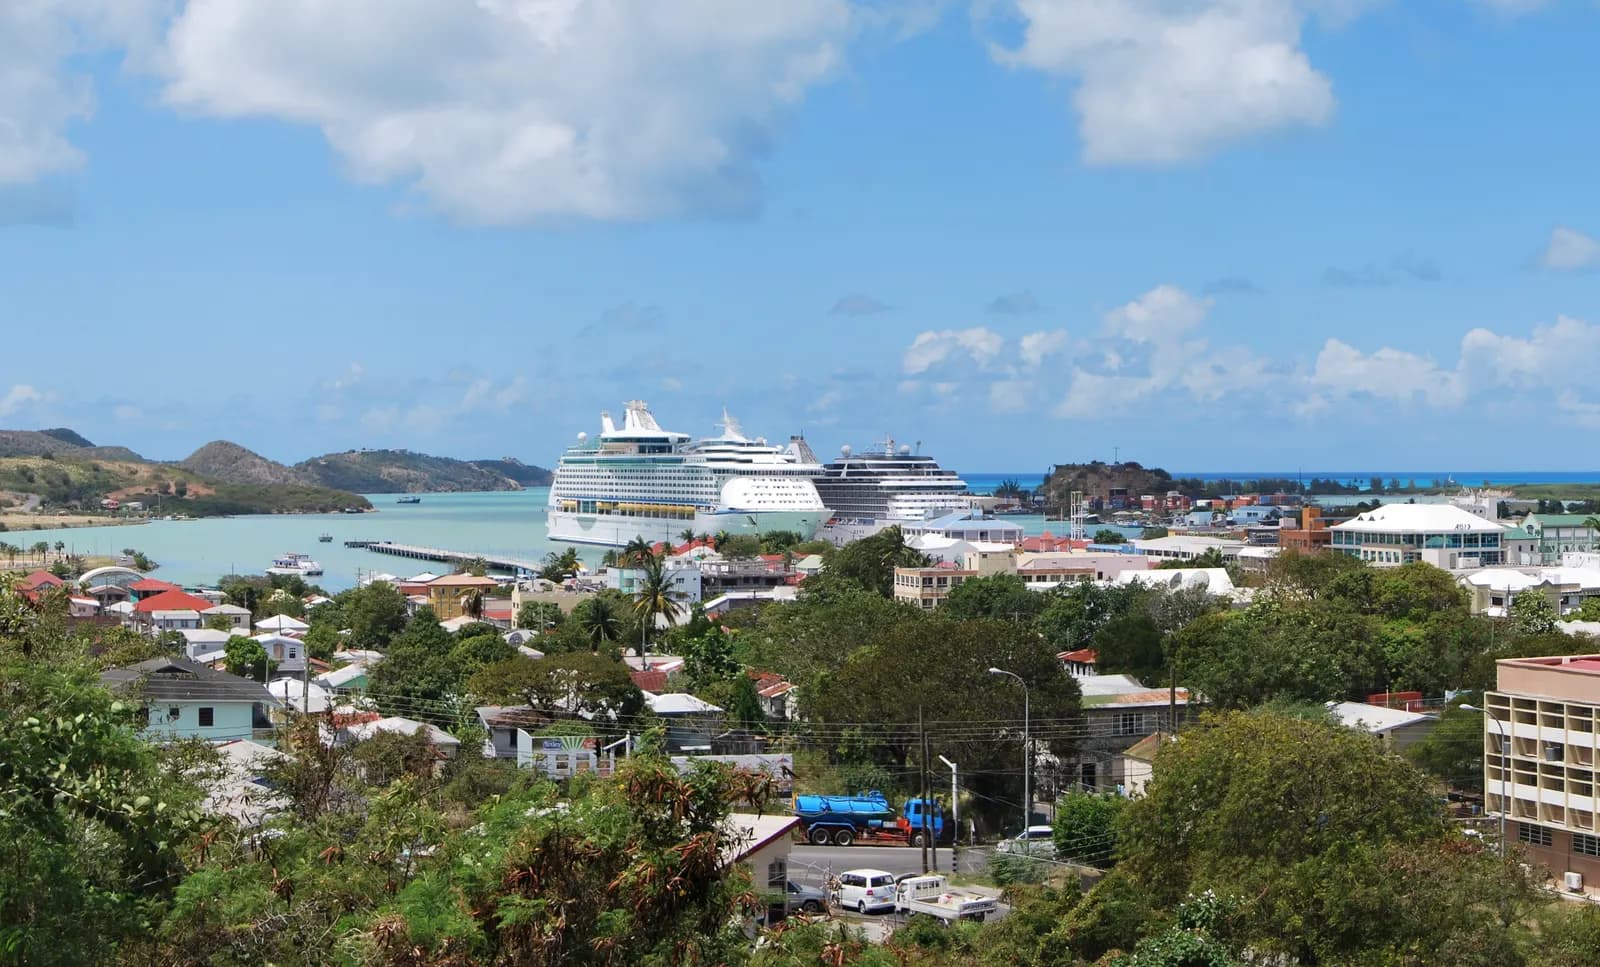
Vista de Antigua y Barbuda
Foto: This image or media was taken or created by Matt H. Wade. To see his entire portfolio, click here.@thatmattwade This image is protected by copyright! If you would like to use it, please read this first. — Wikimedia Commons (CC BY-SA)
Capital
Saint John's
Moneda
XCD
Región
Caribe
Pertenencias
Commonwealth

Resumen de los regímenes fiscales

Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.

Su fiscalidad personal

  • Residentes: ausencia de impuesto sobre la renta de las personas físicasRégimen general

    ¿Para quién?
    Personas físicas residentes, asalariadas, jubiladas o que viven de rentas del patrimonio.
    ¿Qué renta?
    Salarios, pensiones, intereses de ahorro, dividendos y plusvalías percibidos por un particular residente: el impuesto sobre la renta de las personas físicas fue derogado.
    ¿Qué fuente?
    No procede para los residentes; las rentas de actividades por cuenta propia están sujetas al Unincorporated Business Tax.
    Condiciones
    Las cotizaciones a la seguridad social siguen siendo exigibles. El impuesto sobre las ventas (ABST) grava el consumo al tipo normal. Para un francés, la ciudadanía por inversión no traslada la residencia fiscal: el artículo 4 B del Code général des impôts francés se aplica mientras el hogar siga en Francia.
    Duración
    Situación permanente desde la derogación.
    ¿Desde cuándo?
    Personal Income Tax aplicable de abril de 2005 a junio de 2016, derogado a partir del 1 de julio de 2016.
    • 17 % Antigua y Barbuda: tipo general del Antigua and Barbuda Sales Tax (ABST)

    Fuente oficial · ird.gov.ag

  • Unincorporated Business Tax (autónomos y empresas individuales)Régimen general

    ¿Para quién?
    Empresarios individuales, sociedades de personas y otras empresas no constituidas como sociedad.
    ¿Qué renta?
    Beneficio neto de la actividad (ingresos menos gastos profesionales), excluidos los gastos personales.
    ¿Qué fuente?
    Actividad ejercida en Antigua y Barbuda; la norma aplicable a las rentas extranjeras no ha sido verificada.
    Condiciones
    Escala progresiva con un tramo exento; los tramos se elevan para las sociedades de personas según el número de socios. Declaración anual y tasa de registro anual en función del volumen de negocio.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Unincorporated Business Tax Act 2016, en vigor desde el 1 de julio de 2016; escala procedente de las preguntas frecuentes de 2021, por confirmar para 2026.
    • hasta 42.000 XCD Antigua y Barbuda: límite superior del tramo exento de la Unincorporated Business Tax (empresario individual)
    • 8 % Antigua y Barbuda: tipo intermedio del Unincorporated Business Tax
    • 25 % Antigua y Barbuda: tipo superior del Unincorporated Business Tax

    Fuente oficial · ird.gov.ag

  • No residentes: retención en origen sobre los pagos de fuente antiguanaRégimen general

    ¿Para quién?
    Particulares y sociedades no residentes que perciben pagos de un deudor antiguano.
    ¿Qué renta?
    Pagos contemplados en el artículo 40 del Income Tax Act (categorías detalladas no verificadas aquí).
    ¿Qué fuente?
    Únicamente rentas de fuente antiguana.
    Condiciones
    Retención practicada por el pagador al tipo general; tipo reducido para los beneficiarios amparados por el acuerdo fiscal de la CARICOM.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    En vigor; el formulario del Inland Revenue Department no está fechado.
    • 25 % Antigua y Barbuda: retención en origen sobre los pagos a no residentes (tipo general)

    Fuente oficial · forms.gov.ag

Su empresa

  • Impuesto sobre sociedades: tipo normalRégimen general

    ¿Para quién?
    Sociedades sujetas a imposición en Antigua y Barbuda.
    ¿Qué renta?
    Renta imponible de la sociedad.
    ¿Qué fuente?
    Reglas de territorialidad detalladas no verificadas.
    Condiciones
    Existirían tipos sectoriales distintos para determinadas entidades financieras y sectores regulados: no verificados aquí. Concesiones fiscales y antiguo régimen de las IBC no verificados.
    Duración
    Régimen permanente.
    ¿Desde cuándo?
    Tipo en vigor desde el Income Tax (Amendment) Act 2008, a partir de 2008.
    • 25 %

    Fuente oficial · laws.gov.ag

Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes

Cifras clave

  • Vuelo desde Parísaproximadamente12 horasVerificado el 2 nov 2026

Fiscalidad de las personas

Antigua y Barbuda ya no recauda impuesto sobre la renta de las personas físicas sobre los salarios, las pensiones ni las rentas del patrimonio de los residentes. Es el rasgo que estructura el atractivo del país y explica que la fiscalidad casi nunca sea el tema central de los expedientes: lo es la ciudadanía.

Esta ausencia está acreditada por la administración tributaria: el impuesto sobre la renta de las personas físicas, aplicado de abril de 2005 a junio de 2016, fue derogado el 1 de julio de 2016. Tiene dos excepciones. Las rentas de una actividad por cuenta propia o de una empresa no constituida como sociedad están sujetas al Unincorporated Business Tax, con una escala progresiva sobre el beneficio neto: nulo hasta hasta 42.000 XCD2 para un empresario individual, después de 8 %3 y, por último, de 25 %4 en el tramo superior, según la escala publicada en 2021, por confirmar para 2026. Los no residentes, por su parte, soportan sobre determinados pagos de fuente antiguana una retención en origen de 25 %5 al tipo general, reducida en el marco del acuerdo fiscal de la CARICOM.

No publicamos ninguna norma sobre sucesiones y donaciones: no figuran en las fuentes que hemos revisado.

Esta situación exige una cautela por parte del candidato. Que hoy no haya imposición no constituye ni un compromiso ni una garantía de estabilidad: varios Estados de la región han introducido o reintroducido gravámenes por efecto de programas de saneamiento presupuestario o de compromisos internacionales.

Sobre todo, la ausencia de impuesto local no resuelve nada para un francés. Mientras el hogar o el centro de intereses económicos permanezca en Francia, el domicilio fiscal francés subsiste en el sentido del artículo 4 B del Code général des impôts, y un pasaporte antiguano no lo cambia. Es el error más frecuente con este destino: confundir la adquisición de una nacionalidad con el traslado de una residencia fiscal.

El impuesto sobre el valor añadido y los impuestos especiales constituyen lo esencial de los ingresos, lo que desplaza la carga tributaria hacia el consumo. Para un residente efectivo, el coste de la vida incorpora por tanto una fiscalidad indirecta que la ausencia de impuesto sobre la renta no siempre compensa.

Vías de residencia y visados

El país gestiona uno de los programas de ciudadanía por inversión más antiguos del Caribe. Lo administra una unidad específica, que publica sus importes.

El fondo nacional de desarrollo

La vía más utilizada es la contribución al National Development Fund. Supone un pago de al menos 230.000 US$6, es decir, unos aproximadamente 230.000 €7.

La vía inmobiliaria

Los candidatos que optan por la vía inmobiliaria deben realizar una inversión de un importe mínimo de a partir de 300.000 US$8 en un proyecto autorizado.

Existen otras modalidades, entre ellas una contribución de al menos a partir de 260.000 US$9 al fondo de la Universidad de las Indias Occidentales, reservada a las familias numerosas y a menudo la menos costosa por persona a partir de cierto número de miembros.

La obligación de presencia

Es la particularidad antiguana y resulta determinante. La ciudadanía puede retirarse si el ciudadano no pasa al menos 5 días10 en el territorio durante los 5 años11 siguientes a su adquisición.

El requisito es modesto en volumen, pero es real y está sancionado. Obliga a organizar al menos un desplazamiento, a documentarlo y a conservar la prueba, algo que muchos titulares descuidan creyendo que su naturalización es definitiva.

Los gastos de tramitación, los gastos de verificación previa y las tasas estatales aplicables a cada opción no se recogen aquí: no se desprenden de forma completa de nuestros extractos y deben solicitarse a un agente autorizado.

Inmobiliario

La adquisición por un extranjero requiere, como en varios Estados de la región, una licencia de tenencia de terrenos expedida por las autoridades, salvo cuando la compra se enmarca en el programa de ciudadanía, que conlleva su propio régimen.

El mercado abierto a los candidatos a la ciudadanía es un submercado: los proyectos autorizados son limitados en número, están calibrados por encima del umbral de a partir de 300.000 US$8 y su reventa se dirige, la mayoría de las veces, a otro candidato al programa.

De ello se derivan dos consecuencias. La liquidez depende de la continuidad del propio programa, no de la demanda local. Y suele imponerse un periodo mínimo de tenencia antes de cualquier reventa que, a su vez, dé derecho a la ciudadanía.

Por último, hay que incluir los costes de tenencia propios de una isla: seguro contra riesgos climáticos, mantenimiento en clima tropical y gestión a distancia. Pesan más sobre la rentabilidad neta que un diferencial de impuestos.

No publicamos ni los derechos de transmisión, ni el impuesto sobre bienes inmuebles antiguano, ni la duración mínima de tenencia impuesta a los bienes adquiridos por la vía del programa: no figuran en nuestras fuentes.

Coste de la vida

Antigua es una pequeña economía insular en gran medida importadora. Los alimentos, los bienes de equipo y los combustibles llegan por barco, y su precio incorpora el flete y los impuestos especiales.

No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial antiguana que mida una cesta de gastos comparable a la de un expatriado.

Tres partidas dominan el presupuesto de un residente efectivo. La electricidad, producida a partir de combustibles importados y sensiblemente más cara que en Europa. La sanidad, donde los casos graves implican una evacuación a un centro regional o norteamericano, lo que hace indispensable un seguro internacional. Y la escolarización privada para un currículo internacional.

Para la gran mayoría de los titulares de la ciudadanía, sin embargo, la cuestión no se plantea en estos términos: no residen en el país y solo permanecen en él el tiempo necesario para cumplir la obligación de presencia.

Para quienes se instalan realmente, la isla ofrece en cambio un entorno de vida que pocos destinos de baja fiscalidad igualan: una comunidad anglófona consolidada, conexiones aéreas directas con América del Norte y Europa en temporada y un tamaño humano que simplifica la vida administrativa. Son factores reales para un proyecto, aunque no se puedan cuantificar.

La temporada de ciclones, de junio a noviembre, es el reverso de este cuadro. Condiciona el coste del seguro de hogar, la disponibilidad de los artesanos y, en ocasiones, la continuidad de los servicios. Un presupuesto anual que la ignore es un presupuesto de seis meses.

Trámites y plazos

  1. Acudir a un agente autorizado: el programa no prevé la presentación directa;
  2. elegir la opción en función de la composición familiar, ya que el coste por persona varía mucho de una modalidad a otra;
  3. presupuestar el conjunto —contribución o inversión, gastos de tramitación, verificación previa, honorarios— y no solo el umbral anunciado;
  4. planificar desde la obtención el desplazamiento que permita cumplir la obligación de presencia y conservar la prueba;
  5. tratar la salida de Francia como un expediente aparte: la nacionalidad no equivale a un traslado de residencia fiscal.

No publicamos plazos de tramitación: no disponemos de una fuente oficial cifrada y fechada para el programa antiguano.

El orden tiene aquí una consecuencia directa: la obligación de presencia corre desde la adquisición de la ciudadanía, y no desde la decisión de instalarse. Un titular que aplaza su primera estancia consume parte del periodo sin darse cuenta y se ve obligado a viajar en una ventana reducida.

Puntos de atención

  • La obligación de presencia de 5 días10 en 5 años11 está sancionada con una posible pérdida de la ciudadanía: no es una formalidad.
  • La ciudadanía no conlleva ni residencia fiscal ni la salida del domicilio fiscal francés.
  • El bien adquirido por la vía del programa se negocia en un submercado cuya liquidez depende del propio programa.
  • Los importes anunciados no son el coste completo: se añaden las tasas estatales, la verificación y los honorarios.
  • El pasaporte antiguano abre aproximadamente 15112 sin visado, bastante menos que un pasaporte de la Unión Europea.

Por último, los programas caribeños están sometidos a una presión internacional continua: requisitos de verificación reforzados, revisiones de umbrales y cuestionamiento de exenciones de visado por parte de socios importantes. Para un francés, el interés de un segundo pasaporte antiguano no es, por tanto, ni la movilidad, que empeora, ni la fiscalidad, que no resuelve: es, en su caso, una diversificación jurídica cuyo valor debe apreciarse por sí mismo.

Ventajas e inconvenientes

Ventajas

  • Ningún impuesto sobre la renta de las personas físicas

  • «365 playas», excelente conexión aérea con la región

  • Pasaporte con ~150 destinos sin visado

Inconvenientes

  • Obligación mínima de 5 días13 de presencia en más de 5 años14

  • Coste de la vida elevado (importaciones)

  • Sanidad local limitada

  • Precios y normas del CBI regulados a escala regional: verificar en el momento de presentar el expediente

Preguntas frecuentes

¿Qué inversión se necesita para la ciudadanía de Antigua?

A partir de a partir de 230.000 US$15 (donación al fondo nacional o inmobiliario), en 4 meses16 a 8 meses17.

¿Es obligatorio residir allí?

Se exige una presencia mínima de 5 días13 durante los 5 primeros años.

¿Hay impuesto sobre la renta?

No.

Programas de residencia y ciudadanía por inversión

Datos compartidos con el comparador: mismos importes, mismas fuentes. Comparar con los demás programas

Programa de ciudadanía por inversión de Antigua y Barbuda

Ciudadanía · Abierto · Página oficial

Entrada mínima
  • a partir de 230.000 US$ — contribución no reembolsable, familiaContribución única no reembolsable al NDF, por el mismo importe para un solicitante en solitario o una familia de hasta 4 personas (tasas aparte).cip.gov.ag · Verificado el 13 oct 2026
  • a partir de 260.000 US$ — contribución no reembolsable, familiaReservada a familias de al menos 6 personas; importe que incluye las tasas de tramitación; da derecho a una beca de un año (tasas de matrícula) en la UWI.cip.gov.ag · Verificado el 2 nov 2026
  • a partir de 300.000 US$ — inversión, solicitante principalInmueble autorizado, con prohibición de reventa durante 5 años (salvo compra de otro inmueble autorizado); tasas de tramitación aparte.cip.gov.ag · Verificado el 2 nov 2026
  • a partir de 400.000 US$ — inversión, solicitante principalParticipación mínima de cada inversor en un proyecto conjunto de al menos 2 personas que sume al menos 5.000.000 USD.cip.gov.ag · Verificado el 13 oct 2026
  • a partir de 1.500.000 US$ — inversión, solicitante principalInversión del solicitante en solitario en una empresa autorizada; importe sin cambios tras la reforma de 2024 (fecha de origen no verificada).cip.gov.ag · Verificado el 13 oct 2026
Tasas públicas (solicitante)
  • 300 US$ — tasas administrativas, por personaTasas de pasaporte que debe abonar cada miembro de la familia.cip.gov.ag · Verificado el 13 oct 2026
  • 8500 US$ — tasas de verificación, solicitante principalTasas no reembolsables, abonadas íntegramente al presentar la solicitud; baremo común a todas las opciones.cip.gov.ag · Verificado el 13 oct 2026
  • 10.000 US$ — tasas administrativas, solicitante principalTasas gubernamentales de tramitación, opciones NDF, inmobiliaria y empresarial; 10 % con la solicitud y el resto tras la aprobación.cip.gov.ag · Verificado el 13 oct 2026
Familia
  • 2000 US$ — coste por miembro de la familia, por hijoPor hijo a cargo de 12 a 17 años; gratuito de 0 a 11 años.cip.gov.ag · Verificado el 13 oct 2026
  • 4000 US$ — coste por miembro de la familia, por persona a cargoPor persona a cargo de 18 a 30 años o progenitor de 55 años o más.cip.gov.ag · Verificado el 13 oct 2026
  • 5000 US$ — coste por miembro de la familia, cónyugeTasas de verificación no reembolsables para el cónyuge.cip.gov.ag · Verificado el 13 oct 2026
  • 10.000 US$ — coste por miembro de la familia, por persona a cargoA partir de la 5.ª persona a cargo (todas las opciones; para la opción UWI, por encima de una familia de 6).cip.gov.ag · Verificado el 13 oct 2026
  • 20.000 US$ — coste por miembro de la familia, familiaTasas de tramitación para una familia de 4 personas como máximo, opciones NDF, inmobiliaria y empresarial.cip.gov.ag · Verificado el 13 oct 2026
Plazo
No informado
Estancia exigida
  • a partir de 5 días — estancia mínima, por personaDías que deben pasarse en el país durante los 5 años naturales siguientes a su obtención, so pena de una posible revocación.cip.gov.ag · Verificado el 13 oct 2026
Duración del permiso
No informado

Bancos y cuentas

Bancos y cuentas para este país

Ver este país en el mapa fiscal

A tener en cuenta

Información general, a la fecha indicada. Un proyecto de reforma no es una norma en vigor: compruebe las condiciones con las autoridades o con un profesional antes de decidir. Condiciones de uso y advertencias

Fuentes y fechas de verificación

  1. 1.

    Vuelo desde París : 12 horas

    Verificado el 2 nov 2026

  2. 2.

    Antigua y Barbuda: límite superior del tramo exento de la Unincorporated Business Tax (empresario individual) : 42.000 XCD

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Verificado el 2 nov 2026Fuente verificada

  3. 3.

    Antigua y Barbuda: tipo intermedio del Unincorporated Business Tax : 8 %

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Verificado el 2 nov 2026Fuente verificada

  4. 4.

    Antigua y Barbuda: tipo superior del Unincorporated Business Tax : 25 %

    « Sole Trader $0 to $42,000 $42,001 to $186,000 $186,001 and over 0% 8% 25% »

    Inland Revenue Department, Antigua and Barbuda, « Unincorporated Business Tax (UBT) Frequently Asked Questions »Verificado el 2 nov 2026Fuente verificada

  5. 5.

    Antigua y Barbuda: retención en origen sobre los pagos a no residentes (tipo general) : 25 %

    « (765) Amount paid to companies not qualifying for a reduced rate (765) (770) Tax Rate (25%) (770) .25 »

    Inland Revenue Department, Antigua and Barbuda, « Corporate Income Tax Annual Return — Work sheet for withholding tax (Appendix B2) »Verificado el 2 nov 2026Fuente verificada

  6. 6.

    Antigua y Barbuda: contribución mínima al fondo de desarrollo nacional : 230.000 US$

    « Acquisition of citizenship under the NDF investment option requires a contribution to the National Development Fund in the minimum sum of US$230,000 per application. »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  7. 7.

    antigua-et-barbuda.cbi.eur.230000 : 230.000 €

    Verificado el 2 nov 2026

  8. 8.

    Antigua y Barbuda, CIP: inversión inmobiliaria autorizada : 300.000 US$

    « may choose to purchase property valued at minimum US$300,000 »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  9. 9.

    Antigua y Barbuda, CIP: contribución al fondo de la University of the West Indies (UWI) : 260.000 US$

    « US$260,000 contribution (inclusive of processing fees) »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  10. 10.

    Antigua y Barbuda: presencia mínima exigida al nuevo ciudadano : 5 días

    « Deprivation of citizenship may occur if the citizen does not spend at least 5 days in Antigua and Barbuda during the period of five calendar years after having obtained citizenship and they will not be entitled to repayment of any investment, contribution or purchase price made by them in their original application for citizenship. »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  11. 11.

    Antigua y Barbuda: periodo en el que se evalúa la presencia mínima : 5 años

    « Deprivation of citizenship may occur if the citizen does not spend at least 5 days in Antigua and Barbuda during the period of five calendar years after having obtained citizenship »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  12. 12.

    Pasaporte de Antigua y Barbuda: destinos sin visado : 151

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVerificado el 2 nov 2026Fuente verificada

  13. 13.

    antigua-et-barbuda.golden-visa.jours.5 : 5 días

    « The passport will be valid for a period of 5 years and will be considered for renewal subject to the recipient having spent a total of 5 days in Antigua and Barbuda, since gaining citizenship, within the 5 year period. — Citizenship by Investment Unit, Antigua and Barbuda, « Antigua and Barbuda Passport ». »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  14. 14.

    antigua-et-barbuda.golden-visa.ans.5 : 5 años

    « The passport will be valid for a period of 5 years and will be considered for renewal subject to the recipient having spent a total of 5 days in Antigua and Barbuda, since gaining citizenship, within the 5 year period. »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  15. 15.

    antigua-et-barbuda.cbi.usd.230000 : 230.000 US$

    « Acquisition of citizenship under the NDF investment option requires a contribution to the National Development Fund in the minimum sum of US$230,000 per application. »

    cip.gov.agVerificado el 2 nov 2026Fuente verificada

  16. 16.

    antigua-et-barbuda.cbi.mois.4 : 4 meses

    Verificado el 2 nov 2026

  17. 17.

    antigua-et-barbuda.cbi.mois.8 : 8 meses

    Verificado el 2 nov 2026