Indonésie (Bali)
S'expatrier en Indonésie (Bali) en 2026 : visas longue durée et coût de la vie bas
Bali est l'une des capitales mondiales du nomadisme numérique : coût de la vie très bas, communauté internationale et cadre tropical. L'Indonésie a développé des visas longue durée (nomade, Second Home) pour capter cette population.
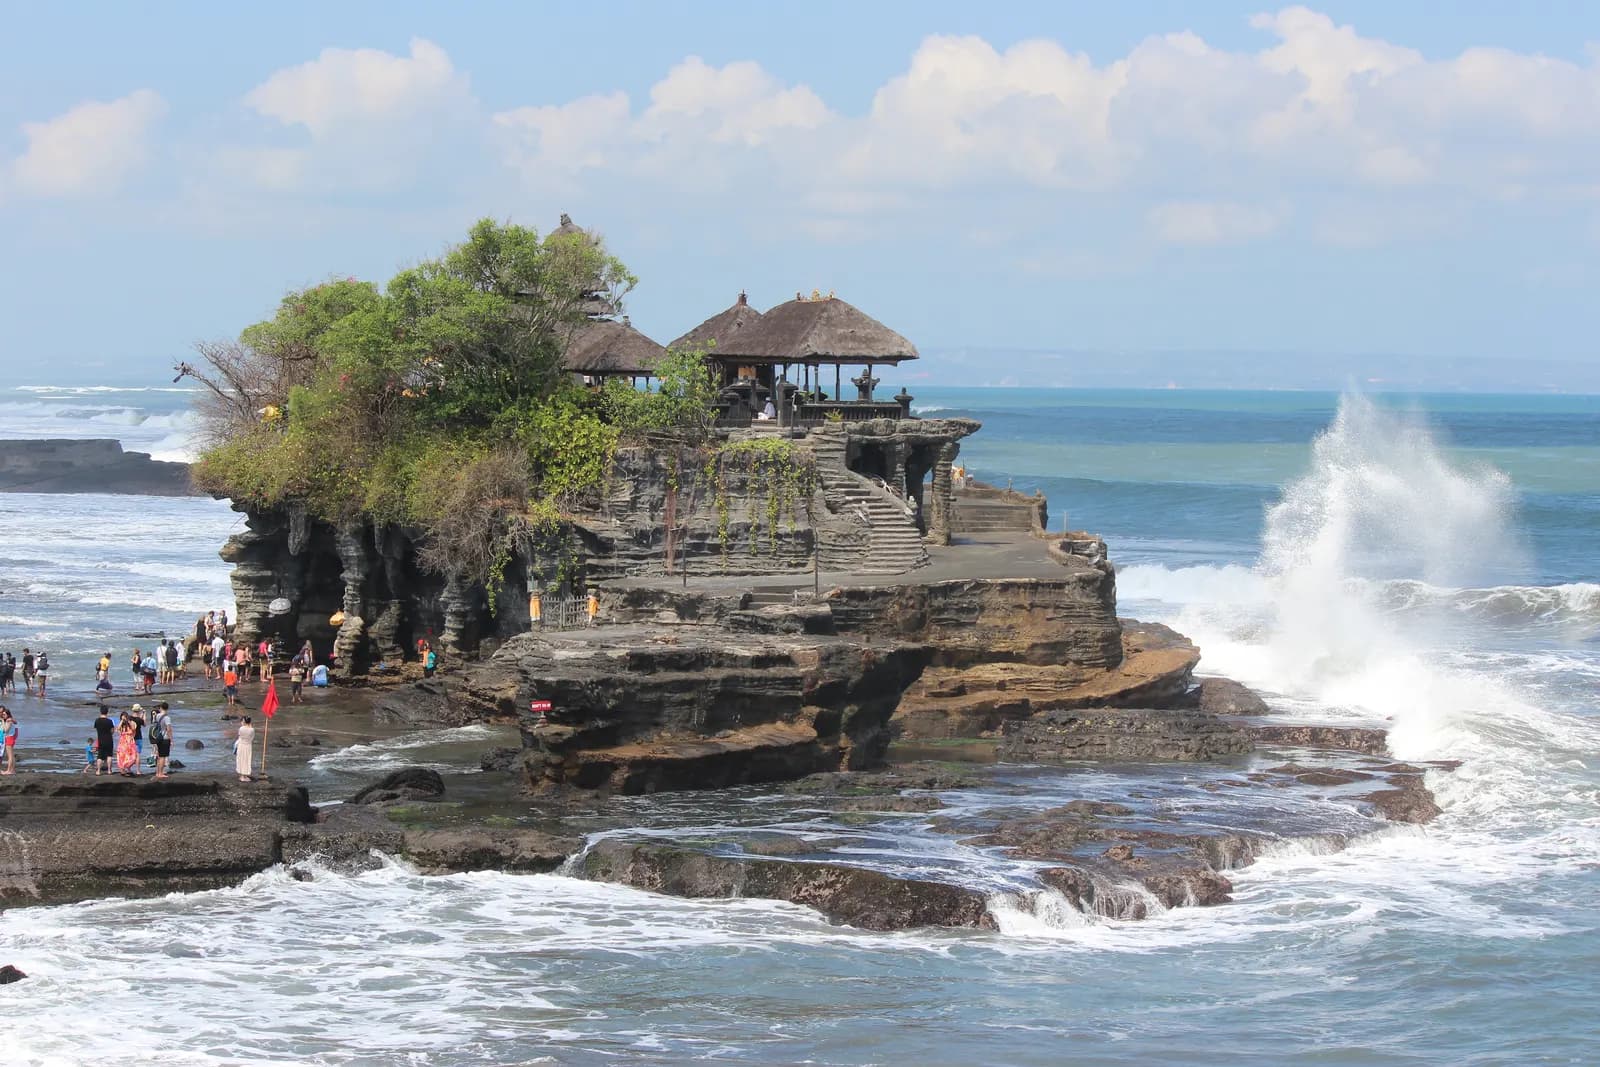
- Capitale
- Jakarta
- Monnaie
- IDR
- Région
- Asie
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu des personnes physiques : régime généralRégime général
- Pour qui ?
- Résidents fiscaux : personne domiciliée en Indonésie, présente au-delà du seuil de jours sur la période glissante de référence, ou présente au cours de l’année avec l’intention d’y résider ; toute fraction de journée compte pour une journée entière.
- Quel revenu ?
- Revenus d’activité, de capital et autres revenus selon le barème progressif à cinq tranches de la loi d’harmonisation fiscale de 2021 ; dividendes versés à un résident soumis à un prélèvement final, exonérés s’ils sont réinvestis en Indonésie dans les conditions et pendant la durée prévues par la loi.
- Quelle source ?
- Résidents : revenus mondiaux. Non-résidents : revenus de source indonésienne.
- Conditions
- La convention fiscale franco-indonésienne règle les cas de double résidence ; le visa détenu n’empêche pas l’acquisition de la résidence fiscale.
- Durée
- Régime permanent.
- Depuis quand ?
- Barème applicable depuis 2022 ; critères de résidence précisés par le règlement PER-23/PJ/2025.
- 183 jours Indonésie : durée de séjour emportant la qualité de résident fiscal (PER-23/PJ/2025)
- 5 % Indonésie : première tranche du barème de l'impôt sur le revenu (UU HPP)
- 15 % Indonésie : deuxième tranche du barème de l'impôt sur le revenu (UU HPP)
- 25 % Indonésie : troisième tranche du barème de l'impôt sur le revenu (UU HPP)
- 30 % Indonésie : quatrième tranche du barème de l'impôt sur le revenu (UU HPP)
- 35 % Indonésie : tranche supérieure du barème de l'impôt sur le revenu (UU HPP)
- 10 % Indonésie : prélèvement final sur les dividendes versés à une personne physique résidente
Imposition territoriale des étrangers qualifiés devenus résidentsTemporaire
- Pour qui ?
- Ressortissants étrangers devenus résidents fiscaux indonésiens et disposant d’une expertise déterminée : salariés occupant certains postes définis par la réglementation, chercheurs étrangers.
- Quel revenu ?
- Tous revenus : seuls les revenus perçus ou acquis en Indonésie sont imposés.
- Quelle source ?
- Revenus de source indonésienne seulement ; les revenus de source étrangère sont hors du champ pendant la période.
- Conditions
- Expertise reconnue selon la liste réglementaire ; avantage exclu si l’intéressé se prévaut d’une convention fiscale (choix entre l’un et l’autre). Base légale : article 4 ayat (1a) de la loi sur l’impôt sur le revenu, issu de la loi Cipta Kerja de 2020, et règlement PMK 18/PMK.03/2021.
- Durée
- Nombre limité d’années fiscales décomptées à partir de l’acquisition de la résidence fiscale.
- Depuis quand ?
- Applicable depuis la loi Cipta Kerja de 2020 et son règlement de 2021.
- 4 ans Indonésie : durée de l’imposition limitée aux revenus de source indonésienne des étrangers qualifiés devenus résidents
Impôt final sur le chiffre d’affaires des entrepreneurs individuels (UMKM)Conditionnel
- Pour qui ?
- Personnes physiques exerçant une activité commerciale ou libérale dont le chiffre d’affaires annuel reste sous le plafond légal.
- Quel revenu ?
- Chiffre d’affaires brut de l’activité, imposé par un prélèvement final au lieu du barème ; une première fraction annuelle du chiffre d’affaires n’est pas imposée.
- Quelle source ?
- Le plafond s’apprécie sur l’ensemble du chiffre d’affaires, y compris de source étrangère ; les chiffres d’affaires des époux et de leurs sociétés unipersonnelles sont agrégés.
- Conditions
- Respect du plafond de chiffre d’affaires de l’année ; au-delà, retour au régime général.
- Durée
- Sans limite de durée pour les personnes physiques tant que les critères sont remplis, selon le règlement PP 20/2026 ; les contribuables déjà sous le régime avant ce règlement conservent leur période en cours.
- Depuis quand ?
- Règlement PP 20/2026 entré en vigueur le 22 avril 2026, modifiant PP 55/2022 ; texte du règlement à confirmer sur la base juridique officielle.
- 0,5 % Indonésie : taux de l’impôt final sur le chiffre d’affaires des micro et petites entreprises (PP 20/2026)
- jusqu’à 4 800 000 000 IDR Indonésie : plafond annuel de chiffre d’affaires pour l’impôt final des micro et petites entreprises
- 500 000 000 IDR Indonésie : fraction annuelle du chiffre d’affaires non imposée des entrepreneurs individuels relevant de l’impôt final
Second Home Visa (visa de seconde résidence)Régime particulier
- Pour qui ?
- Étrangers disposant de moyens financiers importants, ainsi que leur famille.
- Quel revenu ?
- Aucun avantage fiscal propre : il s’agit d’un titre de séjour. Selon la direction générale des impôts, sa détention fait du titulaire un résident fiscal indonésien, la durée de validité du visa établissant l’intention de résider.
- Quelle source ?
- Celle du régime général (revenus mondiaux), sauf application du régime des étrangers qualifiés.
- Conditions
- Preuve de fonds minimaux, au nom de l’étranger ou d’un garant, ou preuve de propriété immobilière en Indonésie ; le titre n’autorise pas à travailler pour un employeur ou des clients indonésiens.
- Durée
- Deux durées de séjour possibles.
- Depuis quand ?
- Règles publiées par la direction générale de l’immigration en 2022 ; version en vigueur en 2026 non confirmée sur le site de l’immigration.
- à partir de 2 000 000 000 IDR Indonésie : fonds minimaux exigés pour le visa de seconde résidence (Second Home Visa)
- 5 ans Indonésie : durée courte du séjour au titre du Second Home Visa
- jusqu’à 10 ans Indonésie : durée maximale du séjour au titre du Second Home Visa
Votre entreprise
Impôt sur les sociétés : taux normalRégime général
- Pour qui ?
- Sociétés résidentes et établissements stables de sociétés étrangères.
- Quel revenu ?
- Bénéfice imposable de l’exercice.
- Quelle source ?
- Société résidente : bénéfices mondiaux ; établissement stable : bénéfices rattachables à l’Indonésie.
- Conditions
- Réductions propres aux petites sociétés et incitations sectorielles non vérifiées ici.
- Durée
- Régime permanent.
- Depuis quand ?
- Taux applicable depuis l’exercice 2022 (loi d’harmonisation fiscale).
- 22 % Indonésie : taux de l'impôt sur les bénéfices des sociétés résidentes
Impôt final sur le chiffre d’affaires des petites entités (UMKM)Conditionnel
- Pour qui ?
- Sociétés unipersonnelles (perseroan perorangan) et coopératives sous le plafond de chiffre d’affaires. Les CV, firmes, sociétés à responsabilité limitée (PT) et entreprises de village nouvellement enregistrées en sont exclues et relèvent du taux normal.
- Quel revenu ?
- Chiffre d’affaires brut, imposé par un prélèvement final au lieu de l’impôt sur les bénéfices.
- Quelle source ?
- Ensemble du chiffre d’affaires de l’entité.
- Conditions
- Respect du plafond annuel de chiffre d’affaires ; les entités déjà sous le régime avant le règlement PP 20/2026 le conservent jusqu’au terme de leur période.
- Durée
- Sans limite pour les sociétés unipersonnelles tant que les critères sont remplis ; durée applicable aux coopératives non vérifiée.
- Depuis quand ?
- Règlement PP 20/2026 entré en vigueur le 22 avril 2026.
- 0,5 % Indonésie : taux de l’impôt final sur le chiffre d’affaires des micro et petites entreprises (PP 20/2026)
- jusqu’à 4 800 000 000 IDR Indonésie : plafond annuel de chiffre d’affaires pour l’impôt final des micro et petites entreprises
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population275 000 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron16 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
La direction générale des impôts indonésienne a précisé par un règlement de 2025 la définition du résident fiscal. Est résidente la personne physique qui a son domicile en Indonésie, qui y séjourne plus de 183 jours3 sur une période de douze mois, ou qui, au cours d'une année d'imposition, y séjourne avec l'intention d'y résider.
Le même texte précise le mode de calcul : la durée s'apprécie de manière continue ou fractionnée, et toute fraction de journée compte pour une journée entière. Cette règle est stricte et défavorable au contribuable qui multiplie les allers-retours.
C'est le point que les travailleurs à distance installés à Bali sous-estiment le plus souvent. Un séjour de plus de plus de 183 jours4 sur douze mois emporte la résidence fiscale indonésienne, quel que soit le visa détenu et quelle que soit l'origine des revenus.
Une exception vise certains étrangers qualifiés. Depuis 2020 (loi sur la création d’emplois, règlement PMK 18/PMK.03/2021), un étranger devenu résident fiscal et disposant d’une expertise reconnue — salarié occupant l’un des postes définis par la réglementation, chercheur — n’est imposé que sur ses revenus de source indonésienne pendant 4 ans5, décomptés en années fiscales, s’il renonce au bénéfice d’une convention fiscale.
Le barème
Le barème issu de la loi d'harmonisation fiscale de 2021 compte cinq tranches. Il débute à 5 %6, passe à 15 %7, puis à 25 %8, puis à 30 %9, et atteint 35 %10 sur la tranche supérieure.
L'Indonésie n'est donc pas un pays à fiscalité faible pour un revenu élevé : le taux marginal supérieur y est comparable à celui de nombreux États européens. L'image d'un paradis fiscal balinais ne résiste pas à la lecture du barème.
Nous ne publions pas les seuils de chacune de ces tranches en euros : les montants légaux sont libellés en roupies indonésiennes et leur contre-valeur varie avec le change. Ils doivent être convertis à la date du calcul.
Sociétés et dividendes
L'impôt sur les bénéfices des sociétés résidentes et des établissements stables est fixé à 22 %11 depuis l'exercice 2022.
Les petites activités relèvent du régime UMKM : un impôt final de 0,5 %12 sur le chiffre d’affaires brut remplace l’impôt sur le bénéfice, pour un chiffre d’affaires annuel allant jusqu’à 4 800 000 000 IDR13, dont la première tranche de 500 000 000 IDR14 n’est pas imposée pour un entrepreneur individuel. Selon la direction générale des impôts, le règlement PP 20/2026, en vigueur depuis le 22 avril 2026, supprime toute limite de durée pour les personnes physiques et les sociétés unipersonnelles, mais exclut les PT et CV nouvellement enregistrées.
Les dividendes versés à une personne physique résidente supportent un prélèvement final d'au plus 10 %15. Depuis la loi de 2020 sur la création d'emplois, les dividendes réinvestis en Indonésie pendant trois ans en sont exonérés.
Pour un Français, la règle demeure : le rattachement indonésien ne produit d'effet qu'après un transfert effectif de résidence, et la convention franco-indonésienne détermine le partage en cas de double résidence.
Voies de séjour et visas
L'Indonésie a profondément remanié son droit des étrangers ces dernières années, en multipliant les catégories de visas destinées aux investisseurs, aux retraités et aux travailleurs à distance.
Le visa dit de seconde résidence, destiné aux étrangers disposant de moyens financiers importants, et les visas d'investisseur coexistent avec des titres plus classiques adossés à un emploi ou à un mariage. Un dispositif destiné aux travailleurs à distance a également été annoncé puis précisé par étapes.
Sauf indication datée ci-dessous, nous ne publions pas les seuils financiers, les durées ni les conditions de ces visas : ils ont été modifiés à plusieurs reprises et ne figurent pas, dans leur version en vigueur, dans les sources officielles que nous avons pu consulter et vérifier. Ils doivent être établis auprès de la direction générale de l'immigration avant tout projet.
Le visa de seconde résidence a toutefois un effet fiscal établi : selon la direction générale des impôts, son titulaire devient résident fiscal indonésien. Les règles de 2022 exigeaient des fonds à partir de 2 000 000 000 IDR16, ou un bien immobilier en Indonésie, pour un séjour de 5 ans17 ou jusqu’à 10 ans18 ; leur version actuelle reste à confirmer.
Cette instabilité est en elle-même un fait à retenir. Les conditions annoncées par la presse ou par des intermédiaires ont souvent précédé de plusieurs mois leur mise en œuvre effective, et certaines ont été modifiées avant même d'être appliquées.
Un point est en revanche constant et décisif : travailler pour un employeur ou des clients indonésiens suppose un permis de travail, que les visas destinés aux étrangers fortunés ou aux visiteurs n'incluent pas. L'exercice d'une activité rémunérée localement sans titre approprié expose à des sanctions et à l'expulsion.
L'écart entre la pratique observée à Bali et le droit applicable est réel, et les contrôles se sont resserrés. Construire un projet sur une tolérance de fait est un pari, non une stratégie.
Immobilier
Le droit foncier indonésien réserve la pleine propriété aux nationaux. Un étranger ne peut détenir qu'un droit d'usage ou un droit de construire, titres distincts de la propriété et consentis pour des durées limitées, renouvelables.
Cette règle est constitutionnelle dans son principe et ne se contourne pas. Les montages consistant à faire acquérir un bien par un prête-nom indonésien sont illicites : la jurisprudence indonésienne les sanctionne, et l'étranger perd alors tout, sans recours utile.
C'est le risque le plus grave et le plus fréquent des projets balinais, et il est systématiquement minimisé par les intermédiaires. Un investissement immobilier en Indonésie se structure exclusivement par un droit d'usage régulier ou par une société d'investissement étranger constituée à cette fin.
Le marché balinais est par ailleurs très dépendant du tourisme, et sa liquidité varie fortement selon les zones. Les questions d'urbanisme, d'accès à l'eau et de conformité des constructions y sont devenues sensibles, les autorités locales ayant engagé des contrôles sur les hébergements non déclarés.
Nous ne publions ni les durées légales des droits d'usage, ni les droits de mutation, ni la fiscalité des revenus locatifs indonésiens : ils ne figurent pas dans nos extraits.
Coût de la vie
Le coût de la vie indonésien est très inférieur aux niveaux européens, et c'est le premier moteur de l'installation à Bali. L'écart est particulièrement marqué sur les services, la main-d'œuvre et l'alimentation locale.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle indonésienne mesurant un panier de dépenses comparable à celui d'un expatrié.
La monnaie est la roupie indonésienne, dont la valeur face à l'euro fluctue. Un revenu en euros bénéficie de cette différence, mais un patrimoine constitué localement y est exposé.
Trois postes structurent un budget. Le logement dans les zones recherchées de Bali, dont les loyers ont fortement augmenté sous l'effet de la demande étrangère et ne se comparent plus au reste du pays. La santé, dont les structures locales imposent souvent une évacuation vers Singapour pour les actes lourds. Et la scolarité internationale, coûteuse et concentrée.
Deux contraintes de qualité de vie se mesurent mal à distance : la saturation routière du sud de Bali, qui allonge considérablement les trajets, et les tensions sur l'eau et le traitement des déchets, devenues un sujet public local. Elles pèsent sur le quotidien plus que sur le budget.
Démarches et délais
- Vérifier les conditions en vigueur du visa envisagé auprès de la direction générale de l'immigration, les règles ayant beaucoup changé ;
- compter précisément les jours de présence, toute fraction de journée comptant pour une journée entière ;
- ne jamais recourir à un prête-nom pour acquérir un bien : le montage est illicite et la perte est totale ;
- s'assurer qu'une activité rémunérée localement est couverte par un permis de travail ;
- traiter le départ de France selon ses propres critères et selon la convention franco-indonésienne.
Le deuxième point mérite une attention particulière. La règle de comptage indonésienne est plus sévère que la plupart des règles équivalentes : un aller-retour d'une journée compte pour une journée entière de présence, ce qui fait franchir le seuil plus vite qu'un calcul intuitif ne le laisserait croire.
Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle indonésienne chiffrée et datée.
Points de vigilance
- Le taux marginal supérieur atteint 35 %10 : l'Indonésie n'est pas une destination à fiscalité faible pour un revenu élevé.
- Le seuil de 183 jours3 s'apprécie fraction de journée comprise, chaque fraction comptant pour un jour entier.
- La pleine propriété foncière est réservée aux nationaux : un étranger ne détient qu'un droit d'usage.
- Les montages par prête-nom sont illicites et exposent à une perte totale du bien.
- Les conditions des visas ont été modifiées à plusieurs reprises : toute documentation doit être datée et vérifiée.
Enfin, Bali est la destination où l'écart entre le récit et le droit est le plus large de toutes celles que couvre ce site. Le coût de la vie et la qualité de vie sont réels ; la sécurité juridique, elle, est faible pour un étranger, tant sur le foncier que sur le droit au travail. Un projet indonésien sérieux se construit avec un notaire et un conseil fiscal locaux, en acceptant de détenir un droit d'usage plutôt qu'une propriété, et en comptant ses jours. Ceux qui procèdent autrement s'exposent à des pertes que ni le climat ni le coût de la vie ne compensent.
Avantages & inconvénients
Avantages
Capitale mondiale des nomades (Bali) : coût très bas, communauté immense
Visa nomade E33G d'un an, revenus étrangers non imposés hors résidence fiscale
Cadre tropical et art de vivre exceptionnels
Inconvénients
Les étrangers ne peuvent pas posséder de terrain (usage/leasehold seulement)
Santé locale limitée, évacuation vers Singapour pour les cas lourds
Renforcement du contrôle des revenus étrangers depuis 2026
Le visa E33G interdit tout travail pour des clients indonésiens
Questions fréquentes
Quels visas longue durée en Indonésie ?
Un visa nomade numérique et un visa Second Home (adossé à un dépôt ou un bien) permettent des séjours prolongés.
La fiscalité concerne-t-elle les nomades ?
La résidence fiscale au-delà de 183 jours3 peut entraîner une imposition locale ; à planifier avec un conseil.
Le coût de la vie est-il bas ?
Oui, parmi les plus bas des destinations nomades.
Banques et comptes
Comptes tenus dans ce pays
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 275 000 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 16 heures
Vérifié le 2 nov. 2026
- 3.
Indonésie : durée de séjour emportant la qualité de résident fiscal (PER-23/PJ/2025) : 183 jours
« berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 4.
Indonésie : seuil de présence au-delà duquel un travailleur à distance devient résident fiscal : 183 jours
« berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 5.
Indonésie : durée de l’imposition limitée aux revenus de source indonésienne des étrangers qualifiés devenus résidents : 4 ans
« berlaku selama empat tahun pajak yang dihitung sejak WNA menjadi SPDN »
Direktorat Jenderal Pajak (article d’un agent publié sur pajak.go.id, 3 septembre 2021), « WNA Hanya Dipajaki atas Penghasilan dari Indonesia, Kok Bisa? »Vérifié le 2 nov. 2026Source vérifiée
- 6.
Indonésie : première tranche du barème de l'impôt sur le revenu (UU HPP) : 5 %
« Untuk lapisan I (rentang PKP: 0 sampai dengan Rp60 juta) tarif pajaknya 5% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 7.
Indonésie : deuxième tranche du barème de l'impôt sur le revenu (UU HPP) : 15 %
« Untuk lapisan II (rentang PKP: lebih dari Rp60 juta sampai dengan Rp250 juta) tarif pajaknya 15% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 8.
Indonésie : troisième tranche du barème de l'impôt sur le revenu (UU HPP) : 25 %
« Untuk lapisan III (rentang PKP: lebih dari Rp250 juta sampai dengan Rp500 juta) tarif pajaknya 25%. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 9.
Indonésie : quatrième tranche du barème de l'impôt sur le revenu (UU HPP) : 30 %
« Untuk lapisan IV (rentang PKP: lebih dari Rp500 juta sampai dengan Rp5 miliar) tarif pajaknya 30% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 10.
Indonésie : tranche supérieure du barème de l'impôt sur le revenu (UU HPP) : 35 %
« Untuk lapisan V (rentang PKP: lebih dari Rp5 miliar) tarif pajaknya 35% »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 11.
Indonésie : taux de l'impôt sur les bénéfices des sociétés résidentes : 22 %
« Disebutkan dalam Pasal 17 ayat (1) bagian b UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP), tarif pajak yang diterapkan atas Penghasilan Kena Pajak bagi Wajib Pajak Badan dalam negeri dan bentuk usaha tetap sebesar 22% mulai berlaku pada tahun pajak 2022. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 12.
Indonésie : taux de l’impôt final sur le chiffre d’affaires des micro et petites entreprises (PP 20/2026) : 0,5 %
« Wajib Pajak dengan omzet melebihi Rp4,8 Miliar tidak dapat menggunakan tarif PPh Final 0,5%. »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Vérifié le 2 nov. 2026Source vérifiée
- 13.
Indonésie : plafond annuel de chiffre d’affaires pour l’impôt final des micro et petites entreprises : 4 800 000 000 IDR
« Wajib Pajak dengan omzet melebihi Rp4,8 Miliar tidak dapat menggunakan tarif PPh Final 0,5%. »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Vérifié le 2 nov. 2026Source vérifiée
- 14.
Indonésie : fraction annuelle du chiffre d’affaires non imposée des entrepreneurs individuels relevant de l’impôt final : 500 000 000 IDR
« Omzet usaha hingga Rp500 Juta pertama yang diperoleh Wajib Pajak Orang Pribadi »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Vérifié le 2 nov. 2026Source vérifiée
- 15.
Indonésie : prélèvement final sur les dividendes versés à une personne physique résidente : 10 %
« Tarif yang dikenakan atas penghasilan berupa dividen yang dibagikan kepada Wajib Pajak orang pribadi dalam negeri adalah paling tinggi sebesar 10% (sepuluh persen) dan bersifat final. »
pajak.go.idVérifié le 2 nov. 2026Source vérifiée
- 16.
Indonésie : fonds minimaux exigés pour le visa de seconde résidence (Second Home Visa) : 2 000 000 000 IDR
« dengan nilai minimal dua miliar rupiah atau sekitar US$130.000,00 »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Vérifié le 2 nov. 2026Source vérifiée
- 17.
Indonésie : durée courte du séjour au titre du Second Home Visa : 5 ans
« dapat tinggal selama lima atau sepuluh tahun »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Vérifié le 2 nov. 2026Source vérifiée
- 18.
Indonésie : durée maximale du séjour au titre du Second Home Visa : 10 ans
« dapat tinggal selama lima atau sepuluh tahun »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Vérifié le 2 nov. 2026Source vérifiée