Indonesia (Bali)
Expatriarse a Indonesia (Bali) en 2026: visados de larga duración y bajo coste de la vida
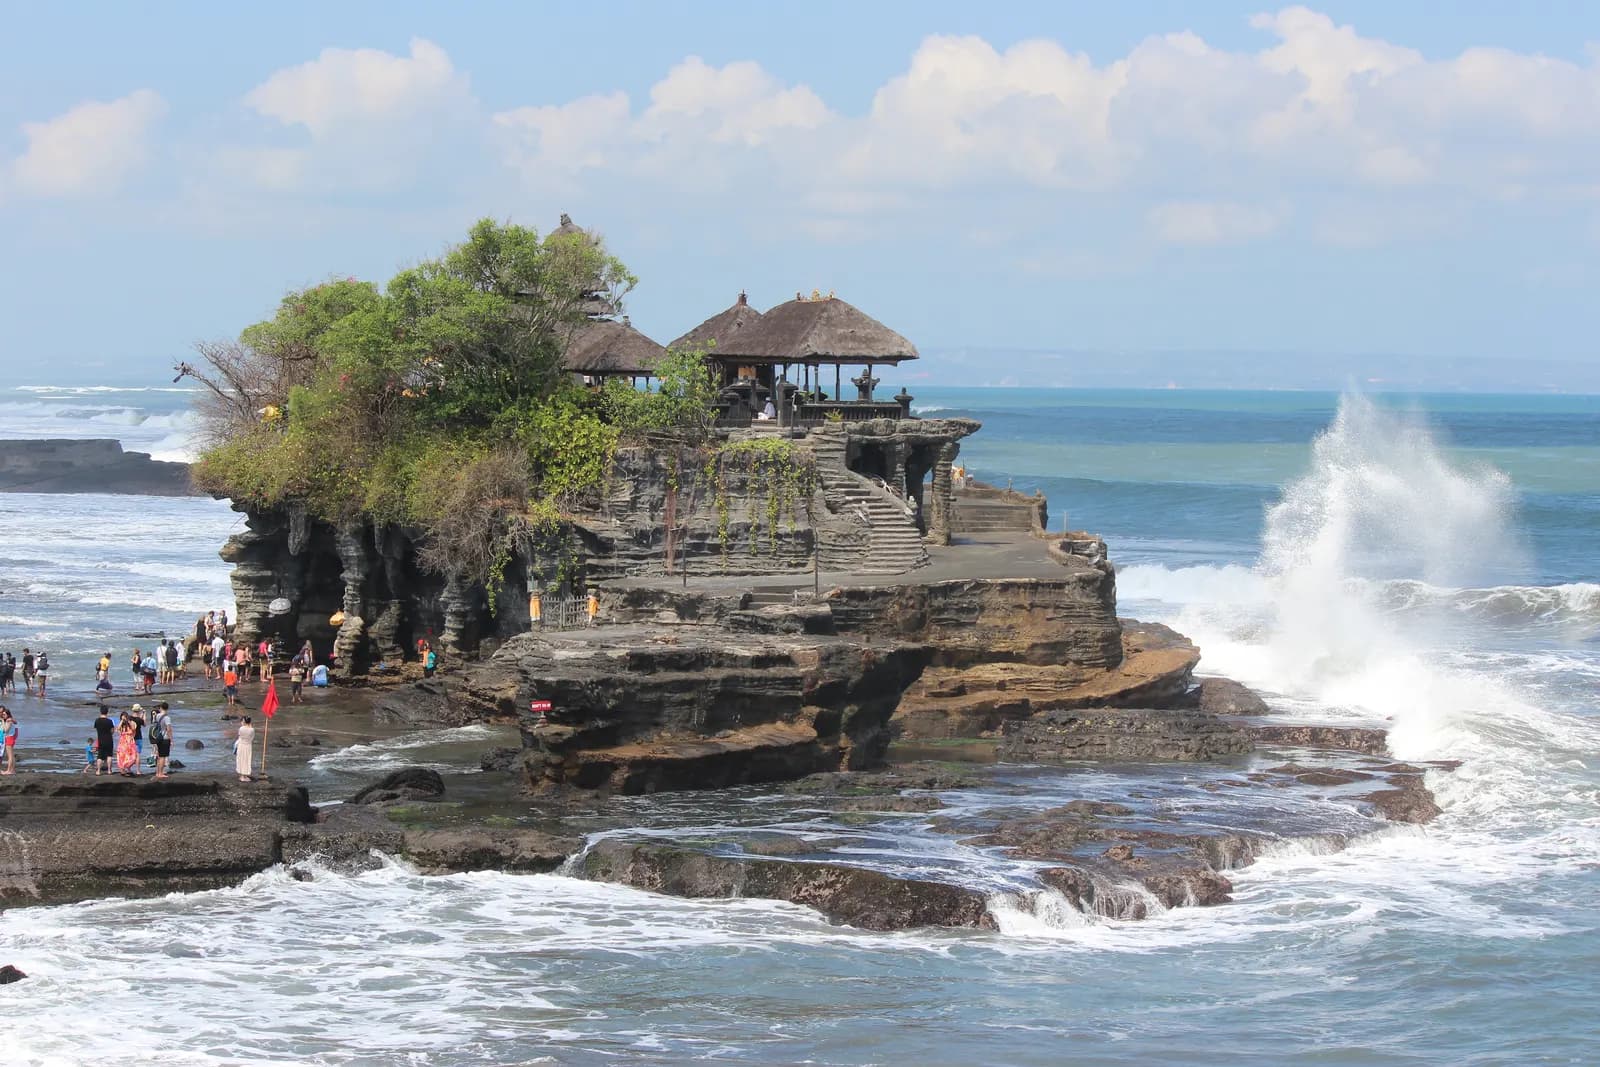
Bali es una de las capitales mundiales del nomadismo digital: coste de la vida muy bajo, comunidad internacional y entorno tropical. Indonesia ha desarrollado visados de larga duración (nómada, Second Home) para atraer a esta población.
- Capital
- Yakarta
- Moneda
- IDR
- Región
- Asia
Resumen de los regímenes fiscales
Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.
Su fiscalidad personal
Impuesto sobre la renta de las personas físicas: régimen generalRégimen general
- ¿Para quién?
- Residentes fiscales: persona con domicilio en Indonesia, que permanece en el país más allá del umbral de días durante el período móvil de referencia, o que está presente a lo largo del año con la intención de residir en él; cualquier fracción de día cuenta como un día completo.
- ¿Qué renta?
- Rentas del trabajo, del capital y otras rentas según la escala progresiva de cinco tramos de la ley de armonización fiscal de 2021; los dividendos pagados a un residente están sujetos a una retención final y quedan exentos si se reinvierten en Indonesia en las condiciones y durante el plazo previstos por la ley.
- ¿Qué fuente?
- Residentes: rentas mundiales. No residentes: rentas de fuente indonesia.
- Condiciones
- El convenio fiscal franco-indonesio resuelve los casos de doble residencia; el visado que se posea no impide adquirir la residencia fiscal.
- Duración
- Régimen permanente.
- ¿Desde cuándo?
- Escala aplicable desde 2022; criterios de residencia precisados por el reglamento PER-23/PJ/2025.
- 183 días Indonesia: duración de estancia que confiere la condición de residente fiscal (PER-23/PJ/2025)
- 5 % Indonesia: primer tramo de la escala del impuesto sobre la renta (UU HPP)
- 15 % Indonesia: segundo tramo de la escala del impuesto sobre la renta (UU HPP)
- 25 % Indonesia: tercer tramo de la escala del impuesto sobre la renta (UU HPP)
- 30 % Indonesia: cuarto tramo de la escala del impuesto sobre la renta (UU HPP)
- 35 % Indonesia: tramo superior de la escala del impuesto sobre la renta (UU HPP)
- 10 % Indonesia: retención definitiva sobre los dividendos pagados a una persona física residente
Tributación territorial de los extranjeros cualificados que han pasado a ser residentesTemporal
- ¿Para quién?
- Nacionales extranjeros que se han convertido en residentes fiscales indonesios y que poseen una experiencia determinada: asalariados que ocupan ciertos puestos definidos por la normativa, investigadores extranjeros.
- ¿Qué renta?
- Todas las rentas: solo se gravan las percibidas u obtenidas en Indonesia.
- ¿Qué fuente?
- Únicamente rentas de fuente indonesia; las rentas de fuente extranjera quedan fuera de su ámbito durante el período.
- Condiciones
- Experiencia reconocida según la lista reglamentaria; la ventaja queda excluida si el interesado invoca un convenio fiscal (se elige entre una y otro). Base legal: artículo 4 ayat (1a) de la ley del impuesto sobre la renta, resultante de la ley Cipta Kerja de 2020, y reglamento PMK 18/PMK.03/2021.
- Duración
- Número limitado de ejercicios fiscales contados desde la adquisición de la residencia fiscal.
- ¿Desde cuándo?
- Aplicable desde la ley Cipta Kerja de 2020 y su reglamento de 2021.
- 4 años Indonesia: duración de la tributación limitada a las rentas de fuente indonesia de los extranjeros cualificados que han adquirido la residencia
Impuesto final sobre la cifra de negocios de los empresarios individuales (UMKM)Condicional
- ¿Para quién?
- Personas físicas que ejercen una actividad comercial o profesional cuya cifra de negocios anual no supera el límite legal.
- ¿Qué renta?
- Cifra de negocios bruta de la actividad, gravada mediante una retención final en lugar de la escala; una primera fracción anual de la cifra de negocios no tributa.
- ¿Qué fuente?
- El límite se aprecia sobre el conjunto de la cifra de negocios, incluida la de fuente extranjera; las cifras de negocios de los cónyuges y de sus sociedades unipersonales se agregan.
- Condiciones
- Respeto del límite de cifra de negocios del año; por encima de él, se vuelve al régimen general.
- Duración
- Sin límite de duración para las personas físicas mientras se cumplan los criterios, según el reglamento PP 20/2026; los contribuyentes que ya estaban en el régimen antes de este reglamento conservan su período en curso.
- ¿Desde cuándo?
- Reglamento PP 20/2026, en vigor desde el 22 de abril de 2026, que modifica el PP 55/2022; texto del reglamento pendiente de confirmar en la base jurídica oficial.
- 0,5 % Indonesia: tipo del impuesto final sobre la cifra de negocios de las microempresas y pequeñas empresas (PP 20/2026)
- hasta 4.800.000.000 IDR Indonesia: límite anual de volumen de negocios para el impuesto final de las microempresas y pequeñas empresas
- 500.000.000 IDR Indonesia: fracción anual de la cifra de negocios no sujeta a gravamen de los empresarios individuales acogidos al impuesto final
Second Home Visa (visado de segunda residencia)Régimen especial
- ¿Para quién?
- Extranjeros con medios financieros importantes, así como sus familias.
- ¿Qué renta?
- Ninguna ventaja fiscal propia: se trata de un título de residencia. Según la Dirección General de Impuestos, su titular pasa a ser residente fiscal indonesio, ya que la duración de validez del visado acredita la intención de residir.
- ¿Qué fuente?
- La del régimen general (rentas mundiales), salvo que se aplique el régimen de los extranjeros cualificados.
- Condiciones
- Prueba de fondos mínimos, a nombre del extranjero o de un garante, o prueba de propiedad inmobiliaria en Indonesia; el título no autoriza a trabajar para un empleador o clientes indonesios.
- Duración
- Dos duraciones de estancia posibles.
- ¿Desde cuándo?
- Normas publicadas por la Dirección General de Inmigración en 2022; la versión vigente en 2026 no está confirmada en el sitio web de inmigración.
- a partir de 2.000.000.000 IDR Indonesia: fondos mínimos exigidos para el visado de segunda residencia (Second Home Visa)
- 5 años Indonesia: duración corta de la estancia con el Second Home Visa
- hasta 10 años Indonesia: duración máxima de la estancia con el Second Home Visa
Su empresa
Impuesto sobre sociedades: tipo normalRégimen general
- ¿Para quién?
- Sociedades residentes y establecimientos permanentes de sociedades extranjeras.
- ¿Qué renta?
- Beneficio imponible del ejercicio.
- ¿Qué fuente?
- Sociedad residente: beneficios mundiales; establecimiento permanente: beneficios atribuibles a Indonesia.
- Condiciones
- Reducciones propias de las pequeñas sociedades e incentivos sectoriales no verificados aquí.
- Duración
- Régimen permanente.
- ¿Desde cuándo?
- Tipo aplicable desde el ejercicio 2022 (ley de armonización fiscal).
- 22 % Indonesia: tipo del impuesto sobre los beneficios de las sociedades residentes
Impuesto final sobre la cifra de negocios de las pequeñas entidades (UMKM)Condicional
- ¿Para quién?
- Sociedades unipersonales (perseroan perorangan) y cooperativas por debajo del límite de cifra de negocios. Las CV, las firmas, las sociedades de responsabilidad limitada (PT) y las empresas de aldea de nueva inscripción quedan excluidas y se rigen por el tipo normal.
- ¿Qué renta?
- Cifra de negocios bruta, gravada mediante una retención final en lugar del impuesto sobre los beneficios.
- ¿Qué fuente?
- Conjunto de la cifra de negocios de la entidad.
- Condiciones
- Respeto del límite anual de cifra de negocios; las entidades que ya estaban en el régimen antes del reglamento PP 20/2026 lo conservan hasta el final de su período.
- Duración
- Sin límite para las sociedades unipersonales mientras se cumplan los criterios; duración aplicable a las cooperativas no verificada.
- ¿Desde cuándo?
- Reglamento PP 20/2026, en vigor desde el 22 de abril de 2026.
- 0,5 % Indonesia: tipo del impuesto final sobre la cifra de negocios de las microempresas y pequeñas empresas (PP 20/2026)
- hasta 4.800.000.000 IDR Indonesia: límite anual de volumen de negocios para el impuesto final de las microempresas y pequeñas empresas
Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes
Cifras clave
- Población275.000.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente16 horasVerificado el 2 nov 2026
Fiscalidad de las personas
La Dirección General de Impuestos de Indonesia precisó mediante un reglamento de 2025 la definición de residente fiscal. Es residente la persona física que tiene su domicilio en Indonesia, que permanece en el país más de 183 días3 en un período de doce meses, o que, durante un ejercicio fiscal, permanece en él con la intención de residir.
El mismo texto precisa el modo de cálculo: la duración se aprecia de forma continua o fraccionada, y cualquier fracción de día cuenta como un día completo. Esta regla es estricta y desfavorable para el contribuyente que multiplica los viajes de ida y vuelta.
Es el punto que los trabajadores a distancia instalados en Bali subestiman con más frecuencia. Una estancia de más de más de 183 días4 en doce meses conlleva la residencia fiscal indonesia, cualquiera que sea el visado que se posea y cualquiera que sea el origen de las rentas.
Existe una excepción para ciertos extranjeros cualificados. Desde 2020 (ley de creación de empleo, reglamento PMK 18/PMK.03/2021), un extranjero que haya pasado a ser residente fiscal y posea una experiencia reconocida —asalariado que ocupa uno de los puestos definidos por la normativa, investigador— tributa únicamente por sus rentas de fuente indonesia durante 4 años5, contados en ejercicios fiscales, si renuncia a acogerse a un convenio fiscal.
La escala
La escala resultante de la ley de armonización fiscal de 2021 consta de cinco tramos. Comienza en 5 %6, pasa a 15 %7, luego a 25 %8, después a 30 %9, y alcanza 35 %10 en el tramo superior.
Indonesia no es, por tanto, un país de baja fiscalidad para una renta elevada: el tipo marginal máximo es comparable al de numerosos Estados europeos. La imagen de un paraíso fiscal balinés no resiste la lectura de la escala.
No publicamos los umbrales de cada uno de estos tramos en euros: los importes legales están expresados en rupias indonesias y su contravalor varía con el tipo de cambio. Deben convertirse en la fecha del cálculo.
Sociedades y dividendos
El impuesto sobre los beneficios de las sociedades residentes y de los establecimientos permanentes se fija en 22 %11 desde el ejercicio 2022.
Las pequeñas actividades se rigen por el régimen UMKM: un impuesto final de 0,5 %12 sobre la cifra de negocios bruta sustituye al impuesto sobre el beneficio, para una cifra de negocios anual de hasta hasta 4.800.000.000 IDR13, de la cual el primer tramo de 500.000.000 IDR14 no tributa para un empresario individual. Según la Dirección General de Impuestos, el reglamento PP 20/2026, en vigor desde el 22 de abril de 2026, suprime todo límite de duración para las personas físicas y las sociedades unipersonales, pero excluye a las PT y CV de nueva inscripción.
Los dividendos pagados a una persona física residente soportan una retención final de como máximo 10 %15. Desde la ley de 2020 sobre creación de empleo, los dividendos reinvertidos en Indonesia durante tres años quedan exentos.
Para un francés, la regla sigue siendo la misma: la vinculación a Indonesia solo surte efecto tras un traslado efectivo de residencia, y el convenio franco-indonesio determina el reparto en caso de doble residencia.
Vías de residencia y visados
Indonesia ha reformado en profundidad su legislación de extranjería en los últimos años, multiplicando las categorías de visados destinadas a inversores, jubilados y trabajadores a distancia.
El llamado visado de segunda residencia, destinado a extranjeros con medios financieros importantes, y los visados de inversor coexisten con títulos más clásicos vinculados a un empleo o a un matrimonio. También se anunció, y después se fue precisando por etapas, un dispositivo destinado a los trabajadores a distancia.
Salvo indicación fechada más abajo, no publicamos los umbrales financieros, las duraciones ni las condiciones de estos visados: se han modificado en varias ocasiones y su versión vigente no figura en las fuentes oficiales que hemos podido consultar y verificar. Deben establecerse ante la Dirección General de Inmigración antes de emprender cualquier proyecto.
El visado de segunda residencia tiene, no obstante, un efecto fiscal acreditado: según la Dirección General de Impuestos, su titular pasa a ser residente fiscal indonesio. Las normas de 2022 exigían fondos a partir de 2.000.000.000 IDR16, o un bien inmueble en Indonesia, para una estancia de 5 años17 o hasta 10 años18; su versión actual está pendiente de confirmar.
Esta inestabilidad es en sí misma un hecho que conviene tener presente. Las condiciones anunciadas por la prensa o por intermediarios han precedido a menudo en varios meses a su aplicación efectiva, y algunas se modificaron incluso antes de aplicarse.
Un punto, en cambio, es constante y decisivo: trabajar para un empleador o clientes indonesios requiere un permiso de trabajo, que los visados destinados a extranjeros acaudalados o a visitantes no incluyen. Ejercer una actividad remunerada localmente sin el título adecuado conlleva sanciones y la expulsión.
La distancia entre la práctica observada en Bali y el derecho aplicable es real, y los controles se han endurecido. Construir un proyecto sobre una tolerancia de hecho es una apuesta, no una estrategia.
Inmobiliario
El derecho de propiedad indonesio reserva la plena propiedad a los nacionales. Un extranjero solo puede ostentar un derecho de uso o un derecho de edificar, títulos distintos de la propiedad y otorgados por períodos limitados, renovables.
Esta regla es constitucional en su principio y no se puede eludir. Los montajes consistentes en hacer adquirir un bien a un testaferro indonesio son ilícitos: la jurisprudencia indonesia los sanciona, y el extranjero lo pierde entonces todo, sin recurso útil.
Es el riesgo más grave y más frecuente de los proyectos balineses, y los intermediarios lo minimizan sistemáticamente. Una inversión inmobiliaria en Indonesia se estructura exclusivamente mediante un derecho de uso regular o a través de una sociedad de inversión extranjera constituida a tal efecto.
Además, el mercado balinés depende en gran medida del turismo, y su liquidez varía considerablemente según las zonas. Las cuestiones de urbanismo, de acceso al agua y de conformidad de las construcciones se han vuelto sensibles, ya que las autoridades locales han iniciado controles sobre los alojamientos no declarados.
No publicamos ni las duraciones legales de los derechos de uso, ni los impuestos de transmisión, ni la fiscalidad de los ingresos por alquiler en Indonesia: no figuran en nuestros extractos.
Coste de la vida
El coste de la vida en Indonesia es muy inferior a los niveles europeos, y es el primer motor de la instalación en Bali. La diferencia es especialmente marcada en los servicios, la mano de obra y la alimentación local.
No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial indonesia que mida una cesta de gasto comparable a la de un expatriado.
La moneda es la rupia indonesia, cuyo valor frente al euro fluctúa. Unos ingresos en euros se benefician de esa diferencia, pero un patrimonio constituido localmente queda expuesto a ella.
Tres partidas estructuran un presupuesto. La vivienda en las zonas más buscadas de Bali, cuyos alquileres han subido con fuerza por la demanda extranjera y ya no son comparables con los del resto del país. La sanidad, cuyos centros locales obligan con frecuencia a una evacuación a Singapur para las intervenciones graves. Y la escolarización internacional, cara y concentrada.
Hay dos limitaciones de calidad de vida difíciles de valorar a distancia: la saturación viaria del sur de Bali, que alarga considerablemente los trayectos, y las tensiones en torno al agua y al tratamiento de residuos, que se han convertido en un asunto público local. Pesan más en el día a día que en el presupuesto.
Trámites y plazos
- Comprobar las condiciones vigentes del visado previsto ante la dirección general de inmigración, ya que las normas han cambiado mucho;
- contar con precisión los días de presencia, ya que cualquier fracción de día cuenta como un día completo;
- no recurrir nunca a un testaferro para adquirir un inmueble: el montaje es ilícito y la pérdida es total;
- asegurarse de que una actividad remunerada en el país está cubierta por un permiso de trabajo;
- tratar la salida de Francia según sus propios criterios y conforme al convenio franco-indonesio.
El segundo punto merece una atención especial. La regla de cómputo indonesia es más severa que la mayoría de las equivalentes: una ida y vuelta en el día cuenta como un día completo de presencia, lo que hace que se supere el umbral más rápido de lo que haría pensar un cálculo intuitivo.
No publicamos plazos de tramitación: no disponemos de una fuente oficial indonesia con cifras y fecha.
Puntos de atención
- El tipo marginal máximo alcanza 35 %10: Indonesia no es un destino de baja fiscalidad para unos ingresos elevados.
- El umbral de 183 días3 se calcula incluyendo las fracciones de día, y cada fracción cuenta como un día completo.
- La plena propiedad del suelo está reservada a los nacionales: un extranjero solo ostenta un derecho de uso.
- Los montajes mediante testaferros son ilícitos y exponen a la pérdida total del bien.
- Las condiciones de los visados se han modificado en varias ocasiones: toda la documentación debe estar fechada y verificada.
Por último, Bali es el destino donde la distancia entre el relato y el derecho es mayor de todos los que cubre este sitio. El coste de la vida y la calidad de vida son reales; la seguridad jurídica, en cambio, es débil para un extranjero, tanto en materia de suelo como de derecho al trabajo. Un proyecto indonesio serio se construye con un notario y un asesor fiscal locales, aceptando tener un derecho de uso en lugar de una propiedad, y contando los días. Quienes proceden de otro modo se exponen a pérdidas que ni el clima ni el coste de la vida compensan.
Ventajas e inconvenientes
Ventajas
Capital mundial de los nómadas (Bali): coste muy bajo, comunidad inmensa
Visado nómada E33G de un año, ingresos extranjeros no gravados fuera de la residencia fiscal
Entorno tropical y estilo de vida excepcionales
Inconvenientes
Los extranjeros no pueden poseer terrenos (solo derecho de uso o arrendamiento, «leasehold»)
Sanidad local limitada, evacuación a Singapur en los casos graves
Refuerzo del control de los ingresos extranjeros desde 2026
El visado E33G prohíbe cualquier trabajo para clientes indonesios
Preguntas frecuentes
¿Qué visados de larga duración existen en Indonesia?
Un visado de nómada digital y un visado Second Home (respaldado por un depósito o un inmueble) permiten estancias prolongadas.
¿Afecta la fiscalidad a los nómadas?
La residencia fiscal más allá de 183 días3 puede dar lugar a tributación local; conviene planificarlo con un asesor.
¿Es bajo el coste de la vida?
Sí, de los más bajos entre los destinos de nómadas.
Bancos y cuentas
Cuentas abiertas en este país
Aceptan a residentes de este país
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 275.000.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 16 horas
Verificado el 2 nov 2026
- 3.
Indonesia: duración de estancia que confiere la condición de residente fiscal (PER-23/PJ/2025) : 183 días
« berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 4.
Indonesia: umbral de presencia por encima del cual un trabajador a distancia pasa a ser residente fiscal : 183 días
« berada di Indonesia lebih dari 183 (seratus delapan puluh tiga) hari dalam jangka waktu 12 (dua belas) bulan »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 5.
Indonesia: duración de la tributación limitada a las rentas de fuente indonesia de los extranjeros cualificados que han adquirido la residencia : 4 años
« berlaku selama empat tahun pajak yang dihitung sejak WNA menjadi SPDN »
Direktorat Jenderal Pajak (article d’un agent publié sur pajak.go.id, 3 septembre 2021), « WNA Hanya Dipajaki atas Penghasilan dari Indonesia, Kok Bisa? »Verificado el 2 nov 2026Fuente verificada
- 6.
Indonesia: primer tramo de la escala del impuesto sobre la renta (UU HPP) : 5 %
« Untuk lapisan I (rentang PKP: 0 sampai dengan Rp60 juta) tarif pajaknya 5% »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 7.
Indonesia: segundo tramo de la escala del impuesto sobre la renta (UU HPP) : 15 %
« Untuk lapisan II (rentang PKP: lebih dari Rp60 juta sampai dengan Rp250 juta) tarif pajaknya 15% »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 8.
Indonesia: tercer tramo de la escala del impuesto sobre la renta (UU HPP) : 25 %
« Untuk lapisan III (rentang PKP: lebih dari Rp250 juta sampai dengan Rp500 juta) tarif pajaknya 25%. »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 9.
Indonesia: cuarto tramo de la escala del impuesto sobre la renta (UU HPP) : 30 %
« Untuk lapisan IV (rentang PKP: lebih dari Rp500 juta sampai dengan Rp5 miliar) tarif pajaknya 30% »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 10.
Indonesia: tramo superior de la escala del impuesto sobre la renta (UU HPP) : 35 %
« Untuk lapisan V (rentang PKP: lebih dari Rp5 miliar) tarif pajaknya 35% »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 11.
Indonesia: tipo del impuesto sobre los beneficios de las sociedades residentes : 22 %
« Disebutkan dalam Pasal 17 ayat (1) bagian b UU No. 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (HPP), tarif pajak yang diterapkan atas Penghasilan Kena Pajak bagi Wajib Pajak Badan dalam negeri dan bentuk usaha tetap sebesar 22% mulai berlaku pada tahun pajak 2022. »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 12.
Indonesia: tipo del impuesto final sobre la cifra de negocios de las microempresas y pequeñas empresas (PP 20/2026) : 0,5 %
« Wajib Pajak dengan omzet melebihi Rp4,8 Miliar tidak dapat menggunakan tarif PPh Final 0,5%. »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Verificado el 2 nov 2026Fuente verificada
- 13.
Indonesia: límite anual de volumen de negocios para el impuesto final de las microempresas y pequeñas empresas : 4.800.000.000 IDR
« Wajib Pajak dengan omzet melebihi Rp4,8 Miliar tidak dapat menggunakan tarif PPh Final 0,5%. »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Verificado el 2 nov 2026Fuente verificada
- 14.
Indonesia: fracción anual de la cifra de negocios no sujeta a gravamen de los empresarios individuales acogidos al impuesto final : 500.000.000 IDR
« Omzet usaha hingga Rp500 Juta pertama yang diperoleh Wajib Pajak Orang Pribadi »
Direktorat Jenderal Pajak (article d’opinion d’un agent publié sur pajak.go.id), « PP 20/2026: Tarif PPh 0,5% bagi UMKM Orang Pribadi Berlaku Selamanya »Verificado el 2 nov 2026Fuente verificada
- 15.
Indonesia: retención definitiva sobre los dividendos pagados a una persona física residente : 10 %
« Tarif yang dikenakan atas penghasilan berupa dividen yang dibagikan kepada Wajib Pajak orang pribadi dalam negeri adalah paling tinggi sebesar 10% (sepuluh persen) dan bersifat final. »
pajak.go.idVerificado el 2 nov 2026Fuente verificada
- 16.
Indonesia: fondos mínimos exigidos para el visado de segunda residencia (Second Home Visa) : 2.000.000.000 IDR
« dengan nilai minimal dua miliar rupiah atau sekitar US$130.000,00 »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Verificado el 2 nov 2026Fuente verificada
- 17.
Indonesia: duración corta de la estancia con el Second Home Visa : 5 años
« dapat tinggal selama lima atau sepuluh tahun »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Verificado el 2 nov 2026Fuente verificada
- 18.
Indonesia: duración máxima de la estancia con el Second Home Visa : 10 años
« dapat tinggal selama lima atau sepuluh tahun »
Direktorat Jenderal Pajak (article du 22 novembre 2022), « Pajak untuk Pemegang Second Home Visa »Verificado el 2 nov 2026Fuente verificada