L’actualité de la mobilité internationale

Italie

S'expatrier en Italie en 2026 : forfait néo-résidents, retraités 7 % et art de vivre

L'Italie combine un art de vivre inégalé et deux régimes fiscaux ciblés : un forfait « néo-résidents » pour les hauts patrimoines et un taux de 7 % pour les retraités s'installant dans le Sud. Depuis 2026, le forfait a doublé à 300 000 €/an — un tournant qui change le calcul pour les nouveaux arrivants.

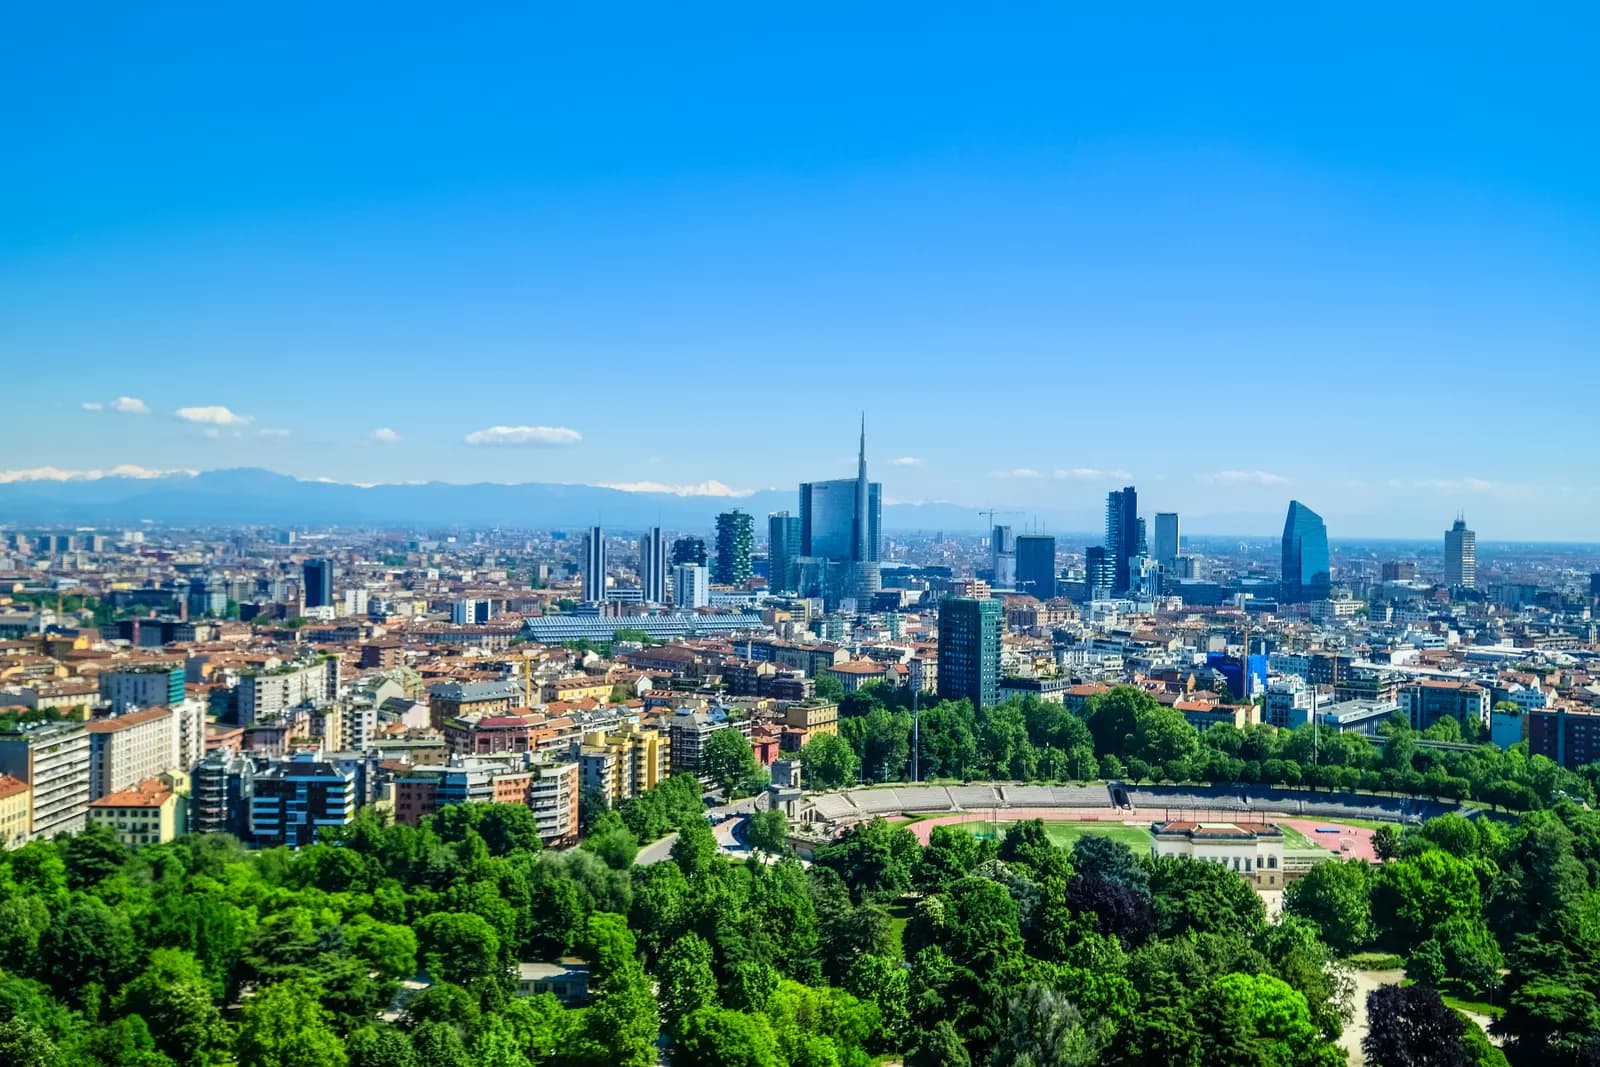
Vue de Italie
Capitale
Rome
Monnaie
EUR
Région
Europe
Appartenances
Union européenne, Espace Schengen, Zone euro

Synthèse des régimes fiscaux

Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.

Votre fiscalité personnelle

  • IRPEF : régime général des résidentsRégime général

    Pour qui ?
    Personnes résidentes fiscales en Italie pour la majeure partie de la période d’imposition : inscription à l’anagrafe, domicile ou résidence au sens du code civil, ou présence physique.
    Quel revenu ?
    Revenu global au barème progressif de l’IRPEF, augmenté des additionnelles régionales et communales ; plus-values financières et la plupart des revenus de capitaux à une imposition substitutive.
    Quelle source ?
    Résidents : revenus mondiaux. Non-résidents : revenus de source italienne.
    Conditions
    Additionnelles locales variables selon la région et la commune. Les droits de succession en ligne directe restent modérés après abattement (hors régime).
    Durée
    Régime permanent.
    Depuis quand ?
    Barème à trois tranches applicable aux revenus de 2026.
    • 183 jours Italie : présence annuelle emportant la résidence fiscale
    • 23 % Italie : taux de la première tranche de l'IRPEF
    • 33 % Italie : IRPEF 2026, taux de la 2e tranche (28 000 – 50 000 €), abaissé de 35 % à 33 % par la loi de budget 2026
    • 43 % Italie : taux marginal supérieur de l'IRPEF
    • 26 % Italie : taux de l'imposition substitutive sur les plus-values financières

    Source officielle · agenziaentrate.gov.it

  • Néo-résidents : impôt forfaitaire sur les revenus étrangers (article 24-bis TUIR)Régime particulier

    Pour qui ?
    Personnes qui transfèrent leur résidence fiscale en Italie après avoir été non résidentes pendant la quasi-totalité des périodes d’imposition de référence ; extension possible aux membres de la famille.
    Quel revenu ?
    Revenus produits à l’étranger : impôt substitutif forfaitaire annuel, indépendant de leur montant ; les revenus de source italienne restent au régime général.
    Quelle source ?
    Revenus de source étrangère au forfait ; source italienne au barème.
    Conditions
    Option dans la déclaration de l’année du transfert, éventuellement précédée d’une demande d’interpello ; possibilité d’exclure certains pays de l’option. Le montant applicable dépend de la date du transfert : les arrivées antérieures à 2026 conservent le montant en vigueur lors de leur transfert.
    Durée
    Option annuelle reconduite, dans la limite de la durée maximale à compter de la première période d’imposition.
    Depuis quand ?
    Montant porté à son niveau actuel par la loi de finances pour 2026, pour les transferts à compter du 1er janvier 2026.
    • 300 000 € Italie, néo-résidents : impôt forfaitaire annuel, transferts à compter du 1er janvier 2026
    • 50 000 € Italie, néo-résidents : forfait annuel par membre de famille rattaché, à compter du 1er janvier 2026
    • 15 ans Italie, néo-résidents : durée maximale de l'option, à compter de la première période d'imposition
    • à partir de 9 ans Italie, néo-résidents : périodes d'imposition de non-résidence exigées sur les dix précédentes

    Source officielle · agenziaentrate.gov.it

  • Retraités étrangers dans le Sud : imposition substitutive (article 24-ter TUIR)Régime particulier

    Pour qui ?
    Titulaires de pensions versées par des organismes étrangers qui transfèrent leur résidence dans une petite commune du Mezzogiorno (ou de certaines communes visées par la loi), après une période de non-résidence en Italie.
    Quel revenu ?
    Toute catégorie de revenu produit à l’étranger, à une imposition substitutive de l’IRPEF.
    Quelle source ?
    Revenus de source étrangère seulement ; source italienne au barème.
    Conditions
    Commune dont la population ne dépasse pas le plafond légal ; transfert depuis un État lié à l’Italie par un accord de coopération administrative ; option dans la déclaration.
    Durée
    Période du transfert et périodes d’imposition suivantes couvertes par l’option.
    Depuis quand ?
    Plafond de population relevé à compter du 7 avril 2026.
    • 7 % Italie, retraités étrangers : taux de l'imposition substitutive sur les revenus de source étrangère
    • 9 ans Italie, retraités étrangers : nombre de périodes d'imposition couvertes par l'option
    • moins de 30 000 habitants Italie, retraités étrangers : population maximale de la commune d'installation, depuis le 7 avril 2026

    Source officielle · agenziaentrate.gov.it

  • Travailleurs impatriés : régime réformé en 2024 (article 5 du décret législatif n. 209/2023)Régime particulier

    Pour qui ?
    Salariés, assimilés et travailleurs indépendants qui transfèrent leur résidence fiscale en Italie, justifient d’une haute qualification ou spécialisation et n’ont pas été résidents en Italie au cours des périodes d’imposition précédentes exigées (durée plus longue en cas de maintien du même employeur ou groupe).
    Quel revenu ?
    Revenus de travail et d’activité produits en Italie : seule une fraction entre dans l’assiette de l’IRPEF, fraction réduite en cas d’enfant mineur ou de naissance pendant le régime, dans la limite d’un plafond annuel.
    Quelle source ?
    Revenus d’activité exercée en Italie.
    Conditions
    Activité exercée principalement sur le territoire italien ; engagement de maintenir la résidence fiscale pendant la durée minimale, sous peine de déchéance.
    Durée
    Période du transfert et périodes d’imposition suivantes, dans la limite du fait cité.
    Depuis quand ?
    Applicable aux transferts de résidence à compter de la période d’imposition 2024 ; l’ancien régime des impatriés reste applicable à ceux qui en bénéficiaient auparavant.
    • 50 % Italie, travailleurs impatriés : part des revenus d'emploi exonérée
    • 40 % Italie, travailleurs impatriés (régime 2024) : part des revenus retenue dans l’assiette en cas d’enfant mineur ou de naissance
    • jusqu’à 600 000 € Italie, travailleurs impatriés (régime 2024) : plafond annuel des revenus bénéficiant de l’abattement
    • 5 ans Italie, travailleurs impatriés : durée du régime
    • à partir de 3 ans Italie, travailleurs impatriés (régime 2024) : périodes d’imposition antérieures sans résidence fiscale en Italie exigées
    • à partir de 4 ans Italie, travailleurs impatriés (régime 2024) : durée minimale de maintien de la résidence fiscale en Italie

    Source officielle · gazzettaufficiale.it

Votre entreprise

  • IRES : impôt sur les sociétésRégime général

    Pour qui ?
    Sociétés et entités résidentes en Italie, et établissements stables de non-résidents.
    Quel revenu ?
    Revenu imposable de l’exercice ; l’IRAP régionale s’ajoute sur une base distincte (non chiffrée ici).
    Quelle source ?
    Sociétés résidentes : bénéfice mondial. Non-résidents : revenus de source italienne et de l’établissement stable.
    Conditions
    Taux de droit commun ; majorations sectorielles non reprises.
    Durée
    Régime permanent.
    Depuis quand ?
    En vigueur.
    • 24 % Italie : taux de l'impôt sur les sociétés (IRES)

    Source officielle · agenziaentrate.gov.it

Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents

Chiffres clés

  • Population59 000 000Vérifié le 2 nov. 2026
  • Vol depuis Parisenviron2 heuresVérifié le 2 nov. 2026

Fiscalité des personnes

Une personne est résidente fiscale italienne si, pendant la majeure partie de la période d'imposition, elle remplit au moins l'une des conditions posées par le TUIR — inscription au registre de la population résidente, domicile ou résidence au sens du code civil, présence physique. Le seuil de présence est de 183 jours3.

Le barème de l'IRPEF est progressif. La première tranche est imposée à 23 %4 et le taux marginal supérieur atteint 43 %5. S'y ajoutent des additionnelles régionales et communales, dont le poids varie sensiblement d'une commune à l'autre — un point rarement intégré aux comparaisons internationales.

Revenus du capital et transmission

Les plus-values financières relèvent d'une imposition substitutive au taux de 26 %6. L'impôt sur les sociétés, l'IRES, s'établit à 24 %7, auquel s'ajoute l'IRAP régionale.

La transmission est l'un des points forts du pays. Les droits de succession en ligne directe et entre époux s'élèvent à 4 %8, appliqués après un abattement de 1 000 000 €9 par bénéficiaire. L'écart avec le barème français est considérable, et il pèse souvent plus lourd, sur une vie, que l'écart des taux d'impôt sur le revenu.

Trois régimes pour les nouveaux arrivants

L'Italie propose trois dispositifs distincts, qui visent trois publics et n'ont ni les mêmes conditions ni la même assiette.

  1. Les néo-résidents : une imposition forfaitaire sur l'ensemble des revenus de source étrangère, prévue à l'article 24-bis du TUIR. Depuis la loi de finances pour 2026, son montant est de 300 000 €10 par an pour le contribuable principal, et de 50 000 €11 pour chaque membre de la famille rattaché. L'option vaut 15 ans12 au plus et suppose une non-résidence d'au moins à partir de 9 ans13 sur les dix périodes précédentes.
  2. Les retraités étrangers : une imposition substitutive de 7 %14 sur toute catégorie de revenu produit à l'étranger, pendant 9 ans15. Elle est réservée à qui transfère sa résidence dans une commune du Mezzogiorno dont la population n'excède pas moins de 30 000 habitants16.
  3. Les travailleurs impatriés : depuis la réforme de 2024 (article 5 du décret législatif n. 209/2023), une exonération portant sur 50 %17 des revenus d'activité, salariée ou indépendante, produits en Italie, dans la limite de jusqu’à 600 000 €18 par an, pendant 5 ans19 à compter de la période d'imposition du transfert. Le régime est réservé aux personnes hautement qualifiées ou spécialisées qui n’ont pas été résidentes fiscales en Italie au cours des à partir de 3 ans20 précédentes (davantage en cas de retour chez le même employeur ou dans le même groupe) ; il suppose de rester résident au moins à partir de 4 ans21, sous peine de déchéance. Avec un enfant mineur, ou en cas de naissance ou d’adoption pendant le régime, seuls 40 %22 des revenus entrent dans l’assiette.

Le régime des néo-résidents a vu son tarif relevé deux fois, en deux textes budgétaires successifs, jusqu'à son niveau actuel. Le montant est figé pour qui a déjà transféré sa résidence ; il ne l'est pas pour qui hésite encore.

Voies de séjour et visas

Pour un ressortissant français, aucun titre n'est requis : la liberté de circulation s'applique, avec une simple inscription au registre de la population de la commune au-delà de trois mois de séjour. Cette inscription n'est pas une formalité anodine — c'est l'un des critères de la résidence fiscale.

Pour les ressortissants de pays tiers, la voie la plus documentée est le visa investisseur, ouvert à partir de à partir de 250 000 €23 pour un investissement dans une start-up innovante, avec des seuils plus élevés pour les autres modalités — société établie, titres d'État, philanthropie. Il s'agit d'un visa de deux ans, renouvelable.

Les seuils des autres modalités du visa investisseur ne sont pas repris ici : nous n'avons vérifié que celui de la start-up innovante sur la source citée. Les autres doivent être confirmés auprès du guichet compétent.

L'accès au régime des néo-résidents ne dépend pas du titre de séjour : il s'exerce dans la déclaration de revenus de l'année du transfert, et peut être précédé d'une demande d'interpello auprès de l'Agenzia delle Entrate pour faire confirmer l'éligibilité avant de s'engager.

Immobilier

L'acquisition par un étranger obéit au principe de réciprocité pour les ressortissants de pays tiers ; elle est libre pour les citoyens de l'Union. Le code fiscal italien — codice fiscale — est le préalable à toute opération, comme à l'ouverture d'un compte.

Le marché est très segmenté. Les grandes villes du Nord et les zones lacustres ou côtières les plus recherchées n'ont pas connu la même trajectoire que les centres historiques des régions intérieures, où des programmes de revitalisation ont fait beaucoup parler d'eux.

Un point mérite d'être relié au régime fiscal : la condition de population applicable aux retraités étrangers oriente mécaniquement vers de petites communes du Sud, où le marché est peu liquide. L'avantage fiscal et la facilité de revente jouent en sens inverse.

Nous ne publions ni les droits d'enregistrement, ni l'IMU, ni l'imposition des revenus locatifs, y compris l'option de la cedolare secca. Nous n'avons pas consulté, à la date de rédaction, de page officielle donnant ces barèmes de manière lisible et datée.

Coût de la vie

L'Italie ne se résume pas à une moyenne. L'écart entre Milan et une province du Mezzogiorno est l'un des plus marqués d'Europe occidentale, sur le logement comme sur les services.

Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle italienne mesurant un panier de dépenses comparable à celui d'un expatrié. Les montants qui circulent proviennent de bases déclaratives non vérifiables.

Deux postes échappent souvent aux comparaisons. Les additionnelles régionales et communales à l'IRPEF, d'abord, qui font varier la charge réelle d'une commune à l'autre à revenu identique. Les charges de copropriété ensuite, dans un parc ancien où les travaux de mise aux normes sont fréquents.

Un troisième poste mérite d'être anticipé : le coût du transport. Les petites communes du Mezzogiorno visées par le régime des retraités sont souvent mal desservies, et la voiture y devient une dépense contrainte, là où un résident de Milan ou de Bologne peut s'en dispenser. L'arbitrage fiscal se paie alors partiellement en logistique quotidienne.

Enfin, le système de santé public italien est financé par l'impôt et ouvert aux résidents inscrits. Les résidents étrangers non couverts à ce titre doivent souscrire une assurance, dont le coût varie avec l'âge et l'état de santé — un poste qui pèse davantage pour un retraité que pour un actif impatrié.

Démarches et délais

  1. Obtenir le codice fiscale, préalable à tout : compte, bail, acquisition, contrats ;
  2. s'inscrire au registre de la population résidente de la commune — l'anagrafe — au-delà de trois mois de séjour, en mesurant que cette inscription pèse sur la résidence fiscale ;
  3. ouvrir un compte bancaire italien ;
  4. pour un ressortissant de pays tiers, obtenir le visa puis le permis de séjour dans les délais impartis après l'arrivée ;
  5. pour un régime d'attraction, exercer l'option dans la déclaration de revenus de l'année du transfert — et envisager l'interpello préalable si l'éligibilité fait doute.

L'ordre compte : l'inscription à l'anagrafe déclenche des effets fiscaux que certains arrivants découvrent après coup, en croyant n'avoir accompli qu'une formalité administrative.

Nous ne publions pas de délais d'instruction : ceux des questure et des consulats varient fortement selon le lieu et la période, et nous n'avons pas de source officielle chiffrée et datée.

Points de vigilance

  • Les trois régimes d'attraction ne se cumulent pas. Celui des retraités impose une commune de moins de moins de 30 000 habitants16 au Sud ; celui des néo-résidents n'impose aucune localisation mais coûte 300 000 €10 par an.
  • Le forfait des néo-résidents est indifférent au niveau des revenus étrangers : il est d'autant plus lourd que ceux-ci sont modestes. Le point de bascule avec le barème se calcule, il ne se suppose pas.
  • L'inscription à l'anagrafe est un critère de résidence fiscale, pas une simple formalité de domiciliation.
  • Les additionnelles locales ne figurent dans aucun comparatif international et peuvent modifier sensiblement le résultat d'une simulation.
  • Le passeport italien ouvre environ 19224 sans visa ; la naturalisation obéit à des règles propres, indépendantes de la durée d'un titre d'investisseur.

Enfin, le tarif du régime des néo-résidents a triplé en deux exercices budgétaires. Pour un projet à quinze ans, c'est la variable la moins stable du dossier — et celle sur laquelle repose l'essentiel de l'arbitrage.

Avantages & inconvénients

Avantages

  • Forfait tout-compris sur revenus étrangers pendant 15 ans12 (300 000 €10/an)

  • Retraités : 7 %14 flat dans les communes du Sud

  • Art de vivre, gastronomie, patrimoine inégalé

Inconvénients

  • Forfait relevé à 300 000 €10/an pour les arrivées 2026 — rentable seulement au-delà de environ 700 000 €25 de revenus étrangers annuels

  • Bureaucratie parmi les plus lourdes d'Europe

  • Pression fiscale standard élevée

  • Impôt sur les successions faible aujourd'hui mais débat politique récurrent

Questions fréquentes

Comment fonctionne le forfait néo-résidents italien ?

Les nouveaux résidents peuvent opter pour un forfait couvrant l'ensemble de leurs revenus étrangers, porté à 300 000 €10/an pour les arrivées à partir de 2026 (contre 200 000 €26 auparavant), pendant 15 ans12. Il n'est rentable qu'au-delà d'environ 700 000 €27 de revenus étrangers annuels.

Le régime retraités à 7 % existe-t-il vraiment ?

Oui : les retraités étrangers qui s'installent dans certaines communes du Sud de l'Italie (moins de 30 000 habitants16) bénéficient d'un taux forfaitaire de 7 %14 sur leurs revenus étrangers pendant 9 ans28.

Un Français installé en Italie avant 2026 garde-t-il l'ancien forfait ?

Oui, les personnes ayant opté pour le forfait avant le relèvement conservent le montant de 200 000 €26/an : la date d'installation est déterminante.

Programmes de résidence et de citoyenneté par investissement

Données communes avec le comparateur : mêmes montants, mêmes sources. Comparer avec les autres programmes

Visto per investitori – Investor Visa for Italy (art. 26-bis D.Lgs. 286/1998, introduit par la loi n. 232/2016)

Résidence · Ouvert · Page officielle

Entrée minimale
  • à partir de 250 000 € — investissement, demandeur principalStart-up innovante inscrite au registre spécial officiel.ambpretoria.esteri.it · Vérifié le 13 oct. 2026
  • à partir de 500 000 € — investissement, demandeur principalParticipation dans une société par actions italienne (actions ou obligations d'entreprise).ambpretoria.esteri.it · Vérifié le 13 oct. 2026
  • à partir de 1 000 000 € — contribution non remboursable, demandeur principalDon à un projet d'intérêt public en Italie (culture, éducation, recherche, patrimoine, gestion de l'immigration…).ambpretoria.esteri.it · Vérifié le 13 oct. 2026
  • à partir de 2 000 000 € — investissement, demandeur principalTitres d'État italiens d'une durée résiduelle d'au moins deux ans, conservés pendant la durée du titre.ambpretoria.esteri.it · Vérifié le 13 oct. 2026
Frais publics (demandeur)
Non renseigné
Famille
Non renseigné
Délai
Non renseigné
Présence exigée
Non renseigné
Durée du titre
  • 2 ans — durée du titre, demandeur principalPermis « biennal », renouvelable par périodes de trois ans tant que l'investissement est maintenu.ambpretoria.esteri.it · Vérifié le 13 oct. 2026

Banques et comptes

Acceptent les résidents de ce pays

Banques et comptes pour ce pays

Voir ce pays sur la carte des fiscalités

À savoir

Information générale, à la date indiquée. Un projet de réforme n’est pas une règle en vigueur : vérifiez les conditions auprès des autorités ou d’un professionnel avant de décider. Conditions d’utilisation et avertissements

Sources et dates de vérification

  1. 1.

    Population : 59 000 000

    Vérifié le 2 nov. 2026

  2. 2.

    Vol depuis Paris : 2 heures

    Vérifié le 2 nov. 2026

  3. 3.

    Italie : présence annuelle emportant la résidence fiscale : 183 jours

    « A person is considered resident in Italy for income tax purposes if they meet at least one of the following conditions for most of the year (at least 183 days per year, or 184 for leap years) »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  4. 4.

    Italie : taux de la première tranche de l'IRPEF : 23 %

    « Dall'anno 2024 l'imposta lorda si calcola applicando le seguenti aliquote: […] fino a euro 28.000 23% »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  5. 5.

    Italie : taux marginal supérieur de l'IRPEF : 43 %

    « fino a euro 28.000 : 23% ; da 28.001 fino a euro 50.000 : 35% [33 % depuis la loi de finances 2026] ; oltre a euro 50.000 : 43% — 14.140 euro + 43% sul reddito che supera i 50.000 euro. — Agenzia delle Entrate, « Aliquote e calcolo dell'Irpef ». »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  6. 6.

    Italie : taux de l'imposition substitutive sur les plus-values financières : 26 %

    « Questa Sezione deve essere compilata dalle persone fisiche residenti in Italia per dichiarare le plusvalenze e gli altri redditi diversi di natura finanziaria indicati nell'art. 67, comma 1, lettere da c-bis) a c-quinquies), del TUIR, realizzate a decorrere dal 1° luglio 2014, per le quali è dovuta l'imposta sostitutiva nella misura del 26 per cento »

    infoprecompilata.agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  7. 7.

    Italie : taux de l'impôt sur les sociétés (IRES) : 24 %

    « The tax rate of corporate income tax (IRES) is 24%. »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  8. 8.

    Italie : taux des droits de succession en ligne directe et entre époux : 4 %

    « 4% per i trasferimenti in favore del coniuge o di parenti in linea retta (ascendenti e discendenti), da applicare sul valore complessivo netto eccedente, per ciascun beneficiario, la quota di 1 milione di euro »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  9. 9.

    Italie : abattement par bénéficiaire sur les successions en ligne directe : 1 000 000 €

    « 4% per i trasferimenti in favore del coniuge o di parenti in linea retta (ascendenti e discendenti), da applicare sul valore complessivo netto eccedente, per ciascun beneficiario, la quota di 1 milione di euro. — Agenzia delle Entrate, « Imposta di successione – Aliquote e franchigie ». »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  10. 10.

    Italie, néo-résidents : impôt forfaitaire annuel, transferts à compter du 1er janvier 2026 : 300 000 €

    « la legge di bilancio 2026 ha elevato a 300.000 euro l'importo dell'imposta sostitutiva sui redditi prodotti all'estero da chi si trasferisce in Italia »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  11. 11.

    Italie, néo-résidents : forfait annuel par membre de famille rattaché, à compter du 1er janvier 2026 : 50 000 €

    « e a 50.000 euro l'importo dell'imposta dovuta da ciascuno dei familiari cui sono stati estesi gli effetti dell'opzione »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  12. 12.

    Italie, néo-résidents : durée maximale de l'option, à compter de la première période d'imposition : 15 ans

    « L'opzione è valida per un massimo di 15 anni dal primo periodo d'imposta di validità dell'opzione »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  13. 13.

    Italie, néo-résidents : périodes d'imposition de non-résidence exigées sur les dix précédentes : 9 ans

    « L'opzione è esercitabile dalle persone fisiche che trasferiscono la residenza fiscale in Italia e che non siano state residenti in Italia per un tempo almeno pari a nove periodi di imposta nel corso dei dieci precedenti l'inizio del periodo di validità dell'opzione. — Agenzia delle Entrate, « Opzione per i neo-residenti ». »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  14. 14.

    Italie, retraités étrangers : taux de l'imposition substitutive sur les revenus de source étrangère : 7 %

    « prevede l'applicazione di un'imposta sostitutiva dell'Irpef con aliquota del 7% a qualsiasi categoria di reddito prodotto all'estero, per ciascuno dei nove periodi d'imposta di validità dell'opzione (articolo 24-ter del Tuir). »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  15. 15.

    Italie, retraités étrangers : nombre de périodes d'imposition couvertes par l'option : 9 ans

    « l'applicazione di un'imposta sostitutiva dell'Irpef con aliquota del 7% a qualsiasi categoria di reddito prodotto all'estero, per ciascuno dei nove periodi d'imposta di validità dell'opzione (articolo 24-ter del Tuir). — Agenzia delle Entrate, « Regime opzionale per i pensionati esteri » (mise à jour du 8 mai 2026). »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  16. 16.

    Italie, retraités étrangers : population maximale de la commune d'installation, depuis le 7 avril 2026 : 30 000 habitants

    « Il regime di favore è applicabile se la residenza viene trasferita in uno dei comuni appartenenti al territorio delle regioni Sicilia, Calabria, Sardegna, Campania, Basilicata, Abruzzo, Molise e Puglia, con popolazione non superiore a 30mila abitanti (tale limite è in vigore dal 7 aprile 2026, in precedenza era 20mila abitanti). Possono beneficiarne anche i pensionati esteri che trasferiscono la residenza in uno dei comuni, sempre con non più di 30mila abitanti, interessati dagli eventi sismici del 6 aprile 2009 (“terremoto dell'Aquila”) o dagli eventi sismici del 2016 (“terremoto del Centro Italia”). — Agenzia delle Entrate, « Regime opzionale per i pensionati esteri ». »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  17. 17.

    Italie, travailleurs impatriés : part des revenus d'emploi exonérée : 50 %

    « Il regime prevede che i redditi assimilati a quelli di lavoro dipendente, i redditi di lavoro autonomo derivanti dall'esercizio di arti e professioni prodotti in Italia entro il limite annuo di 600.000 euro concorrono alla formazione del reddito complessivo limitatamente al 50% del loro ammontare. »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  18. 18.

    Italie, travailleurs impatriés (régime 2024) : plafond annuel des revenus bénéficiant de l’abattement : 600 000 €

    « entro il limite annuo di 600.000 euro »

    Istituto Poligrafico e Zecca dello Stato (Gazzetta Ufficiale), « Gazzetta Ufficiale n. 301 del 28 dicembre 2023 – D.Lgs. 27 dicembre 2023, n. 209 »Vérifié le 2 nov. 2026Source vérifiée

  19. 19.

    Italie, travailleurs impatriés : durée du régime : 5 ans

    « Il regime per i lavoratori impatriati si applica a partire dal periodo di imposta in cui è avvenuto il trasferimento della residenza fiscale in Italia e nei quattro periodi d'imposta successivi. Se la residenza fiscale in Italia non è mantenuta per almeno quattro anni, il lavoratore decade dai benefici e si provvede al recupero di quelli già fruiti, con applicazione dei relativi interessi. — Agenzia delle Entrate, « Lavoratori impatriati – nuovo regime » (D.Lgs. 209/2023, art. 5). »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée

  20. 20.

    Italie, travailleurs impatriés (régime 2024) : périodes d’imposition antérieures sans résidence fiscale en Italie exigées : 3 ans

    « i lavoratori non sono stati fiscalmente residenti in Italia nei tre periodi d’imposta precedenti il loro trasferimento. »

    Istituto Poligrafico e Zecca dello Stato (Gazzetta Ufficiale), « Gazzetta Ufficiale n. 301 del 28 dicembre 2023 – D.Lgs. 27 dicembre 2023, n. 209 »Vérifié le 2 nov. 2026Source vérifiée

  21. 21.

    Italie, travailleurs impatriés (régime 2024) : durée minimale de maintien de la résidence fiscale en Italie : 4 ans

    « Se la residenza fiscale in Italia non è mantenuta per almeno quattro anni, il lavoratore decade dai benefici »

    Istituto Poligrafico e Zecca dello Stato (Gazzetta Ufficiale), « Gazzetta Ufficiale n. 301 del 28 dicembre 2023 – D.Lgs. 27 dicembre 2023, n. 209 »Vérifié le 2 nov. 2026Source vérifiée

  22. 22.

    Italie, travailleurs impatriés (régime 2024) : part des revenus retenue dans l’assiette en cas d’enfant mineur ou de naissance : 40 %

    « ridotta al 40 per cento »

    Istituto Poligrafico e Zecca dello Stato (Gazzetta Ufficiale), « Gazzetta Ufficiale n. 301 del 28 dicembre 2023 – D.Lgs. 27 dicembre 2023, n. 209 »Vérifié le 2 nov. 2026Source vérifiée

  23. 23.

    Italie, visa investisseur : seuil d'investissement dans une start-up innovante : 250 000 €

    « € 250,000 in an Italian innovative startup »

    investorvisa.mise.gov.itVérifié le 2 nov. 2026Source vérifiée

  24. 24.

    Passeport Italie : destinations sans visa : 192

    « Henley Passport Index — classement des passeports par nombre de destinations accessibles sans visa préalable (données IATA), consulté à la date indiquée. Valeur reprise de l’index de l’ancien site (barème à 227 destinations). »

    henleyglobal.comVérifié le 2 nov. 2026Source vérifiée

  25. 25.

    italie.divers.eur.700000 : 700 000 €

    Vérifié le 2 nov. 2026

  26. 26.

    Italie, néo-résidents : impôt forfaitaire annuel, transferts du 11 août 2024 au 31 décembre 2025 : 200 000 €

    « l'imposta sostitutiva è pari a 200.000 euro per ciascun periodo d'imposta in cui opera l'opzione »

    agenziaentrate.gov.itValeur historique, applicable jusqu’au 31 décembre 2025

  27. 27.

    italie.immobilier.eur.700000 : 700 000 €

    Vérifié le 2 nov. 2026

  28. 28.

    Italie, retraités étrangers : nombre de périodes d'imposition couvertes par l'option : 9 ans

    « l'applicazione di un'imposta sostitutiva dell'Irpef con aliquota del 7% a qualsiasi categoria di reddito prodotto all'estero, per ciascuno dei nove periodi d'imposta di validità dell'opzione (articolo 24-ter del Tuir). — Agenzia delle Entrate, « Regime opzionale per i pensionati esteri » (mise à jour du 8 mai 2026). »

    agenziaentrate.gov.itVérifié le 2 nov. 2026Source vérifiée