Philippines
S'expatrier aux Philippines en 2026 : visa retraite (SRRV) et coût de la vie bas
Les Philippines proposent le visa retraite SRRV, prisé pour son accessibilité, dans un pays anglophone au coût de la vie très bas. Un archipel tropical adapté aux retraités et aux nomades cherchant l'abordable.
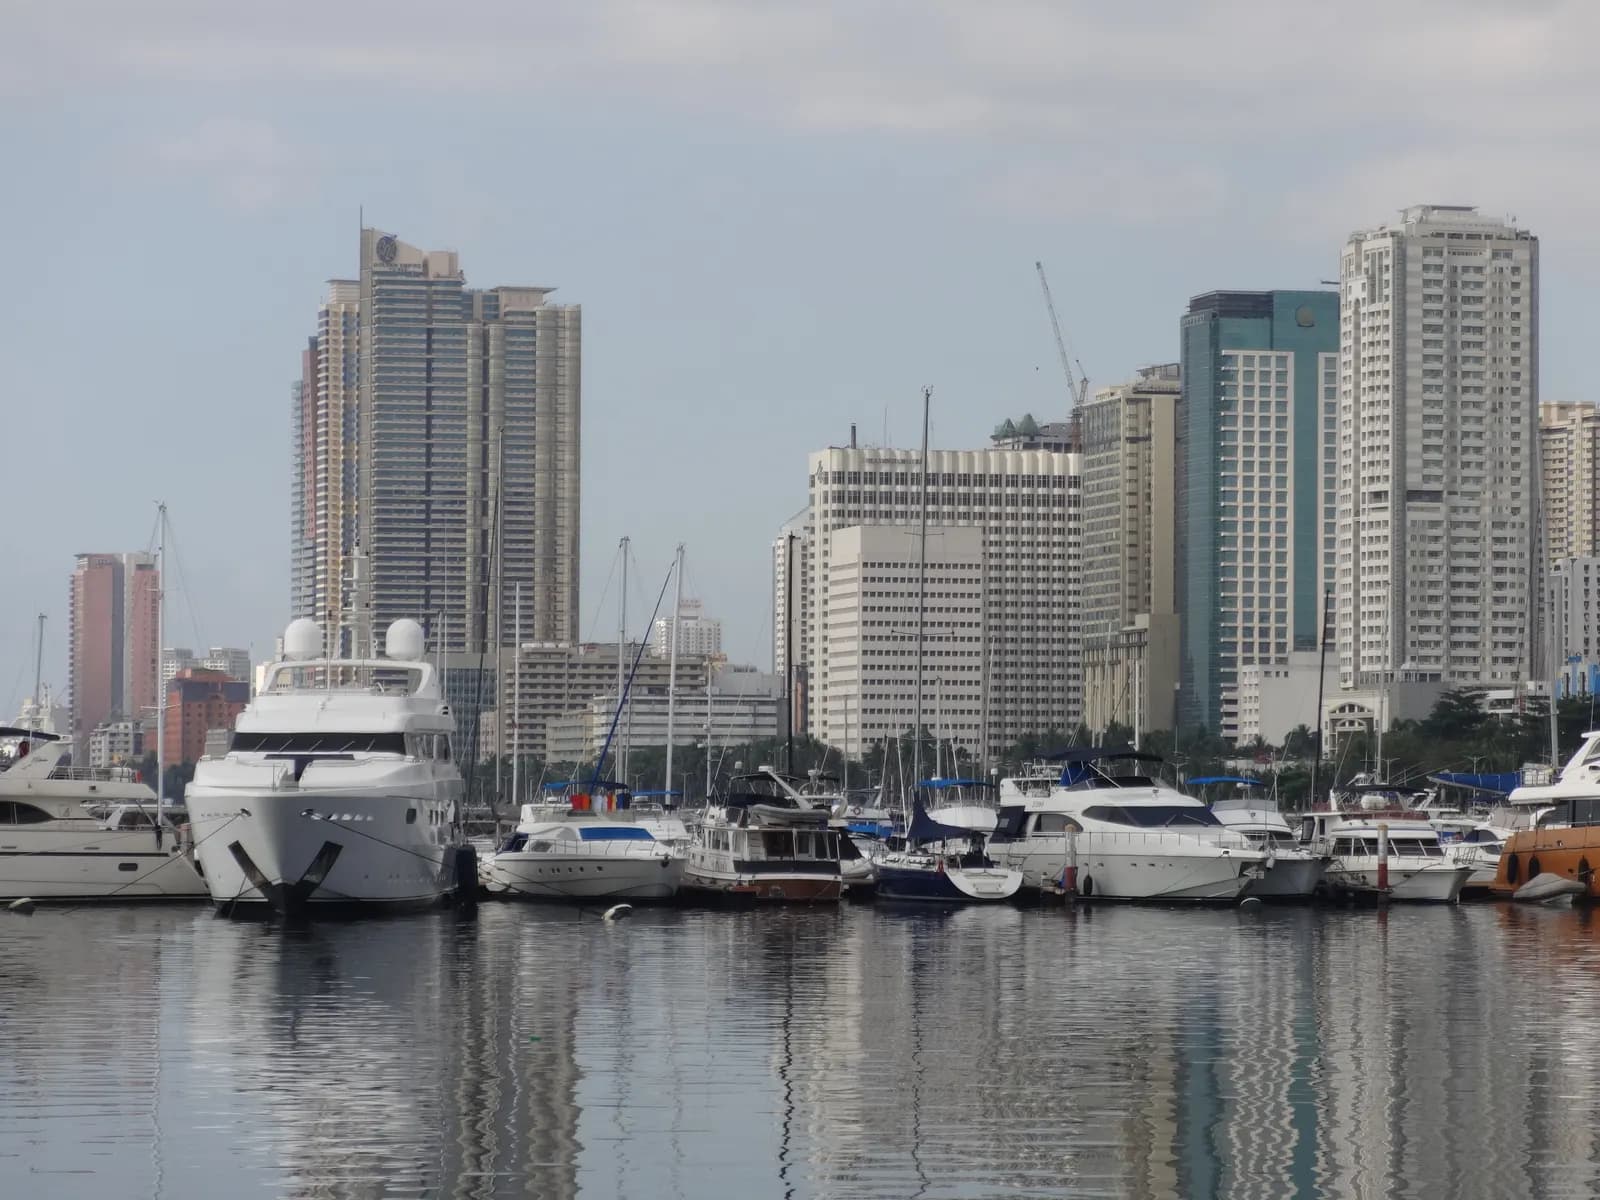
- Capitale
- Manille
- Monnaie
- PHP
- Région
- Asie
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu des personnes physiques : régime généralRégime général
- Pour qui ?
- Toute personne physique, avec des règles distinctes selon la catégorie : citoyen résident, citoyen non résident, étranger résident, étranger non résident.
- Quel revenu ?
- Revenus d’activité selon le barème progressif, dont la première tranche est exonérée ; dividendes soumis à un impôt final ; plus-values sur actions non cotées et sur biens immobiliers soumises à des prélèvements propres, le second assis sur le prix de vente ou la valeur cadastrale la plus élevée, et non sur le gain ; droits de succession à taux unique sur la succession nette.
- Quelle source ?
- Citoyen résident : revenus mondiaux. Étranger résident : revenus de source philippine seulement. Le statut migratoire et la nationalité déterminent donc l’étendue de l’imposition.
- Conditions
- Qualification d’étranger résident selon le code fiscal ; la convention fiscale franco-philippine doit être examinée pour les revenus de source française.
- Durée
- Régime permanent.
- Depuis quand ?
- Barème issu de la loi TRAIN (Republic Act 10963) ; en vigueur en 2026.
- 0 % Philippines : taux de la première tranche du barème des revenus d'activité
- 35 % Philippines : taux marginal supérieur du barème des revenus d'activité
- 10 % Philippines : impôt final sur les dividendes
- 15 % Philippines : imposition des gains de cession d'actions non négociées en bourse
- 6 % Philippines : prélèvement sur la cession de biens immobiliers, assis sur le prix ou la valeur cadastrale
- 6 % Philippines : taux des droits de succession sur la valeur nette
Special Resident Retiree’s Visa (SRRV)Régime particulier
- Pour qui ?
- Étrangers ayant atteint l’âge minimal du programme, ainsi que leur conjoint et leurs enfants célibataires dans les limites du programme ; option Classic, et option Courtesy pour certains publics (anciens Philippins notamment).
- Quel revenu ?
- Titre de séjour permanent. La Philippine Retirement Authority mentionne une exonération de l’impôt sur les pensions et rentes, une franchise unique de droits de douane sur les effets personnels et l’exonération de la taxe de voyage ; pour les autres revenus, le régime général de l’étranger résident s’applique.
- Quelle source ?
- Celle du régime général de l’étranger résident (revenus de source philippine).
- Conditions
- Dépôt à terme immobilisé dans une banque agréée, dont le montant dépend de l’âge et de la perception d’une pension viagère minimale ; le dépôt peut être affecté à des investissements admis par le programme. Le titre n’autorise pas une activité salariée sans les autorisations prévues et ne mène pas à la nationalité.
- Durée
- Séjour d’une durée indéfinie, tant que les conditions du programme, dont le dépôt, sont maintenues.
- Depuis quand ?
- Barème des dépôts publié par la Philippine Retirement Authority, programme élargi mis à jour en 2025.
- à partir de 40 ans Philippines : âge minimal du demandeur principal du SRRV
- 15 000 $US Philippines : dépôt du SRRV Classic, retraité titulaire d’une pension, âge supérieur
- 25 000 $US Philippines : dépôt du SRRV Classic, retraité titulaire d’une pension, tranche d’âge inférieure
- 30 000 $US Philippines : dépôt du SRRV Classic, demandeur sans pension, âge supérieur
- 50 000 $US Philippines : dépôt du SRRV Classic, demandeur sans pension, tranche d’âge inférieure
- à partir de 800 $US Philippines : pension viagère mensuelle minimale d’un demandeur seul au SRRV Classic (option retraité)
Votre entreprise
Impôt sur les sociétés : taux normalRégime général
- Pour qui ?
- Sociétés domestiques, constituées aux Philippines.
- Quel revenu ?
- Revenu imposable de l’année.
- Quelle source ?
- Revenus de toutes sources, aux Philippines et à l’étranger (Section 27(A) du code fiscal).
- Conditions
- Règles propres aux sociétés étrangères et aux entreprises enregistrées non détaillées ici.
- Durée
- Régime permanent.
- Depuis quand ?
- Taux en vigueur depuis le 1er juillet 2020 (loi CREATE, Republic Act 11534), confirmé par la loi CREATE MORE de 2024.
- 25 % Philippines : taux de l'impôt sur les sociétés domestiques
Taux réduit des petites sociétés domestiquesConditionnel
- Pour qui ?
- Sociétés domestiques dont le revenu net imposable et le total de l’actif, hors terrain d’implantation des bureaux et installations, ne dépassent pas les plafonds légaux.
- Quel revenu ?
- Revenu imposable de l’année.
- Quelle source ?
- Comme pour le régime normal.
- Conditions
- Conditions cumulatives appréciées pour chaque année d’imposition.
- Durée
- Tant que les conditions sont remplies.
- Depuis quand ?
- En vigueur depuis le 1er juillet 2020 (loi CREATE), maintenu par la loi CREATE MORE.
- 20 % Philippines : taux réduit de l’impôt sur les sociétés des petites sociétés domestiques
- jusqu’à 5 000 000 PHP Philippines : plafond de revenu net imposable pour le taux réduit des petites sociétés
- jusqu’à 100 000 000 PHP Philippines : plafond d’actif total (hors terrain d’implantation) pour le taux réduit des petites sociétés
Entreprises enregistrées et zones économiques : incitations CREATE MORERégime particulier
- Pour qui ?
- Entreprises enregistrées (registered business enterprises) auprès d’une agence de promotion des investissements, notamment dans les zones économiques, pour des projets inscrits au plan stratégique des incitations (SIPP).
- Quel revenu ?
- Revenus des projets et activités enregistrés : exonération temporaire d’impôt sur le revenu, puis, au choix, impôt spécial sur le revenu brut en lieu et place des impôts nationaux et locaux (entreprises exportatrices) ou régime des déductions majorées à taux réduit ; impôt local plafonné sur le revenu brut pendant l’exonération et le régime des déductions majorées.
- Quelle source ?
- Revenus des activités enregistrées ; les autres revenus suivent le régime normal.
- Conditions
- Enregistrement et approbation du projet ; durées selon la localisation, le secteur et la voie d’approbation (agence de promotion ou Fiscal Incentives Review Board pour les grands projets).
- Durée
- Exonération temporaire de durée variable, suivie d’une période de SCIT ou d’EDR ; durée totale plus longue pour les projets approuvés par le FIRB.
- Depuis quand ?
- Loi CREATE MORE (Republic Act 12066) approuvée le 8 novembre 2024 et entrée en vigueur après sa publication, dans le délai fixé par sa section 35.
- 5 % Philippines : impôt spécial sur les sociétés (SCIT) des entreprises exportatrices enregistrées, sur le revenu brut
- 20 % Philippines : taux de l’impôt sur les sociétés sous le régime des déductions majorées (EDR)
- jusqu’à 2 % Philippines : plafond de l’impôt local sur le revenu brut des entreprises enregistrées (RBE local tax)
- à partir de 4 ans Philippines : durée minimale de l’exonération temporaire d’impôt (ITH) des entreprises exportatrices enregistrées
- jusqu’à 7 ans Philippines : durée maximale de l’exonération temporaire d’impôt (ITH) des entreprises exportatrices enregistrées
- 10 ans Philippines : durée du SCIT ou de l’EDR suivant l’exonération temporaire (entreprises exportatrices)
- jusqu’à 27 ans Philippines : durée maximale du SCIT ou de l’EDR pour les projets approuvés par le FIRB
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population115 000 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron15 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
Le code fiscal philippin distingue soigneusement les catégories de contribuables. Un étranger résident n'est imposé que sur ses revenus de source philippine, là où un citoyen résident l'est sur ses revenus mondiaux. Cette distinction est le point de départ de toute analyse, et elle joue en faveur de l'expatrié.
Le barème applicable aux revenus d'activité comporte une première tranche exonérée, au taux de 0 %3, et culmine à 35 %4 au-delà du dernier seuil.
Revenus du capital
Les dividendes en numéraire ou en nature supportent un impôt final au taux de 10 %5, prévu à la section 24.
Les plus-values obéissent à deux régimes distincts, ce qui est une particularité du droit philippin. Les gains de cession d'actions non négociées en bourse sont imposés à 15 %6. Les gains de cession de biens immobiliers relèvent quant à eux d'un prélèvement de 6 %7.
Ce dernier taux mérite attention : il s'applique, selon le code, sur le prix de vente ou la valeur cadastrale la plus élevée, et non sur le gain réellement réalisé. Un bien vendu à perte peut donc supporter l'impôt — c'est un point que les comparaisons internationales omettent systématiquement.
Les droits de succession sont fixés à un taux unique de 6 %8 sur la valeur nette de la succession, et l'impôt sur les sociétés à 25 %9.
Deux aménagements tempèrent ce taux. Une société domestique dont le revenu net imposable va jusqu’à 5 000 000 PHP10 et l’actif total, hors terrain d’implantation, jusqu’à 100 000 000 PHP11 est imposée à 20 %12. Et la loi CREATE MORE (Republic Act 12066, approuvée le 8 novembre 2024) organise les incitations des entreprises enregistrées, notamment en zone économique : pour une exportatrice, exonération temporaire allant jusqu’à 7 ans13, puis, pendant 10 ans14, soit un impôt spécial de 5 %15 sur le revenu brut en lieu et place des impôts nationaux et locaux, soit des déductions majorées avec un taux de 20 %16.
Cette distinction entre étranger résident et citoyen résident a une conséquence pratique qu'il faut mesurer : elle rend le statut migratoire directement pertinent pour la fiscalité, ce qui est rare. Le même revenu, perçu par deux personnes vivant côte à côte, sera imposé différemment selon leur nationalité et leur statut de résidence.
Elle explique aussi pourquoi l'impossibilité pratique d'accéder à la nationalité philippine n'est pas, pour un expatrié, le handicap qu'elle paraîtrait ailleurs : rester étranger est précisément ce qui préserve l'avantage fiscal.
Voies de séjour et visas
Les Philippines disposent d'un dispositif de résidence destiné aux retraités qui a fait leur réputation dans la région, administré par une agence dédiée, ainsi que de visas d'investisseur et de visas de travail classiques.
Le programme de retraite repose sur un dépôt bancaire immobilisé auprès d'une banque agréée, dont le montant varie selon l'âge du demandeur et selon qu'il perçoit ou non une pension. Le dépôt peut, sous conditions, être converti en investissement immobilier.
La Philippine Retirement Authority publie le barème de ce Special Resident Retiree’s Visa (SRRV), accessible à partir de 40 ans17 dans l’option Classic. Le dépôt est de 15 000 $US18 ou 25 000 $US19 selon la tranche d’âge pour un demandeur justifiant d’une pension viagère mensuelle à partir de 800 $US20 s’il est seul, et de 30 000 $US21 ou 50 000 $US22 sans pension, le montant le plus élevé visant les plus jeunes. L’agence annonce aussi, pour les titulaires, une exonération de l’impôt sur les pensions et rentes.
Les conditions de conversion du dépôt en investissement et celles des autres options du programme ne sont pas reprises ici : le barème a été modifié à plusieurs reprises et doit être vérifié auprès de l'agence compétente à la date du dossier.
Il faut souligner ce que ce visa n'est pas : il n'autorise pas, par lui-même, l'exercice d'une activité rémunérée locale, et il ne constitue pas une voie vers la nationalité. C'est un titre de séjour, renouvelable tant que le dépôt est maintenu.
Un élément structurel distingue les Philippines de beaucoup de destinations : la nationalité philippine n'est en pratique pas accessible à un étranger par la voie de la résidence ordinaire. Un projet d'installation doit donc s'envisager comme une résidence longue, jamais comme une naturalisation.
Immobilier
C'est la contrainte majeure du pays, et elle est constitutionnelle. Un étranger ne peut pas détenir de terrain aux Philippines. La règle est d'ordre public et ne souffre pas d'aménagement contractuel.
Il peut en revanche détenir un appartement en copropriété, dans la limite d'un quota étranger fixé par immeuble. Il peut également conclure un bail de longue durée sur un terrain, dont la durée et les conditions de renouvellement sont encadrées.
Les montages destinés à contourner l'interdiction — société philippine détenue par des prête-noms, acquisition au nom d'un conjoint philippin avec convention occulte — exposent à la nullité de l'opération et à des sanctions. Ce n'est pas une zone grise : c'est une interdiction.
Le quota étranger en copropriété conditionne par ailleurs la revente : un immeuble ayant atteint sa limite ne peut plus vendre à un étranger, ce qui restreint le marché de sortie à des acquéreurs locaux.
Nous ne publions ni les droits de mutation philippins, ni la taxe foncière, ni le niveau exact du quota étranger en copropriété : ils ne figurent pas dans nos extraits.
Une conséquence patrimoniale mérite d'être anticipée : un couple franco-philippin qui acquiert au nom du conjoint philippin place le bien hors du patrimoine de l'expatrié. En cas de séparation ou de décès, le sort du bien relève du droit philippin de la famille et des successions, qui diffère sensiblement du droit français. Cette question se traite avec un notaire des deux pays, avant l'acquisition.
Coût de la vie
Le coût de la vie philippin est très inférieur aux niveaux européens, particulièrement sur les services et la main-d'œuvre. L'usage courant de l'anglais dans l'administration et les services facilite considérablement l'installation.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle philippine mesurant un panier de dépenses comparable à celui d'un expatrié.
Quatre postes structurent un budget. Le logement, très variable entre Manille, Cebu et les provinces. La santé, où les hôpitaux privés des grandes villes sont de bon niveau mais où l'assurance devient coûteuse avec l'âge — poste décisif pour un projet de retraite. L'électricité, parmi les plus chères d'Asie du Sud-Est. Et les transports, dans un archipel où chaque déplacement interinsulaire suppose un vol ou un ferry.
L'exposition aux typhons et aux séismes est une donnée du projet. Elle conditionne le choix de la région, la qualité de construction recherchée et le coût de l'assurance.
En contrepartie, l'archipel offre une diversité de cadres de vie rare, de la métropole dense aux îles peu peuplées, à des niveaux de prix qui restent accessibles pour un revenu européen.
Démarches et délais
- Choisir la voie : programme de retraite, visa d'investisseur ou visa de travail, les conditions n'ayant rien de comparable ;
- vérifier auprès de l'agence compétente les montants en vigueur, le dispositif ayant été modifié ;
- constituer le dépôt bancaire auprès d'une banque agréée, préalable à la délivrance ;
- pour un projet immobilier, se limiter à la copropriété et vérifier le quota étranger de l'immeuble avant toute promesse ;
- traiter le départ de France selon ses propres critères et selon la convention applicable.
Le quatrième point est celui qui produit le plus de litiges. La vérification du quota se fait auprès de la copropriété et non du vendeur, et elle doit précéder tout versement.
Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle chiffrée et datée pour les visas philippins.
Points de vigilance
- Un étranger résident n'est imposé que sur ses revenus de source philippine : c'est l'avantage principal, et il est inscrit dans le code.
- La plus-value immobilière est prélevée à 6 %7 sur le prix ou la valeur cadastrale, non sur le gain : une vente à perte reste imposée.
- La propriété foncière est constitutionnellement fermée aux étrangers : les montages de contournement sont nuls, pas risqués.
- Le quota étranger en copropriété conditionne la revente.
- La nationalité n'est en pratique pas accessible : le projet doit se concevoir comme une résidence longue.
Enfin, le passeport philippin ouvre un nombre de destinations très inférieur à celui d'un passeport européen : la question de la naturalisation, qui se pose ailleurs, ne se pose pas ici. Ce que les Philippines offrent, c'est un coût de la vie bas, une langue accessible et une territorialité favorable aux étrangers résidents — à condition d'accepter de n'y être jamais propriétaire de son terrain.
Avantages & inconvénients
Avantages
Les revenus étrangers des résidents étrangers ne sont pas imposés
Visa retraite SRRV parmi les plus accessibles au monde, anglophone
Coût de la vie très bas, 7 000 îles
Inconvénients
Les étrangers ne peuvent pas posséder de terrain
Sécurité et infrastructures inégales, typhons
Santé de qualité variable hors grandes villes
Vérifier le statut du nouveau visa nomade avant de compter dessus
Questions fréquentes
Qu'est-ce que le visa SRRV ?
Le Special Resident Retiree's Visa permet aux retraités (et à d'autres profils) de résider aux Philippines contre un dépôt bancaire, avec séjour illimité.
Le pays est-il anglophone ?
Oui, l'anglais est largement parlé et administrativement courant.
Le coût de la vie est-il bas ?
Oui, parmi les plus bas d'Asie du Sud-Est.
Banques et comptes
Comptes tenus dans ce pays
Acceptent les résidents de ce pays
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 115 000 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 15 heures
Vérifié le 2 nov. 2026
- 3.
Philippines : taux de la première tranche du barème des revenus d'activité : 0 %
« Tax Schedule Effective January 1, 2023 and onwards: "Not over ₱250,000 0% »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 4.
Philippines : taux marginal supérieur du barème des revenus d'activité : 35 %
« Tax Schedule Effective January 1, 2023 and onwards: […] Over ₱8,000,000 — ₱2,202,500 + 35% of the excess over ₱8,000,000 — Republic Act No. 10963 (TRAIN), sec. 5 (NIRC sec. 24(A)(2)(a)). »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 5.
Philippines : impôt final sur les dividendes : 10 %
« "(2) Cash and/or Property Dividends. - A final tax at the rate of ten percent (10%) shall be imposed upon the cash and/or property dividends actually or constructively received by an individual from a domestic corporation or from a joint stock company, insurance or mutual fund companies and regional operating headquarters of multinational companies" »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 6.
Philippines : imposition des gains de cession d'actions non négociées en bourse : 15 %
« (C) Capital Gains from Sale of Shares of Stock not Traded in the Stock Exchange. - The provisions of Section 39(B) notwithstanding, a final tax at the rate of fifteen percent (15%) is hereby imposed upon the net capital gains realized during the taxable year from the sale, barter, exchange or other disposition of shares of stock in a domestic corporation, except shares sold, or disposed of through the stock exchange. »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 7.
Philippines : prélèvement sur la cession de biens immobiliers, assis sur le prix ou la valeur cadastrale : 6 %
« (D) Capital Gains from Sale of Real Property. - (1) In General. - The provisions of Section 39(B) notwithstanding, a final tax of six percent (6%) based on the gross selling price or current fair market value as determined in accordance with Section 6(E) of this Code, whichever is higher, is hereby imposed upon capital gains presumed to have been realized from the sale, exchange, or other disposition of real property located in the Philippines, classified as capital assets, including pacto de retro sales and other forms of conditional sales, by individuals, including estates and trusts »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 8.
Philippines : taux des droits de succession sur la valeur nette : 6 %
« Sec. 84. Rate of Estate Tax. - There shall be levied, assessed, collected and paid upon the transfer of the net estate as determined in accordance with Sections 85 and 86 of every decedent, whether resident or nonresident of the Philippines, a tax at the rate of six percent (6%) based on the value of such net estate. »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 9.
Philippines : taux de l'impôt sur les sociétés domestiques : 25 %
« SEC. 27. Rates of Income Tax on Domestic Corporations. - "(A) In General, — Except as otherwise provided in this Code, an income tax rate of twenty-five percent (25%) effective July 1, 2020, is hereby imposed upon the taxable income derived during each taxable year from all sources within and without the Philippines by every corporation »
lawphil.netVérifié le 2 nov. 2026Source vérifiée
- 10.
Philippines : plafond de revenu net imposable pour le taux réduit des petites sociétés : 5 000 000 PHP
« corporations with net taxable income not exceeding Five million pesos (P5,000,000) and with total assets not exceeding One hundred million pesos (P1,000,000,000) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Vérifié le 2 nov. 2026Source vérifiée
- 11.
Philippines : plafond d’actif total (hors terrain d’implantation) pour le taux réduit des petites sociétés : 100 000 000 PHP
« corporations with net taxable income not exceeding Five million pesos (P5,000,000) and with total assets not exceeding One hundred million pesos (P1,000,000,000) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Vérifié le 2 nov. 2026Source vérifiée
- 12.
Philippines : taux réduit de l’impôt sur les sociétés des petites sociétés domestiques : 20 %
« shall be taxed at twenty percent (20%) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Vérifié le 2 nov. 2026Source vérifiée
- 13.
Philippines : durée maximale de l’exonération temporaire d’impôt (ITH) des entreprises exportatrices enregistrées : 7 ans
« For export enterprise under the SIPP, ITH of four (4) to seven (7) years, depending on location and industry priorities »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 296(A) »Vérifié le 2 nov. 2026Source vérifiée
- 14.
Philippines : durée du SCIT ou de l’EDR suivant l’exonération temporaire (entreprises exportatrices) : 10 ans
« followed by SCIT or EDR for ten (10) years, »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 296(A) »Vérifié le 2 nov. 2026Source vérifiée
- 15.
Philippines : impôt spécial sur les sociétés (SCIT) des entreprises exportatrices enregistrées, sur le revenu brut : 5 %
« For export enterprise, a tax rate equivalent to five percent (5%) based on the gross income earned, in lieu of all national and local taxes and local fees and charges. »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 294(B) »Vérifié le 2 nov. 2026Source vérifiée
- 16.
Philippines : taux de l’impôt sur les sociétés sous le régime des déductions majorées (EDR) : 20 %
« shall be taxed at a rate equivalent to twenty percent (20%) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 27(A) »Vérifié le 2 nov. 2026Source vérifiée
- 17.
Philippines : âge minimal du demandeur principal du SRRV : 40 ans
« 40 years old and above »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée
- 18.
Philippines : dépôt du SRRV Classic, retraité titulaire d’une pension, âge supérieur : 15 000 $US
« Pensioner USD 15,000.00 USD 25,000.00 »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée
- 19.
Philippines : dépôt du SRRV Classic, retraité titulaire d’une pension, tranche d’âge inférieure : 25 000 $US
« Pensioner USD 15,000.00 USD 25,000.00 »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée
- 20.
Philippines : pension viagère mensuelle minimale d’un demandeur seul au SRRV Classic (option retraité) : 800 $US
« Proof of lifetime pension of at least USD 800.00/month for single applicants and »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée
- 21.
Philippines : dépôt du SRRV Classic, demandeur sans pension, âge supérieur : 30 000 $US
« Non-Pensioner USD 30,000.00 USD 50,000.00 »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée
- 22.
Philippines : dépôt du SRRV Classic, demandeur sans pension, tranche d’âge inférieure : 50 000 $US
« Non-Pensioner USD 30,000.00 USD 50,000.00 »
Philippine Retirement Authority, « SRRV »Vérifié le 2 nov. 2026Source vérifiée