Filipinas
Expatriarse a Filipinas en 2026: visado de jubilación (SRRV) y bajo coste de vida
Filipinas ofrece el visado de jubilación SRRV, apreciado por su accesibilidad, en un país anglófono con un coste de vida muy bajo. Un archipiélago tropical adecuado para jubilados y nómadas digitales que buscan precios asequibles.
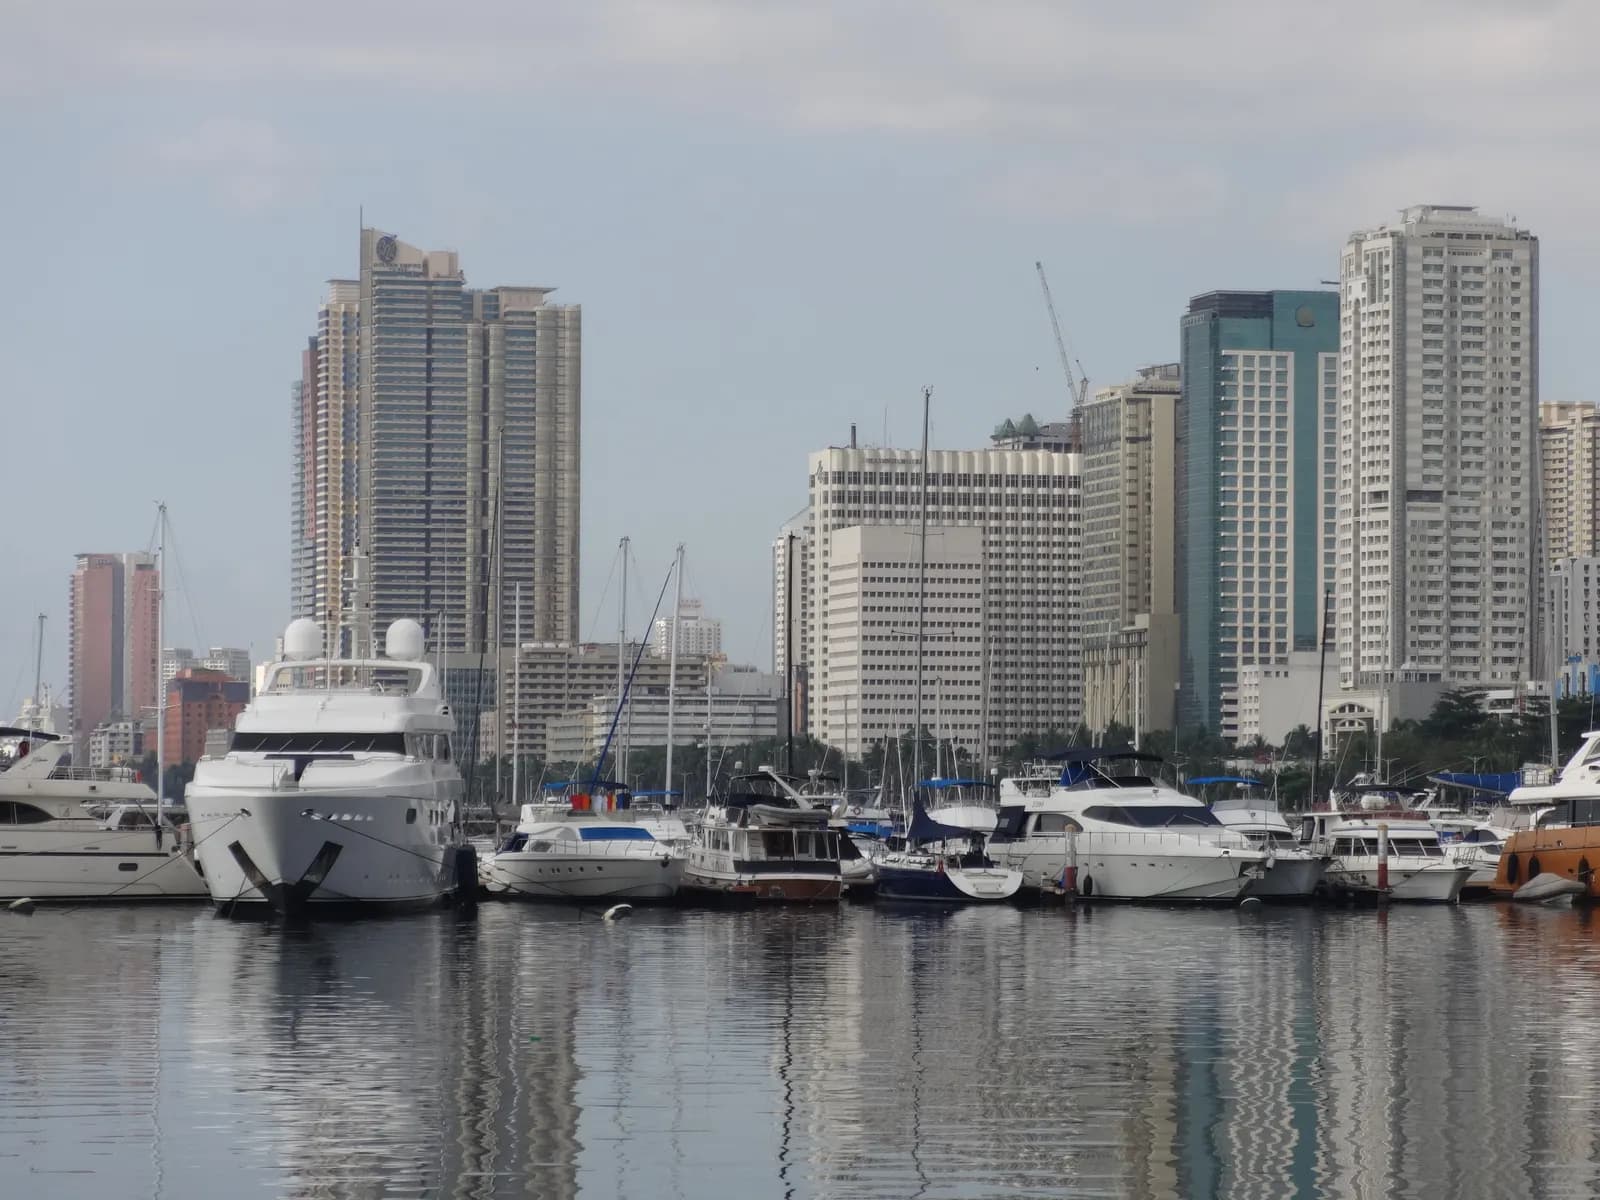
- Capital
- Manila
- Moneda
- PHP
- Región
- Asia
Resumen de los regímenes fiscales
Cada régimen responde a las mismas preguntas. Un tipo nulo solo vale para la renta, la persona y el periodo indicados.
Su fiscalidad personal
Impuesto sobre la renta de las personas físicas: régimen generalRégimen general
- ¿Para quién?
- Toda persona física, con normas distintas según la categoría: ciudadano residente, ciudadano no residente, extranjero residente y extranjero no residente.
- ¿Qué renta?
- Rentas de actividad según una escala progresiva, cuyo primer tramo está exento; dividendos sujetos a un impuesto final; plusvalías por la venta de acciones no cotizadas y de bienes inmuebles sujetas a gravámenes propios, el segundo calculado sobre el precio de venta o el valor catastral más elevado, y no sobre la ganancia; impuesto de sucesiones a tipo único sobre la herencia neta.
- ¿Qué fuente?
- Ciudadano residente: rentas mundiales. Extranjero residente: solo rentas de fuente filipina. El estatus migratorio y la nacionalidad determinan, por tanto, el alcance de la tributación.
- Condiciones
- Calificación como extranjero residente según el código tributario; debe examinarse el convenio fiscal entre Francia y Filipinas para las rentas de fuente francesa.
- Duración
- Régimen permanente.
- ¿Desde cuándo?
- Escala derivada de la ley TRAIN (Republic Act 10963); en vigor en 2026.
- 0 % Filipinas: tipo del primer tramo de la escala de las rentas de actividad
- 35 % Filipinas: tipo marginal máximo de la escala de las rentas de actividad
- 10 % Filipinas: impuesto final sobre los dividendos
- 15 % Filipinas: tributación de las ganancias por transmisión de acciones no negociadas en bolsa
- 6 % Filipinas: gravamen sobre la transmisión de inmuebles, calculado sobre el precio o el valor catastral
- 6 % Filipinas: tipo del impuesto sobre sucesiones sobre el valor neto
Special Resident Retiree’s Visa (SRRV)Régimen especial
- ¿Para quién?
- Extranjeros que hayan alcanzado la edad mínima del programa, así como su cónyuge y sus hijos solteros dentro de los límites del programa; opción Classic y opción Courtesy para determinados perfiles (en particular, antiguos filipinos).
- ¿Qué renta?
- Permiso de residencia permanente. La Philippine Retirement Authority menciona una exención del impuesto sobre pensiones y rentas vitalicias, una franquicia aduanera única para los efectos personales y la exención de la tasa de viaje; para el resto de las rentas se aplica el régimen general del extranjero residente.
- ¿Qué fuente?
- La del régimen general del extranjero residente (rentas de fuente filipina).
- Condiciones
- Depósito a plazo inmovilizado en un banco autorizado, cuyo importe depende de la edad y de que se perciba una pensión vitalicia mínima; el depósito puede destinarse a inversiones admitidas por el programa. El permiso no autoriza una actividad por cuenta ajena sin las autorizaciones previstas y no conduce a la nacionalidad.
- Duración
- Estancia de duración indefinida, mientras se mantengan las condiciones del programa, incluido el depósito.
- ¿Desde cuándo?
- Escala de depósitos publicada por la Philippine Retirement Authority; programa ampliado actualizado en 2025.
- a partir de 40 años Filipinas: edad mínima del solicitante principal del SRRV
- 15.000 US$ Filipinas: depósito del SRRV Classic, jubilado titular de una pensión, tramo de edad superior
- 25.000 US$ Filipinas: depósito del SRRV Classic, jubilado con pensión, tramo de edad inferior
- 30.000 US$ Filipinas: depósito del SRRV Classic, solicitante sin pensión, tramo de edad superior
- 50.000 US$ Filipinas: depósito del SRRV Classic, solicitante sin pensión, tramo de edad inferior
- a partir de 800 US$ Filipinas: pensión vitalicia mensual mínima de un solicitante sin acompañantes en el SRRV Classic (opción jubilado)
Su empresa
Impuesto sobre sociedades: tipo normalRégimen general
- ¿Para quién?
- Sociedades nacionales, constituidas en Filipinas.
- ¿Qué renta?
- Renta imponible del ejercicio.
- ¿Qué fuente?
- Rentas de todas las fuentes, en Filipinas y en el extranjero (sección 27(A) del código tributario).
- Condiciones
- Las normas propias de las sociedades extranjeras y de las empresas registradas no se detallan aquí.
- Duración
- Régimen permanente.
- ¿Desde cuándo?
- Tipo en vigor desde el 1 de julio de 2020 (ley CREATE, Republic Act 11534), confirmado por la ley CREATE MORE de 2024.
- 25 % Filipinas: tipo del impuesto sobre sociedades nacionales
Tipo reducido para las pequeñas sociedades nacionalesCondicional
- ¿Para quién?
- Sociedades nacionales cuya renta neta imponible y cuyo activo total, excluido el terreno donde se ubican las oficinas e instalaciones, no superen los límites legales.
- ¿Qué renta?
- Renta imponible del ejercicio.
- ¿Qué fuente?
- Igual que en el régimen normal.
- Condiciones
- Condiciones acumulativas que se valoran en cada ejercicio fiscal.
- Duración
- Mientras se cumplan las condiciones.
- ¿Desde cuándo?
- En vigor desde el 1 de julio de 2020 (ley CREATE), mantenido por la ley CREATE MORE.
- 20 % Filipinas: tipo reducido del impuesto sobre sociedades para las pequeñas sociedades nacionales
- hasta 5.000.000 PHP Filipinas: límite de renta neta imponible para el tipo reducido de las pequeñas sociedades
- hasta 100.000.000 PHP Filipinas: límite de activo total (excluido el terreno donde se ubica la empresa) para el tipo reducido de las pequeñas sociedades
Empresas registradas y zonas económicas: incentivos CREATE MORERégimen especial
- ¿Para quién?
- Empresas registradas (registered business enterprises) ante una agencia de promoción de inversiones, en particular en las zonas económicas, para proyectos incluidos en el plan estratégico de incentivos (SIPP).
- ¿Qué renta?
- Rentas de los proyectos y actividades registrados: exención temporal del impuesto sobre la renta y, después, a elección, un impuesto especial sobre los ingresos brutos en lugar de los impuestos nacionales y locales (empresas exportadoras) o el régimen de deducciones incrementadas a tipo reducido; impuesto local limitado sobre los ingresos brutos durante la exención y el régimen de deducciones incrementadas.
- ¿Qué fuente?
- Rentas de las actividades registradas; las demás rentas siguen el régimen normal.
- Condiciones
- Registro y aprobación del proyecto; los plazos varían según la ubicación, el sector y la vía de aprobación (agencia de promoción o Fiscal Incentives Review Board para los grandes proyectos).
- Duración
- Exención temporal de duración variable, seguida de un periodo de SCIT o de EDR; duración total más larga para los proyectos aprobados por el FIRB.
- ¿Desde cuándo?
- Ley CREATE MORE (Republic Act 12066), aprobada el 8 de noviembre de 2024 y en vigor tras su publicación, dentro del plazo fijado por su sección 35.
- 5 % Filipinas: impuesto especial sobre sociedades (SCIT) de las empresas exportadoras registradas, sobre los ingresos brutos
- 20 % Filipinas: tipo del impuesto sobre sociedades en el régimen de deducciones mejoradas (EDR)
- hasta 2 % Filipinas: límite del impuesto local sobre los ingresos brutos de las empresas registradas (RBE local tax)
- a partir de 4 años Filipinas: duración mínima de la exención fiscal temporal (ITH) de las empresas exportadoras registradas
- hasta 7 años Filipinas: duración máxima de la exención fiscal temporal (ITH) de las empresas exportadoras registradas
- 10 años Filipinas: duración del SCIT o del EDR tras la exención temporal (empresas exportadoras)
- hasta 27 años Filipinas: duración máxima del SCIT o del EDR para los proyectos aprobados por el FIRB
Comparar con otros países:Rentas extranjerasFiscalidad de las sociedadesRegímenes para nuevos residentes
Cifras clave
- Población115.000.000Verificado el 2 nov 2026
- Vuelo desde Parísaproximadamente15 horasVerificado el 2 nov 2026
Fiscalidad de las personas
El código tributario filipino distingue con precisión las categorías de contribuyentes. Un extranjero residente tributa únicamente por sus rentas de fuente filipina, mientras que un ciudadano residente lo hace por sus rentas mundiales. Esta distinción es el punto de partida de cualquier análisis y juega a favor del expatriado.
La escala aplicable a las rentas de actividad incluye un primer tramo exento, al tipo del 0 %3, y alcanza el 35 %4 a partir del último umbral.
Rentas del capital
Los dividendos en metálico o en especie soportan un impuesto final al tipo del 10 %5, previsto en la sección 24.
Las plusvalías se rigen por dos regímenes distintos, lo que es una particularidad del derecho filipino. Las ganancias por la venta de acciones no negociadas en bolsa tributan al 15 %6. Las ganancias por la venta de bienes inmuebles se someten, por su parte, a un gravamen del 6 %7.
Este último tipo merece atención: según el código, se aplica sobre el precio de venta o el valor catastral más elevado, y no sobre la ganancia realmente obtenida. Un inmueble vendido con pérdida puede, por tanto, soportar el impuesto; es un punto que las comparativas internacionales omiten sistemáticamente.
El impuesto de sucesiones se fija en un tipo único del 6 %8 sobre el valor neto de la herencia, y el impuesto sobre sociedades en el 25 %9.
Dos ajustes atenúan este tipo. Una sociedad nacional cuya renta neta imponible va hasta 5.000.000 PHP10 y cuyo activo total, excluido el terreno donde se ubica, hasta 100.000.000 PHP11 tributa al 20 %12. Y la ley CREATE MORE (Republic Act 12066, aprobada el 8 de noviembre de 2024) organiza los incentivos de las empresas registradas, en particular en zona económica: para una exportadora, exención temporal que va hasta 7 años13 y, después, durante 10 años14, bien un impuesto especial del 5 %15 sobre los ingresos brutos en lugar de los impuestos nacionales y locales, bien deducciones incrementadas con un tipo del 20 %16.
Esta distinción entre extranjero residente y ciudadano residente tiene una consecuencia práctica que conviene medir: hace que el estatus migratorio sea directamente relevante para la fiscalidad, lo cual es poco habitual. La misma renta, percibida por dos personas que viven puerta con puerta, se gravará de forma diferente según su nacionalidad y su estatus de residencia.
También explica por qué la imposibilidad práctica de acceder a la nacionalidad filipina no es, para un expatriado, el inconveniente que parecería en otros lugares: seguir siendo extranjero es precisamente lo que preserva la ventaja fiscal.
Vías de residencia y visados
Filipinas dispone de un régimen de residencia destinado a jubilados que ha labrado su reputación en la región, administrado por una agencia específica, así como de visados de inversor y de visados de trabajo convencionales.
El programa de jubilación se basa en un depósito bancario inmovilizado en un banco autorizado, cuyo importe varía según la edad del solicitante y según perciba o no una pensión. El depósito puede, bajo ciertas condiciones, convertirse en una inversión inmobiliaria.
La Philippine Retirement Authority publica la escala de este Special Resident Retiree’s Visa (SRRV), accesible a partir de 40 años17 en la opción Classic. El depósito es de 15.000 US$18 o 25.000 US$19 según el tramo de edad para un solicitante que acredite una pensión vitalicia mensual a partir de 800 US$20 si está solo, y de 30.000 US$21 o 50.000 US$22 sin pensión, correspondiendo el importe más elevado a los más jóvenes. La agencia anuncia también, para los titulares, una exención del impuesto sobre pensiones y rentas vitalicias.
Las condiciones de conversión del depósito en inversión y las de las demás opciones del programa no se recogen aquí: la escala se ha modificado en varias ocasiones y debe verificarse ante la agencia competente en la fecha de presentación del expediente.
Conviene subrayar lo que este visado no es: no autoriza, por sí mismo, el ejercicio de una actividad remunerada local ni constituye una vía hacia la nacionalidad. Es un permiso de residencia, renovable mientras se mantenga el depósito.
Un elemento estructural distingue a Filipinas de muchos destinos: en la práctica, la nacionalidad filipina no es accesible para un extranjero por la vía de la residencia ordinaria. Un proyecto de instalación debe, por tanto, concebirse como una residencia prolongada, nunca como una naturalización.
Inmobiliario
Es la principal restricción del país, y es de rango constitucional. Un extranjero no puede ser propietario de terrenos en Filipinas. La norma es de orden público y no admite arreglos contractuales.
Sí puede, en cambio, ser propietario de un apartamento en una comunidad de propietarios, dentro del límite de un cupo de extranjeros fijado por edificio. También puede celebrar un contrato de arrendamiento de larga duración sobre un terreno, cuya duración y condiciones de renovación están reguladas.
Las estructuras destinadas a eludir la prohibición —sociedad filipina con testaferros, adquisición a nombre de un cónyuge filipino con un pacto oculto— exponen a la nulidad de la operación y a sanciones. No es una zona gris: es una prohibición.
El cupo de extranjeros en las comunidades de propietarios condiciona además la reventa: un edificio que ha alcanzado su límite ya no puede vender a un extranjero, lo que restringe el mercado de salida a compradores locales.
No publicamos ni los derechos de transmisión filipinos, ni el impuesto sobre bienes inmuebles, ni el nivel exacto del cupo de extranjeros en las comunidades de propietarios: no figuran en nuestros extractos.
Conviene anticipar una consecuencia patrimonial: una pareja francofilipina que adquiere un bien a nombre del cónyuge filipino lo sitúa fuera del patrimonio del expatriado. En caso de separación o fallecimiento, la suerte del bien depende del derecho filipino de familia y sucesiones, que difiere sensiblemente del derecho francés. Esta cuestión debe tratarse con un notario de ambos países, antes de la adquisición.
Coste de la vida
El coste de la vida en Filipinas es muy inferior a los niveles europeos, en particular en servicios y mano de obra. El uso corriente del inglés en la administración y los servicios facilita considerablemente la instalación.
No publicamos un presupuesto mensual tipo: no hemos encontrado ninguna serie oficial filipina que mida una cesta de gastos comparable a la de un expatriado.
Cuatro partidas estructuran un presupuesto. La vivienda, muy variable entre Manila, Cebú y las provincias. La sanidad, donde los hospitales privados de las grandes ciudades son de buen nivel, pero el seguro resulta costoso con la edad, una partida decisiva para un proyecto de jubilación. La electricidad, una de las más caras del Sudeste Asiático. Y el transporte, en un archipiélago donde cada desplazamiento entre islas implica un vuelo o un ferri.
La exposición a los tifones y a los seísmos es un dato del proyecto. Condiciona la elección de la región, la calidad de construcción buscada y el coste del seguro.
En contrapartida, el archipiélago ofrece una diversidad de entornos de vida poco habitual, desde la metrópolis densa hasta las islas poco pobladas, con niveles de precios que siguen siendo asequibles para unos ingresos europeos.
Trámites y plazos
- Elegir la vía: programa de jubilación, visado de inversor o visado de trabajo, ya que las condiciones no son en absoluto comparables;
- verificar ante la agencia competente los importes en vigor, dado que el régimen ha sido modificado;
- constituir el depósito bancario en un banco autorizado, requisito previo a la expedición;
- para un proyecto inmobiliario, limitarse a la copropiedad y comprobar el cupo de extranjeros del edificio antes de cualquier promesa de compra;
- tratar la salida de Francia con sus propios criterios y con arreglo al convenio aplicable.
El cuarto punto es el que genera más litigios. La comprobación del cupo se realiza ante la comunidad de propietarios y no ante el vendedor, y debe preceder a cualquier pago.
No publicamos plazos de tramitación: no disponemos de una fuente oficial con cifras y fechas para los visados filipinos.
Puntos de atención
- Un extranjero residente solo tributa por sus rentas de fuente filipina: es la principal ventaja y está recogida en el código.
- La plusvalía inmobiliaria se grava al 6 %7 sobre el precio o el valor catastral, no sobre la ganancia: una venta con pérdidas sigue tributando.
- La propiedad del suelo está vedada constitucionalmente a los extranjeros: las estructuras para eludir esta prohibición son nulas, no meramente arriesgadas.
- El cupo de extranjeros en las comunidades de propietarios condiciona la reventa.
- En la práctica, la nacionalidad no es accesible: el proyecto debe concebirse como una residencia de larga duración.
Por último, el pasaporte filipino abre las puertas de un número de destinos muy inferior al de un pasaporte europeo: la cuestión de la naturalización, que se plantea en otros países, aquí no se plantea. Lo que ofrece Filipinas es un coste de vida bajo, un idioma accesible y una territorialidad favorable a los extranjeros residentes, a condición de aceptar no ser nunca propietario del terreno.
Ventajas e inconvenientes
Ventajas
Los ingresos de origen extranjero de los residentes extranjeros no tributan
Visado de jubilación SRRV, de los más accesibles del mundo, en un país anglófono
Coste de vida muy bajo, 7 000 islas
Inconvenientes
Los extranjeros no pueden poseer terrenos
Seguridad e infraestructuras desiguales, tifones
Sanidad de calidad variable fuera de las grandes ciudades
Comprobar el estado del nuevo visado para nómadas digitales antes de contar con él
Preguntas frecuentes
¿Qué es el visado SRRV?
El Special Resident Retiree's Visa permite a los jubilados (y a otros perfiles) residir en Filipinas a cambio de un depósito bancario, con estancia ilimitada.
¿Es un país anglófono?
Sí, el inglés se habla ampliamente y es de uso corriente en la administración.
¿Es bajo el coste de vida?
Sí, es de los más bajos del Sudeste Asiático.
Bancos y cuentas
Cuentas abiertas en este país
Aceptan a residentes de este país
Ver este país en el mapa fiscal
A tener en cuenta
Fuentes y fechas de verificación
- 1.
Población : 115.000.000
Verificado el 2 nov 2026
- 2.
Vuelo desde París : 15 horas
Verificado el 2 nov 2026
- 3.
Filipinas: tipo del primer tramo de la escala de las rentas de actividad : 0 %
« Tax Schedule Effective January 1, 2023 and onwards: "Not over ₱250,000 0% »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 4.
Filipinas: tipo marginal máximo de la escala de las rentas de actividad : 35 %
« Tax Schedule Effective January 1, 2023 and onwards: […] Over ₱8,000,000 — ₱2,202,500 + 35% of the excess over ₱8,000,000 — Republic Act No. 10963 (TRAIN), sec. 5 (NIRC sec. 24(A)(2)(a)). »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 5.
Filipinas: impuesto final sobre los dividendos : 10 %
« "(2) Cash and/or Property Dividends. - A final tax at the rate of ten percent (10%) shall be imposed upon the cash and/or property dividends actually or constructively received by an individual from a domestic corporation or from a joint stock company, insurance or mutual fund companies and regional operating headquarters of multinational companies" »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 6.
Filipinas: tributación de las ganancias por transmisión de acciones no negociadas en bolsa : 15 %
« (C) Capital Gains from Sale of Shares of Stock not Traded in the Stock Exchange. - The provisions of Section 39(B) notwithstanding, a final tax at the rate of fifteen percent (15%) is hereby imposed upon the net capital gains realized during the taxable year from the sale, barter, exchange or other disposition of shares of stock in a domestic corporation, except shares sold, or disposed of through the stock exchange. »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 7.
Filipinas: gravamen sobre la transmisión de inmuebles, calculado sobre el precio o el valor catastral : 6 %
« (D) Capital Gains from Sale of Real Property. - (1) In General. - The provisions of Section 39(B) notwithstanding, a final tax of six percent (6%) based on the gross selling price or current fair market value as determined in accordance with Section 6(E) of this Code, whichever is higher, is hereby imposed upon capital gains presumed to have been realized from the sale, exchange, or other disposition of real property located in the Philippines, classified as capital assets, including pacto de retro sales and other forms of conditional sales, by individuals, including estates and trusts »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 8.
Filipinas: tipo del impuesto sobre sucesiones sobre el valor neto : 6 %
« Sec. 84. Rate of Estate Tax. - There shall be levied, assessed, collected and paid upon the transfer of the net estate as determined in accordance with Sections 85 and 86 of every decedent, whether resident or nonresident of the Philippines, a tax at the rate of six percent (6%) based on the value of such net estate. »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 9.
Filipinas: tipo del impuesto sobre sociedades nacionales : 25 %
« SEC. 27. Rates of Income Tax on Domestic Corporations. - "(A) In General, — Except as otherwise provided in this Code, an income tax rate of twenty-five percent (25%) effective July 1, 2020, is hereby imposed upon the taxable income derived during each taxable year from all sources within and without the Philippines by every corporation »
lawphil.netVerificado el 2 nov 2026Fuente verificada
- 10.
Filipinas: límite de renta neta imponible para el tipo reducido de las pequeñas sociedades : 5.000.000 PHP
« corporations with net taxable income not exceeding Five million pesos (P5,000,000) and with total assets not exceeding One hundred million pesos (P1,000,000,000) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Verificado el 2 nov 2026Fuente verificada
- 11.
Filipinas: límite de activo total (excluido el terreno donde se ubica la empresa) para el tipo reducido de las pequeñas sociedades : 100.000.000 PHP
« corporations with net taxable income not exceeding Five million pesos (P5,000,000) and with total assets not exceeding One hundred million pesos (P1,000,000,000) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Verificado el 2 nov 2026Fuente verificada
- 12.
Filipinas: tipo reducido del impuesto sobre sociedades para las pequeñas sociedades nacionales : 20 %
« shall be taxed at twenty percent (20%) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (Section 27(A) du code fiscal, tel que modifié) »Verificado el 2 nov 2026Fuente verificada
- 13.
Filipinas: duración máxima de la exención fiscal temporal (ITH) de las empresas exportadoras registradas : 7 años
« For export enterprise under the SIPP, ITH of four (4) to seven (7) years, depending on location and industry priorities »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 296(A) »Verificado el 2 nov 2026Fuente verificada
- 14.
Filipinas: duración del SCIT o del EDR tras la exención temporal (empresas exportadoras) : 10 años
« followed by SCIT or EDR for ten (10) years, »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 296(A) »Verificado el 2 nov 2026Fuente verificada
- 15.
Filipinas: impuesto especial sobre sociedades (SCIT) de las empresas exportadoras registradas, sobre los ingresos brutos : 5 %
« For export enterprise, a tax rate equivalent to five percent (5%) based on the gross income earned, in lieu of all national and local taxes and local fees and charges. »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 294(B) »Verificado el 2 nov 2026Fuente verificada
- 16.
Filipinas: tipo del impuesto sobre sociedades en el régimen de deducciones mejoradas (EDR) : 20 %
« shall be taxed at a rate equivalent to twenty percent (20%) »
Congress of the Philippines (texte reproduit par lawphil.net), « Republic Act No. 12066 (CREATE MORE), Section 27(A) »Verificado el 2 nov 2026Fuente verificada
- 17.
Filipinas: edad mínima del solicitante principal del SRRV : 40 años
« 40 years old and above »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada
- 18.
Filipinas: depósito del SRRV Classic, jubilado titular de una pensión, tramo de edad superior : 15.000 US$
« Pensioner USD 15,000.00 USD 25,000.00 »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada
- 19.
Filipinas: depósito del SRRV Classic, jubilado con pensión, tramo de edad inferior : 25.000 US$
« Pensioner USD 15,000.00 USD 25,000.00 »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada
- 20.
Filipinas: pensión vitalicia mensual mínima de un solicitante sin acompañantes en el SRRV Classic (opción jubilado) : 800 US$
« Proof of lifetime pension of at least USD 800.00/month for single applicants and »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada
- 21.
Filipinas: depósito del SRRV Classic, solicitante sin pensión, tramo de edad superior : 30.000 US$
« Non-Pensioner USD 30,000.00 USD 50,000.00 »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada
- 22.
Filipinas: depósito del SRRV Classic, solicitante sin pensión, tramo de edad inferior : 50.000 US$
« Non-Pensioner USD 30,000.00 USD 50,000.00 »
Philippine Retirement Authority, « SRRV »Verificado el 2 nov 2026Fuente verificada