Bulgarie
S'expatrier en Bulgarie en 2026 : flat tax 10 %, euro et coût de la vie bas
La Bulgarie offre l'une des fiscalités les plus simples et basses de l'Union européenne : une flat tax de 10 % sur les revenus et 5 % sur les dividendes. Son entrée dans la zone euro en 2026 et un coût de la vie très bas renforcent son attrait pour entrepreneurs et indépendants.
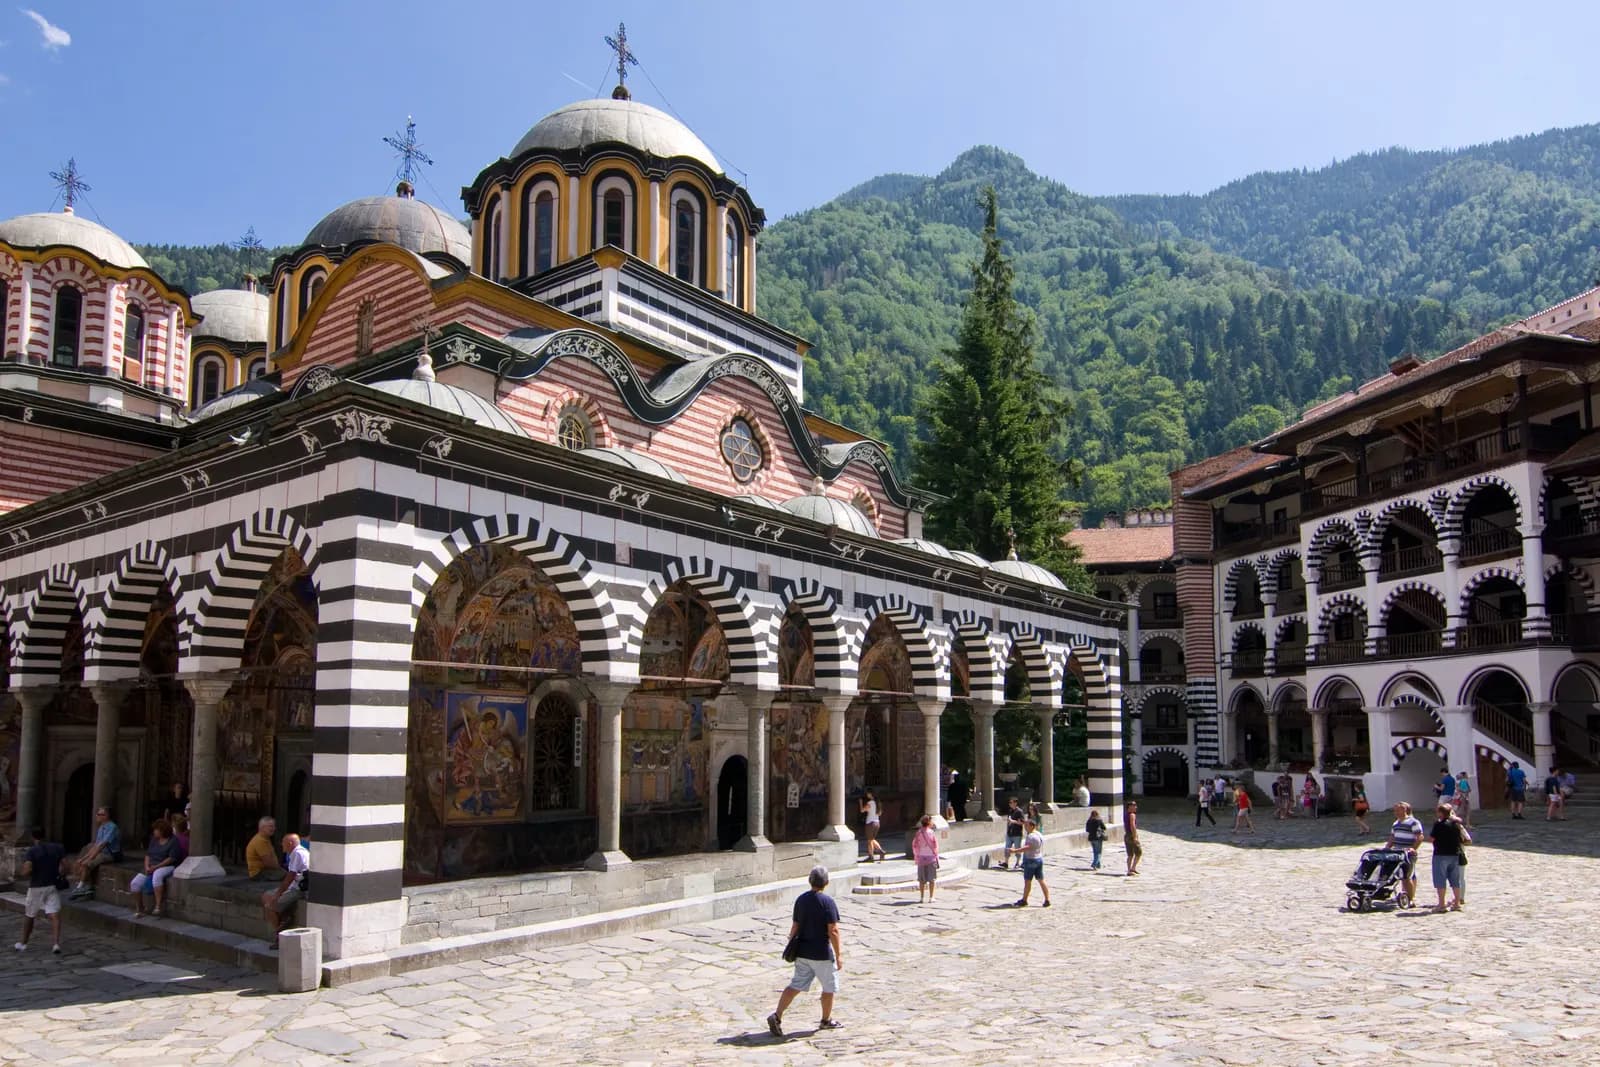
- Capitale
- Sofia
- Monnaie
- EUR
- Région
- Europe
- Appartenances
- Union européenne, Espace Schengen, Zone euro
Synthèse des régimes fiscaux
Chaque régime répond aux mêmes questions. Un taux nul vaut seulement pour le revenu, la personne et la période indiqués.
Votre fiscalité personnelle
Impôt sur le revenu des personnes physiques : taux proportionnelRégime général
- Pour qui ?
- Toute personne physique résidente au sens de l’article 4 de la loi bulgare sur l’impôt sur le revenu : adresse permanente, séjour au-delà du seuil légal sur toute période de douze mois, ou centre des intérêts vitaux en Bulgarie.
- Quel revenu ?
- Base annuelle générale : salaires, activité indépendante, loyers et autres revenus imposables au barème proportionnel ; les dividendes et certaines cessions obéissent à des règles propres.
- Quelle source ?
- Résidents : revenus de source bulgare et étrangère. Non-résidents : revenus de source bulgare seulement.
- Conditions
- Taux unique de l’article 48, sans tranche exonérée générale ; une adresse permanente purement formelle ne suffit pas si le centre des intérêts vitaux reste à l’étranger ; cotisations sociales non vérifiées.
- Durée
- Régime de droit commun, sans limite de durée.
- Depuis quand ?
- En vigueur ; montants exprimés en euros depuis le passage de la Bulgarie à l’euro au 1er janvier 2026, sans changement de taux.
- 10 % Bulgarie : taux de l'impôt sur la base annuelle générale (art. 48)
- 183 jours Bulgarie : durée de séjour emportant la résidence fiscale (art. 4)
Prélèvement libératoire sur les dividendesRégime général
- Pour qui ?
- Personnes physiques résidentes ou non résidentes percevant des dividendes ou bonis de liquidation d’une société bulgare.
- Quel revenu ?
- Dividendes et distributions assimilées.
- Quelle source ?
- Dividendes versés par une société bulgare ; traitement détaillé des dividendes de source étrangère non vérifié.
- Conditions
- Impôt définitif prévu à l’article 38, retenu à la source par la société distributrice ; il s’ajoute à l’impôt sur les sociétés acquitté sur le bénéfice distribué. Le relèvement envisagé dans le projet de budget 2026 n’a pas été adopté.
- Durée
- Régime de droit commun.
- Depuis quand ?
- En vigueur.
- 5 % Bulgarie : prélèvement libératoire sur les dividendes (art. 38)
Exonération des cessions d’instruments financiersRégime particulier
- Pour qui ?
- Personnes physiques cédant des instruments financiers au sens de la loi.
- Quel revenu ?
- Gains de cession d’instruments financiers visés par l’article 13 et la définition des dispositions complémentaires (notamment titres négociés sur un marché réglementé).
- Quelle source ?
- Selon la définition légale des instruments visés ; extension aux titres non visés exclue.
- Conditions
- Exonération limitée aux instruments répondant à la définition légale ; elle ne s’étend pas par analogie aux autres plus-values, imposées au droit commun.
- Durée
- Sans limite de durée.
- Depuis quand ?
- En vigueur depuis 2009 dans sa rédaction actuelle.
- 0 % Bulgarie : exonération des cessions d'instruments financiers au sens de la loi (art. 13)
Votre entreprise
Impôt sur les sociétés : taux uniqueRégime général
- Pour qui ?
- Sociétés résidentes en Bulgarie et établissements stables de sociétés étrangères.
- Quel revenu ?
- Bénéfice imposable annuel.
- Quelle source ?
- Sociétés résidentes : bénéfices mondiaux ; établissements stables : bénéfices rattachés à la Bulgarie.
- Conditions
- Taux unique de l’article 20 de la loi sur l’impôt sur les sociétés ; les activités soumises à un impôt alternatif sortent de l’assiette ; la distribution supporte en outre le prélèvement sur les dividendes. Impôt minimum des grands groupes non vérifié.
- Durée
- Régime de droit commun.
- Depuis quand ?
- En vigueur.
- 10 % Bulgarie : taux de l’impôt sur les sociétés (art. 20 ZKPO)
Comparer avec les autres pays :Revenus étrangersFiscalité des sociétésRégimes pour nouveaux résidents
Chiffres clés
- Population6 400 000Vérifié le 2 nov. 2026
- Vol depuis Parisenviron3 heuresVérifié le 2 nov. 2026
Fiscalité des personnes
La loi bulgare relative à l'impôt sur le revenu des personnes physiques retient comme résidente, à son article 4, quelle que soit sa nationalité, la personne qui a son adresse permanente en Bulgarie, qui y séjourne plus de 183 jours3 au cours de toute période de douze mois, ou dont le centre des intérêts vitaux s'y trouve.
Le dernier critère mérite d'être souligné : une adresse permanente ne suffit pas si le centre des intérêts vitaux demeure ailleurs. La loi bulgare prévoit expressément cette réserve, ce qui prive d'effet les installations purement formelles.
L'impôt est proportionnel. L'article 48 fixe le taux applicable à la base annuelle générale à 10 %4. Il n'existe pas de barème progressif ni de tranche exonérée générale.
Les dividendes relèvent d'un prélèvement libératoire distinct, prévu à l'article 38, au taux de 5 %5. La combinaison de l'impôt sur les sociétés et de ce prélèvement détermine le coût réel de la distribution d'un bénéfice à son dirigeant.
Enfin, l'article 13 exonère certains revenus, notamment ceux tirés de la cession d'instruments financiers au sens de la loi, imposés au taux de 0 %6. Cette exonération est encadrée par une définition précise des instruments visés et ne saurait être étendue par analogie.
L'impôt sur les sociétés est, lui aussi, à taux unique : l'article 20 de la loi qui le régit le fixe à 10 %7 du bénéfice imposable, selon l'agence nationale des recettes. Le dividende versé à l'associé supporte en outre le prélèvement libératoire.
Nous ne publions pas les taux de cotisations sociales : ils ne figurent pas dans les extraits dont nous disposons. Ils sont pourtant indispensables au calcul du coût complet d'une rémunération, et doivent être vérifiés auprès de l'agence nationale des recettes.
Comme pour la Roumanie, le taux de 10 %4 relève du droit commun et non d'un régime dérogatoire réservé aux nouveaux arrivants. Il n'est ni borné dans le temps ni conditionné à une installation récente, ce qui le rend structurellement plus stable qu'un régime d'attractivité, lequel peut être fermé du jour au lendemain.
Pour un Français, la règle demeure : ce taux ne produit d'effet qu'après un transfert effectif de résidence fiscale, apprécié selon l'article 4 B du code général des impôts et la convention franco-bulgare.
Voies de séjour et visas
La Bulgarie est membre de l'Union européenne. Un ressortissant français y circule et s'y installe librement : aucun visa n'est requis, et le droit de séjour découle du traité.
Au-delà de trois mois, la formalité consiste en une demande de certificat de séjour auprès de la direction des migrations. Elle constate un droit préexistant plutôt qu'elle ne l'accorde, et suppose de justifier de ressources suffisantes et d'une couverture maladie, ou d'une activité.
Après cinq années de séjour continu, le droit de séjour permanent s'acquiert. La Bulgarie a par ailleurs rejoint l'espace Schengen, ce qui supprime les contrôles aux frontières intérieures et simplifie les trajets vers l'Europe occidentale.
La démarche réellement structurante, pour un indépendant, n'est donc pas le séjour mais l'inscription : obtention d'un numéro d'identification personnel, immatriculation de l'activité, ouverture d'un compte bancaire. C'est là que se concentrent les délais et la charge administrative.
Il faut noter que la Bulgarie a mis fin à son programme de citoyenneté par investissement, qui avait attiré l'attention de la Commission européenne. Les offres commerciales qui s'en prévalent encore sont périmées, et les dispositifs de résidence par investissement qui subsistent obéissent à des conditions distinctes.
Nous ne publions pas les délais de délivrance du certificat de séjour ni les conditions chiffrées des dispositifs de résidence par investissement : nous n'avons pas de source officielle bulgare chiffrée et datée.
Immobilier
Un ressortissant de l'Union européenne acquiert librement un bien bâti en Bulgarie. Les restrictions historiques portant sur les terrains, notamment agricoles, ont été levées pour les Européens à l'issue des périodes transitoires prévues au traité d'adhésion.
Le marché comporte trois segments distincts, aux logiques indépendantes. Sofia, marché urbain profond, soutenu par les salaires du secteur technologique. Le littoral de la mer Noire, orienté vers la clientèle étrangère et très saisonnier. Et les stations de montagne, sur un modèle comparable.
Les deux derniers segments ont connu une crise de liquidité sévère après la vague d'achats spéculatifs des années deux mille, dont certains ensembles ne se sont jamais remis. Des biens y sont commercialisés à des prix qui paraissent dérisoires ; ils se revendent aussi difficilement qu'ils s'achètent, et leurs charges de copropriété sont parfois disproportionnées.
Deux vérifications s'imposent donc avant tout achat en station : le montant réel des charges annuelles, souvent tu par le vendeur, et le taux d'occupation de la copropriété, qui conditionne sa capacité à financer l'entretien.
Nous ne publions ni les droits de mutation bulgares, ni l'impôt foncier local, ni le régime d'imposition des revenus locatifs : ils ne figurent pas dans nos extraits.
Coût de la vie
La Bulgarie compte parmi les pays les moins chers de l'Union européenne. L'écart avec la France est net sur le logement, les services et la restauration, et il demeure significatif même à Sofia.
Nous ne publions pas de budget mensuel type : nous n'avons pas trouvé de série officielle bulgare mesurant un panier de dépenses comparable à celui d'un expatrié.
La Bulgarie a adopté l’euro le 1er janvier 2026, à l’issue de près de trente ans de rattachement du lev à la monnaie européenne par une caisse d’émission. Un budget en euros n’y supporte donc plus aucun risque de change, ce qui la distingue de la Roumanie et de ses voisins hors zone euro ; les prix et contrats anciens libellés en leva ont été convertis au taux fixé par le Conseil de l’Union.
Trois postes méritent attention. La santé, dont le système public est sous-financé et pousse vers un secteur privé concentré à Sofia. La scolarité internationale, rare hors de la capitale. Et le chauffage, dont le coût est réel dans un pays aux hivers continentaux.
En contrepartie, la connectivité numérique est de bon niveau et le coût des services professionnels — comptabilité, conseil juridique — est très inférieur aux niveaux français, ce qui allège sensiblement le fonctionnement d'une petite structure.
Démarches et délais
- S'installer sans formalité de visa, la libre circulation s'appliquant de plein droit ;
- au-delà de trois mois, demander le certificat de séjour auprès de la direction des migrations ;
- obtenir un numéro d'identification personnel, préalable à l'immatriculation et à l'ouverture d'un compte ;
- faire chiffrer le coût complet d'une distribution — impôt sur les sociétés, puis prélèvement de 5 %5 — et non le seul taux personnel ;
- traiter le départ de France selon ses propres critères et selon la convention franco-bulgare.
Le quatrième point est celui où les comparaisons se trompent le plus souvent. Le taux personnel bulgare est bas, mais un entrepreneur ne perçoit pas un salaire : il perçoit un bénéfice distribué, dont le coût combine deux prélèvements successifs.
Nous ne publions pas de délais d'instruction : nous n'avons pas de source officielle bulgare chiffrée et datée.
Points de vigilance
- Le taux de 10 %4 est de droit commun, non un régime temporaire : sa stabilité n'est pas de même nature que celle d'un régime d'attractivité.
- Le critère du centre des intérêts vitaux prive d'effet une adresse permanente purement formelle.
- L'exonération des cessions d'instruments financiers est encadrée par une définition précise : elle ne s'étend pas par analogie.
- Le littoral et les stations de montagne souffrent d'une liquidité faible et de charges parfois disproportionnées.
- Le programme de citoyenneté par investissement a été supprimé : les offres qui s'en prévalent sont périmées.
Enfin, la Bulgarie est le pays de l'Union où l'écart entre la fiscalité affichée et le coût réel d'une installation est le plus souvent mal évalué. Le taux proportionnel et le coût de la vie sont authentiquement attractifs ; ce qui l'est moins tient à la qualité des services publics, à la lenteur administrative et à un marché immobilier périphérique dont la liquidité est faible. Le pays convient bien à un indépendant mobile aux besoins modestes en services, beaucoup moins à une famille cherchant un système scolaire et médical comparable à celui qu'elle quitte.
Avantages & inconvénients
Questions fréquentes
Quelle est la fiscalité en Bulgarie ?
La Bulgarie est-elle dans la zone euro ?
Oui : la Bulgarie a adopté l'euro en 2026 et est membre de l'UE et de l'espace Schengen, ce qui simplifie l'installation et les échanges.
Un Français peut-il s'installer facilement en Bulgarie ?
Oui : en tant que citoyen de l'UE, il suffit de s'enregistrer localement. La résidence fiscale s'acquiert au-delà de 183 jours3 ou avec le centre des intérêts vitaux dans le pays.
Banques et comptes
Voir ce pays sur la carte des fiscalités
À savoir
Sources et dates de vérification
- 1.
Population : 6 400 000
Vérifié le 2 nov. 2026
- 2.
Vol depuis Paris : 3 heures
Vérifié le 2 nov. 2026
- 3.
Bulgarie : durée de séjour emportant la résidence fiscale (art. 4) : 183 jours
« което пребивава на територията на България повече от 183 дни през всеки 12-месечен период »
lex.bgVérifié le 2 nov. 2026Source vérifiée
- 4.
Bulgarie : taux de l'impôt sur la base annuelle générale (art. 48) : 10 %
« Размерът на данъка върху общата годишна данъчна основа се определя, като общата годишна данъчна основа по чл. 17 се умножи по данъчна ставка 10 на сто. »
lex.bgVérifié le 2 nov. 2026Source vérifiée
- 5.
Bulgarie : prélèvement libératoire sur les dividendes (art. 38) : 5 %
« Чл. 38. (1) С окончателен данък се облагат облагаемите доходи от: 1. дивиденти в полза на едноличен търговец; 2. дивиденти и ликвидационни дялове в полза на: а) местно или чуждестранно физическо лице от източник в България; б) местно физическо лице от източник в чужбина. […] Чл. 46. (3) Ставката на данъка е 5 на сто за доходите по чл. 38, ал. 1. — ЗДДФЛ, чл. 38, ал. 1 et чл. 46, ал. 3. »
lex.bgVérifié le 2 nov. 2026Source vérifiée
- 6.
Bulgarie : exonération des cessions d'instruments financiers au sens de la loi (art. 13) : 0 %
« Чл. 13. (1) Не са облагаеми: […] 3. доходите от разпореждане с финансови инструменти по смисъла на § 1, т. 11 от допълнителните разпоредби ; § 1, т. 11 : „Разпореждане с финансови инструменти“ за целите на чл. 13, ал. 1, т. 3 са сделките: а) с дялове и акции на колективни инвестиционни схеми и на национални инвестиционни фондове, акции, права и държавни ценни книжа, извършени на регулиран пазар и/или на пазар за растеж — ЗДДФЛ, чл. 13, ал. 1, т. 3 et § 1, т. 11 (modifié ДВ бр. 113/2025, en vigueur le 1er janvier 2026). Exonération des plus-values sur titres cédés sur un marché réglementé (Bulgarie, UE/EEE) ; les autres plus-values restent imposées à 10 %. »
lex.bgVérifié le 2 nov. 2026Source vérifiée
- 7.
Bulgarie : taux de l’impôt sur les sociétés (art. 20 ZKPO) : 10 %
« Размер на данъка 10 на сто (чл. 20 от ЗКПО). »
Национална агенция за приходите, « Закон за корпоративното подоходно облагане »Vérifié le 2 nov. 2026Source vérifiée