Fiscalidad: actualidad de la expatriación
Todas nuestras noticias de la sección Fiscalidad: reformas, condiciones y cifras, con sus fuentes y fechas, de la más reciente a la más antigua.
Fiscalidad
Hong Kong: las plataformas de criptoactivos deberán declarar las transacciones a la administración tributaria
Hong Kong ha aprobado una ley que obliga a las plataformas de criptoactivos a recopilar los datos de sus clientes con fines fiscales a partir de 2027. Los intercambios automáticos con administraciones extranjeras comenzarán en 2028.
· La redacción
Fiscalidad
Nueva Zelanda: se publica la orden que ratifica el convenio fiscal con Eslovenia
Nueva Zelanda ha publicado una orden por la que se ratifica su primer convenio fiscal sobre la renta con Eslovenia. Una vez en vigor, el texto limita las retenciones en origen sobre dividendos, intereses y cánones.
· La redacción

Fiscalidad
Australia: un proyecto de ley para intercambiar datos fiscales sobre criptoactivos
Australia publicó el 15 de octubre un proyecto de ley que transpone el marco de la OCDE sobre la declaración de criptoactivos. Los primeros intercambios internacionales de datos fiscales están previstos para 2028 y la consulta se prolonga hasta el 28 de octubre de 2026.
· La redacción

Fiscalidad
Italia: flat tax de los nuevos residentes, la fecha de llegada fija el importe
El impuesto fijo italiano sobre las rentas extranjeras se ha duplicado para las llegadas recientes. Los residentes ya acogidos al régimen conservan su importe de entrada: es la fecha del traslado de residencia la que determina lo que se paga, y nada más.
· La redacción
Fiscalidad
EAU: precisiones sobre el impuesto de sociedades del 9 % en las free zones
Las zonas francas emiratíes conservan un tipo cero sobre sus rentas denominadas cualificadas, siempre que se cumplan condiciones de sustancia. Todo lo demás se rige por el régimen general: la distinción entre ambos es la única cuestión que importa para una sociedad establecida en Dubái.
· La redacción
Fiscalidad
Portugal: el IFICI se solicita en un plazo breve tras la instalación
El régimen portugués que sucedió al de residente no habitual reserva su tipo reducido a perfiles cualificados y exige presentar la solicitud en un plazo breve. Si se pierde la fecha, se pierde el beneficio durante toda la vigencia del régimen.
· La redacción
Fiscalidad
Italia eleva la flat tax de los nuevos residentes a 300.000 € al año
La ley de presupuestos para 2026 eleva el impuesto a tanto alzado de los nuevos residentes en Italia. El régimen del artículo 24-bis del TUIR no cambia de forma: cambia de precio, y solo para quienes trasladen su residencia a partir del 1 de enero de 2026.
· La redacción
Fiscalidad
Grecia: un 7 % de por vida para los jubilados extranjeros, guía práctica 2026
Grecia ofrece a los jubilados extranjeros un impuesto a tanto alzado sobre la totalidad de sus rentas de fuente extranjera, durante un periodo largo y con requisitos de entrada accesibles. Este informe detalla el régimen, lo que cubre, lo que no cubre y los otros dos mecanismos griegos con los que se confunde.
· La redacción
Fiscalidad
España: el impuesto sobre las grandes fortunas se prorroga en 2026
El Impuesto Temporal de Solidaridad de las Grandes Fortunas, presentado como temporal en su creación, se ha prorrogado. Grava los patrimonios elevados y neutraliza las bonificaciones que algunas comunidades autónomas aplicaban en el Impuesto sobre el Patrimonio.
· La redacción

Fiscalidad
Grecia: la escala de 2026 endurece el tramo del 44 % a partir de 60.000 €
La reforma de la escala griega ha modificado el punto de entrada del tramo superior. El efecto es nulo en los regímenes de tanto alzado, pero encarece cualquier renta de fuente griega percibida al margen, lo que afecta a más personas de lo que se cree.
· La redacción

Fiscalidad
Chipre: la residencia fiscal en 60 días se flexibiliza en 2026
Chipre permite adquirir la residencia fiscal con una presencia muy corta, sujeta a requisitos acumulativos estrictos. Es una regla excepcional, no un atajo, y se combina con el estatus non-dom en lugar de sustituirlo.
· La redacción
Fiscalidad
Chipre: el impuesto de sociedades sube al 15 % bajo la presión de la OCDE
Chipre ha elevado su impuesto de sociedades por efecto del impuesto mínimo global. El tipo sigue estando entre los más bajos de la Unión Europea, y el régimen non-dom de las personas físicas no se ve afectado, pero el coste combinado cambia.
· La redacción
Fiscalidad
Expatriarse a Dubái en 2026: fiscalidad del 0 %, Golden Visa y trampas que evitar
Dubái no grava la renta de las personas físicas, pero ahora grava los beneficios de las sociedades, y un permiso de residencia no equivale allí a la residencia fiscal. Este informe recoge lo que es exacto, lo que ya no lo es y las tres trampas que más caras les salen a los franceses.
· La redacción

Fiscalidad
España: la ley Beckham se amplía a los teletrabajadores
El régimen español de trabajadores desplazados, conocido como ley Beckham, se ha abierto a los asalariados en remoto y a determinados autónomos. Sigue estando limitado en el tiempo y no excluye el impuesto de solidaridad de las grandes fortunas.
· La redacción

Fiscalidad
Italia: la cuota fija de 300.000 € atrae a los milmillonarios
El impuesto fijo italiano sobre las rentas extranjeras atrae a las grandes fortunas porque tiene un tope en valor absoluto. Este mecanismo es también su límite: solo resulta interesante por encima de un nivel de rentas que pocos contribuyentes alcanzan.
· La redacción

Fiscalidad
Portugal 2026: el RNH ha muerto, esto es lo que lo ha sustituido (IFICI)
El régimen de residentes no habituales está cerrado a las nuevas llegadas. En su lugar, el IFICI: un tipo reducido reservado a actividades concretas, durante diez años, con una fecha de inscripción que no hay que dejar pasar.
· La redacción
Fiscalidad
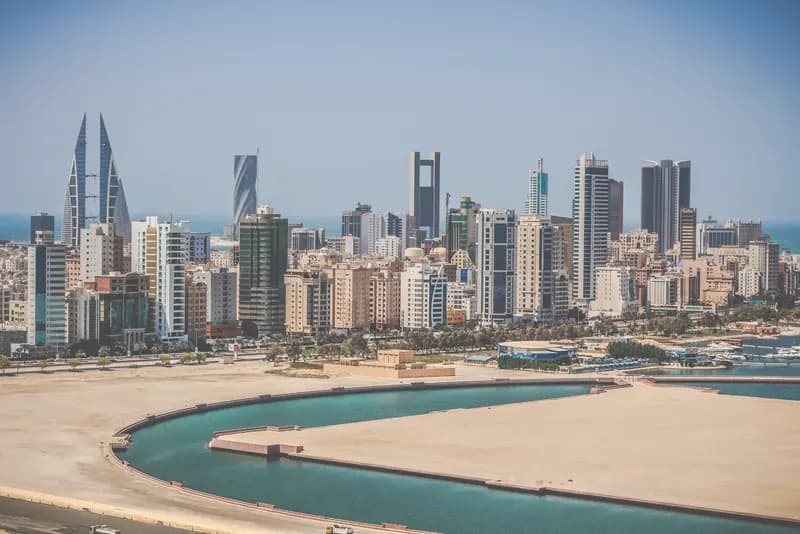
Baréin: el reino apuesta por el 0 % para atraer grandes fortunas
Baréin es el Estado del Golfo que enuncia con más claridad la ausencia de imposición directa. Es también el que introdujo primero el impuesto sobre el valor añadido, y el que duplicó su tipo: merece la pena leer esa trayectoria.
· La redacción
Fiscalidad
Suiza: el forfait fiscal exige ahora una base de ≈ 435.000 CHF
La tributación suiza según el gasto se basa en un mínimo federal indexado cada año. No obstante, el importe federal es solo uno de los tres mínimos posibles, y los cantones fijan los suyos, más elevados.
· La redacción

Fiscalidad
Georgia: el estatus de «pequeña empresa» al 1 % atrae a los autónomos
El estatus georgiano de pequeña empresa grava la cifra de negocios a un tipo muy bajo por debajo de un límite anual. Es uno de los regímenes más sencillos de Europa para un autónomo, siempre que se comprendan su base imponible y sus límites.
· La redacción

Fiscalidad
Exit tax francés: a quién afecta y cómo anticiparlo
El exit tax (fiscalidad de salida) francés grava las plusvalías latentes de un contribuyente que traslada su domicilio fuera de Francia, por encima de umbrales precisos. Se anticipa: la solicitud de aplazamiento con garantías se presenta antes de la salida, y el plazo es imperativo.
· La redacción
Fiscalidad
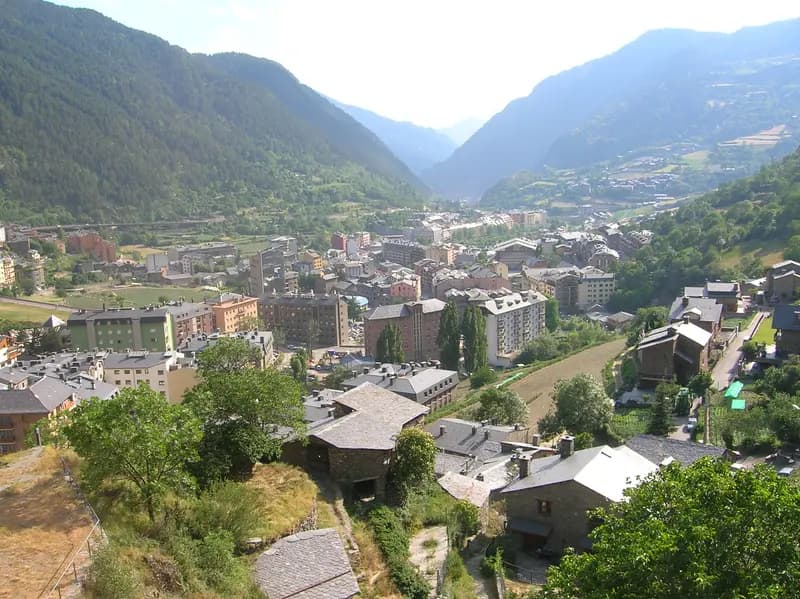
Andorra: el IRPF limitado al 10 % atrae a los creadores de contenido
El impuesto andorrano sobre la renta tiene un tipo único máximo muy bajo, y el principado atrae a creadores de contenido y a autónomos del sector digital. El régimen es real; también lo son sus condiciones de acceso y de presencia.
· La redacción
Fiscalidad
Andorra: se eleva el umbral de entrada de la residencia pasiva
El umbral de entrada de la residencia andorrana sin actividad lucrativa combina un pago definitivo a la Autoridad Financiera y una inversión en el país. Su aumento modifica el cálculo, pero no la naturaleza del régimen.
· La redacción
Fiscalidad
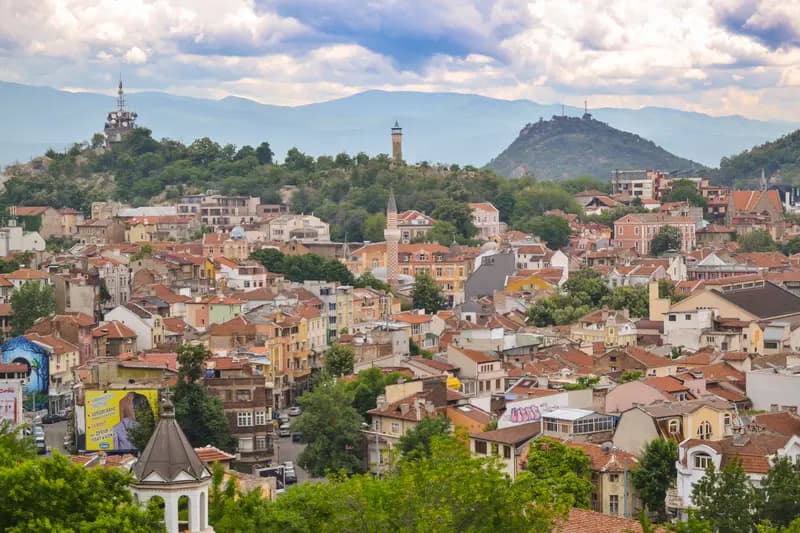
Bulgaria: el tipo único del 10 % impulsado por el euro
El tipo proporcional búlgaro es el más bajo de la Unión Europea, y el lev está vinculado al euro desde hace casi treinta años. Para un autónomo, el interés reside menos en el tipo anunciado que en el coste total de un reparto de beneficios.
· La redacción

Fiscalidad
Catar: 0 % de impuesto sobre la renta y 0 % de IVA, un caso único en el Golfo
Catar no aplica ni impuesto sobre la renta de las personas físicas ni impuesto sobre el valor añadido. Hoy es una excepción en el Golfo, y las propias autoridades la presentan como transitoria.
· La redacción
Fiscalidad
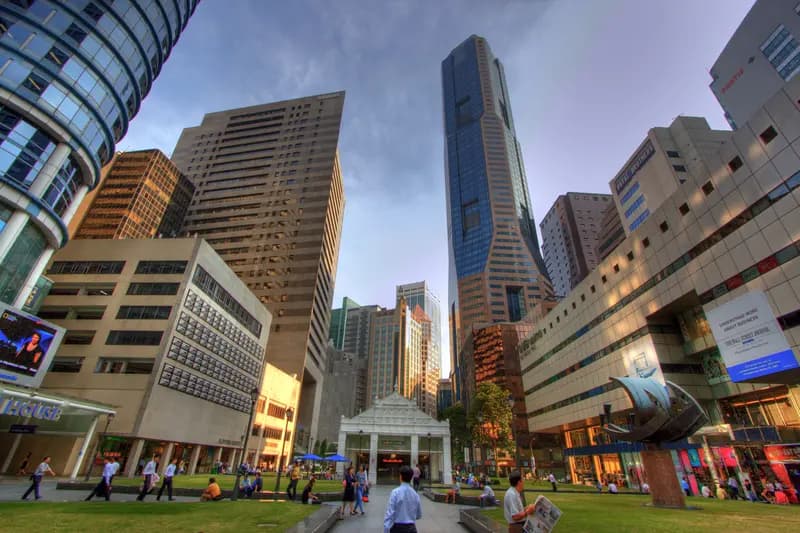
Singapur: sin impuestos sobre plusvalías ni sucesiones, pero con una residencia exigente
Singapur no grava ni las plusvalías ni las sucesiones, y su escala personal es moderada. A cambio, el acceso a la residencia es exigente y el coste de la vida figura entre los más altos del mundo.
· La redacción
Fiscalidad
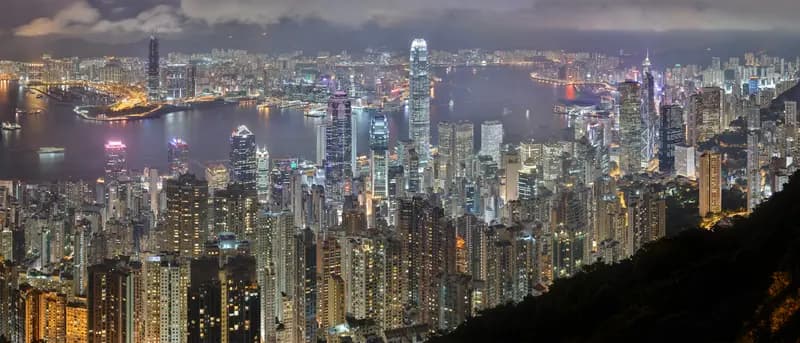
Hong Kong: territorialidad estricta e impuesto limitado al 15 %
Hong Kong combina una territorialidad estricta, una escala con tope y la ausencia de tributación de las plusvalías. La cuestión ya no es fiscal, sino política, y es la que determina hoy la conveniencia de un proyecto en Hong Kong.
· La redacción
Fiscalidad
Grecia: el 7 % para jubilados atrae a los franceses del norte
El tipo fijo griego sobre las rentas extranjeras de los jubilados atrae a franceses, y es uno de los pocos regímenes que cubren el conjunto de las rentas extranjeras, no solo las pensiones. Sin embargo, dos puntos condicionan su interés real.
· La redacción
Fiscalidad
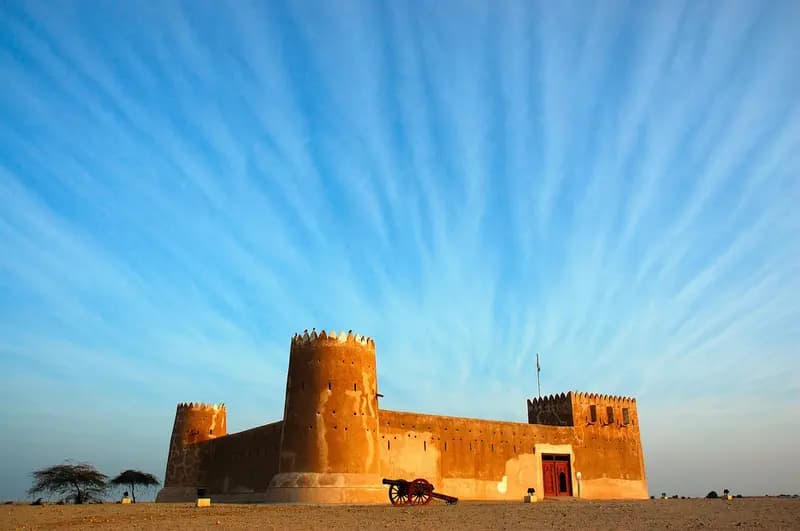
Catar: 0 % de impuestos y 0 % de IVA, la excepción del Golfo
Comparar los Estados del Golfo solo por el tipo impositivo no aporta nada: es nulo o casi nulo en todas partes. Lo que los distingue es la fiscalidad indirecta, las vías de residencia y el coste real de una instalación familiar.
· La redacción
Fiscalidad
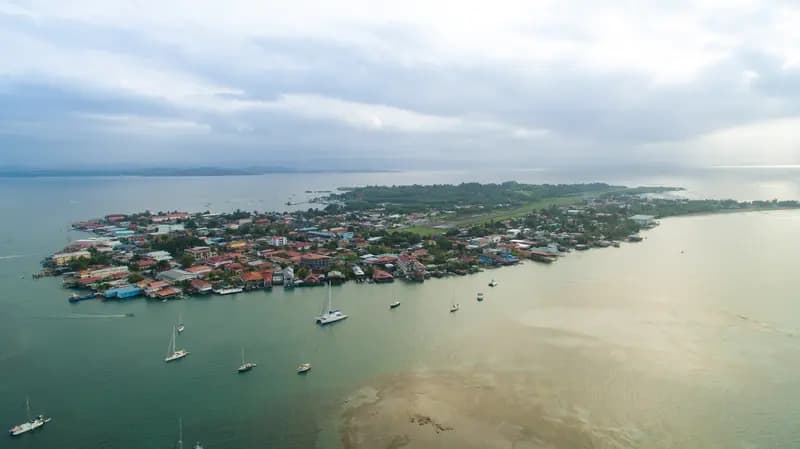
Panamá: la territorialidad pura sigue atrayendo a los empresarios
La territorialidad panameña es antigua, constante y sólida. Protege la fuente de la renta, no a la persona que la percibe, y es esta distinción la que decide el interés de un proyecto para un empresario francés.
· La redacción
Fiscalidad
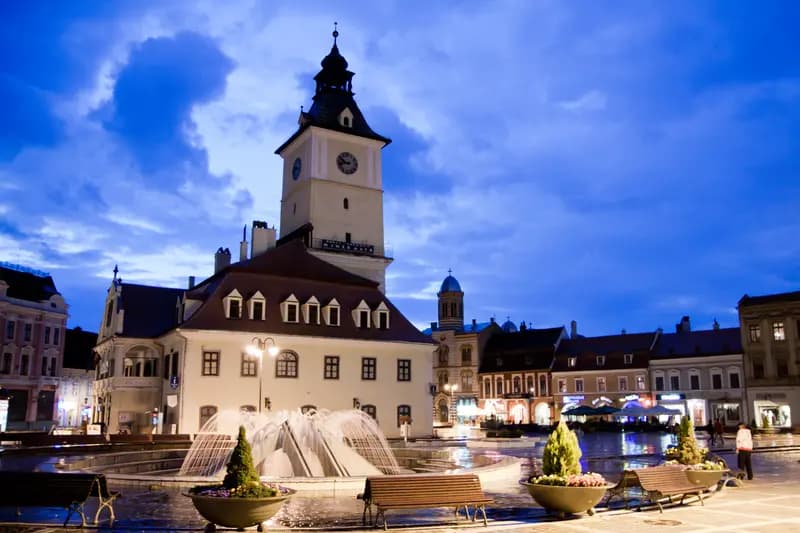
Rumanía: nueva subida del impuesto sobre los dividendos
Rumanía ha aumentado la tributación de los dividendos, lo que reduce la diferencia entre su régimen y los de sus vecinos. El tipo personal sigue siendo el más bajo de la Unión, pero no es el que paga un emprendedor.
· La redacción
Fiscalidad
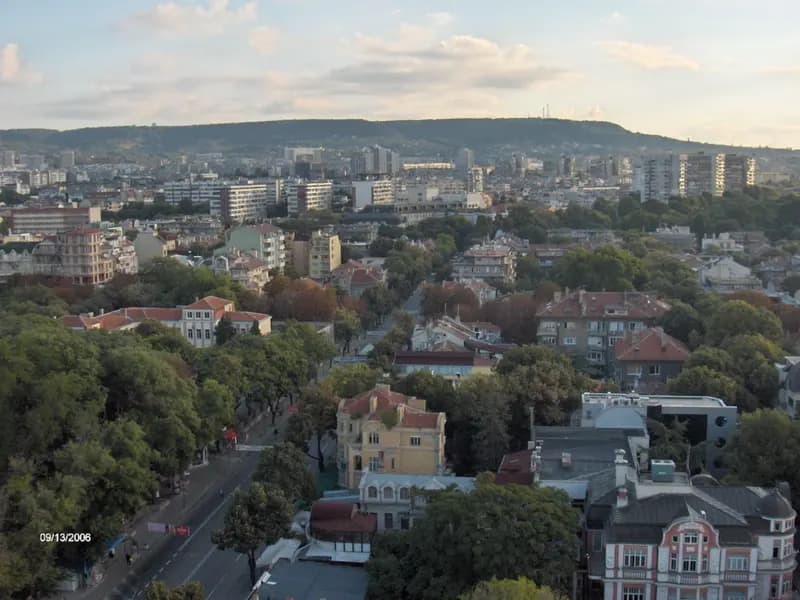
Bulgaria: tipo único del 10 % y paso al euro en 2026
Bulgaria combina el tipo personal más bajo de la Unión Europea y una moneda vinculada al euro desde hace mucho tiempo. El paso al euro cambiaría allí menos cosas de lo que se imagina.
· La redacción
Fiscalidad
Portugal: los poseedores de criptoactivos aprovechan el 0 % a largo plazo
Portugal distingue las transmisiones de activos digitales según el periodo de tenencia. Esta regla es real, pero solo se aplica a un residente fiscal portugués, y presenta excepciones que reducen su alcance.
· La redacción
Fiscalidad
Malta: el régimen non-dom resiste a la presión europea
El régimen maltés de la base de remesa resiste, mientras que el Reino Unido puso fin al suyo. Su solidez se debe a su naturaleza: es una regla de base imponible de derecho común, y no un mecanismo de atracción.
· La redacción

Fiscalidad
Georgia: el estatuto IE al 1 % sigue siendo el preferido de los freelances
El estatuto georgiano de pequeña empresa grava el volumen de negocio a un tipo muy bajo. Sigue siendo uno de los regímenes más sencillos del mundo para un trabajador independiente, siempre que se acepten sus tres contrapartidas.
· La redacción
Fiscalidad
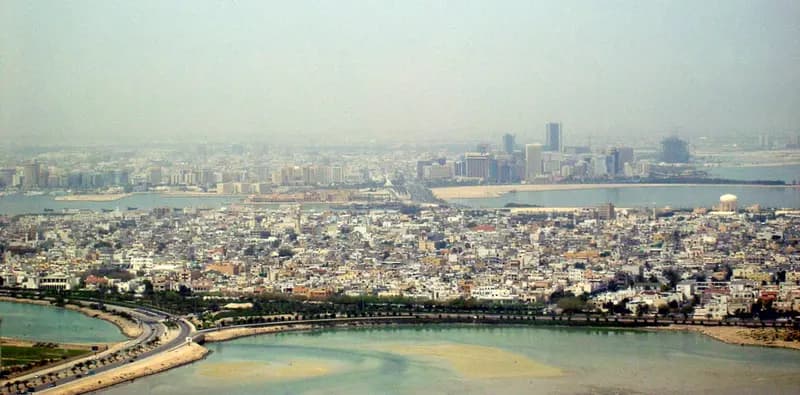
Baréin: 0 % de impuesto sobre la renta y residencia por la vía inmobiliaria
Baréin combina la ausencia de tributación directa y el umbral de entrada inmobiliario más bajo del Golfo. Es una puerta de entrada a la región accesible a patrimonios medios, con los límites de un mercado estrecho.
· La redacción
Fiscalidad
Italia: se prorroga el 7 % del sur para atraer a los jubilados
El régimen italiano para jubilados extranjeros grava las rentas de fuente extranjera a un tipo fijo, siempre que la persona se instale en un pequeño municipio del sur. Esta condición geográfica es el núcleo del régimen, y su verdadera dificultad.
· La redacción
Fiscalidad
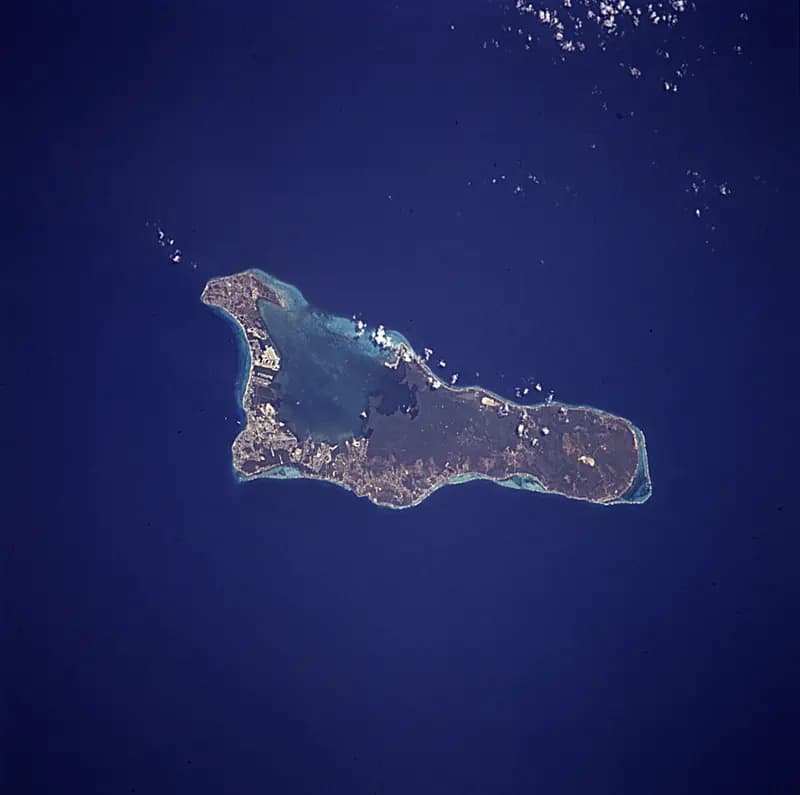
Islas Caimán: cero impuestos, pero un umbral de entrada elevado
Las Islas Caimán no gravan nada, pero su umbral de entrada es elevado y su coste de la vida insular, considerable. El mecanismo selecciona un público concreto, y su duración lo convierte en un caso aparte.
· La redacción
Fiscalidad
España: la Ley Beckham se abre a los administradores de sociedades
El régimen español de trabajadores desplazados se ha abierto a los administradores de sociedades. Para un directivo, esta apertura cambia el acceso pero no el mecanismo: el régimen sigue limitado a seis años y deja intacta la fiscalidad patrimonial.
· La redacción
Fiscalidad
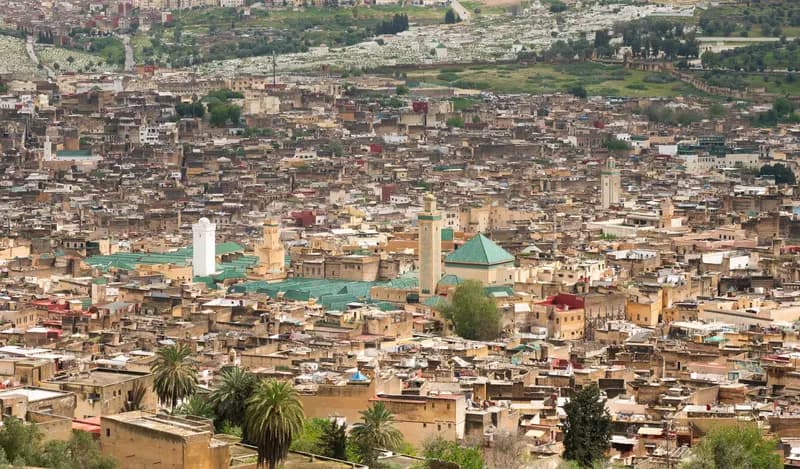
Marruecos: los jubilados disfrutan de una reducción sobre las pensiones
Marruecos aplica a las pensiones de fuente extranjera una reducción de la base y una deducción vinculada a la transferencia de los fondos. Es este mecanismo, y no la escala marroquí, lo que hace interesante el país para un jubilado francés.
· La redacción
Fiscalidad
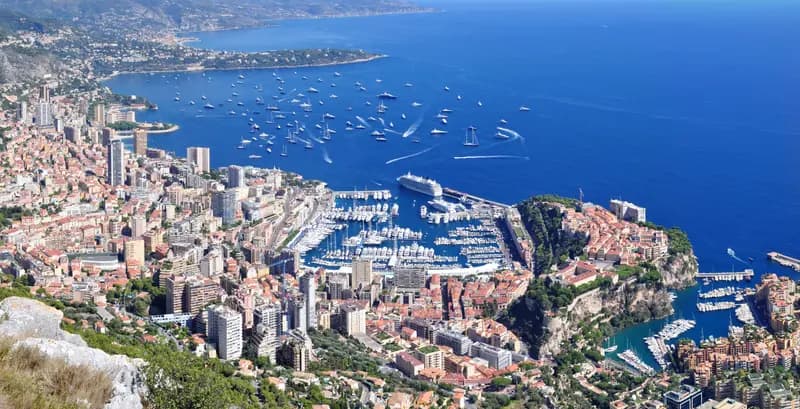
Mónaco: recordatorio, los franceses siguen tributando en Francia
Un francés instalado en Mónaco sigue, en principio, sujeto a tributación en Francia. El convenio bilateral de 1963 lo prevé expresamente, y la propia página oficial monegasca lo recuerda.
· La redacción
Fiscalidad
Chipre: la residencia en 60 días sigue vigente
La regla chipriota de los sesenta días sigue en vigor, pero sus cuatro condiciones son acumulativas. Es su conjunción, y no la duración de la presencia, lo que hace difícil cumplirla.
· La redacción
Fiscalidad
Italia: el régimen del 7 % para jubilados en el sur sigue vigente
El régimen italiano para jubilados extranjeros se amplió en 2026: el límite de población de los municipios elegibles pasó de veinte mil a treinta mil habitantes. El tipo y la duración, en cambio, no han variado.
· La redacción

Fiscalidad
Bulgaria: adopta el euro sin renunciar al tipo único
La adopción del euro por Bulgaria no modifica su tipo proporcional, que forma parte del régimen general. Cambia pocas cosas para un residente: la moneda ya estaba vinculada al euro desde hacía treinta años.
· La redacción
Fiscalidad
Italia: quienes se instalaron antes de 2026 conservan la cuota fija de 200.000 €
La cuota fija italiana de los nuevos residentes se ha elevado por tramos fechados y sin efecto retroactivo. Tres residentes acogidos al mismo régimen pueden, por tanto, pagar tres importes distintos según el año de su llegada.
· La redacción
Fiscalidad
Mónaco: recordatorio, los franceses siguen tributando en Francia
El convenio franco-monegasco de 1963 somete a los franceses instalados en Mónaco al impuesto francés. Es el hecho más determinante de un proyecto monegasco, y el que más a menudo ignoran quienes se lo plantean.
· La redacción
Fiscalidad
Suiza: otro cantón suprime la tributación a tanto alzado
Un cantón suizo más ha suprimido la tributación en función del gasto. El régimen federal subsiste, pero su disponibilidad depende de un mapa cantonal cada vez más reducido, que debe comprobarse antes de cualquier proyecto.
· La redacción
Fiscalidad
Portugal: el IFICI se abre a nuevas profesiones tecnológicas
El régimen portugués de atracción se basa en una lista de actividades elegibles que se va ampliando. Este mecanismo es a la vez su originalidad y su fragilidad: la elegibilidad depende de la función ejercida, no del perfil del candidato.
· La redacción
Fiscalidad
Baréin: confirmada la ausencia de impuesto sobre la renta en 2026
Baréin confirma que no grava la renta de las personas físicas. Lo que merece atención no es esta confirmación, sino lo que deja de lado: el impuesto sobre el consumo, que se ha duplicado.
· La redacción

Fiscalidad
Georgia: la residencia fiscal HNWI sin 183 días
Georgia permite adquirir la residencia fiscal sin pasar allí la mitad del año, sobre la base de un criterio de patrimonio e ingresos. Es una norma excepcional, y choca con los mismos límites que sus equivalentes.
· La redacción
Fiscalidad
Italia: el impuesto de sucesiones vuelve al debate
El impuesto de sucesiones italiano es uno de los más bajos de Europa occidental. Este parámetro pesa más en una transmisión que los regímenes de atracción de los que se habla mucho más.
· La redacción

Fiscalidad
Bahamas: cero impuestos a una hora de vuelo de Miami
Las Bahamas ofrecen la ausencia de impuesto sobre la renta a una hora de vuelo de Florida. Esa proximidad es su principal argumento, y genera un riesgo fiscal que pocos candidatos prevén.
· La redacción
Fiscalidad
Chipre: confirmada la ampliación del non-dom hasta 27 años
Se considera que el estatuto chipriota non-dom dura diecisiete años. Circula una segunda duración, más larga, y la diferencia se debe a dos nociones que el derecho chipriota distingue cuidadosamente.
· La redacción
Fiscalidad
Andorra: sin impuesto sobre el patrimonio ni sucesiones, una ventaja duradera
Andorra no aplica ni impuesto sobre el patrimonio ni derechos de sucesión. De cara a una transmisión, este parámetro pesa más a largo plazo que el límite del impuesto sobre la renta, del que se habla mucho más.
· La redacción
Fiscalidad
Catar: la fiscalidad de las sociedades limitada al 10 %
El impuesto catarí sobre sociedades tiene como tope un tipo único, sin escala ni tramos. Para un emprendedor, lo que cuenta es la claridad de este régimen, más que su nivel.
· La redacción

Fiscalidad
Malta: un impuesto sobre sociedades efectivo del 5 % mediante el sistema de devoluciones
El tipo efectivo maltés que se cita a menudo resulta de un mecanismo de devolución a los accionistas. Este mecanismo es real, pero no tiene nada de automático y exige una estructuración supervisada por un profesional local.
· La redacción
Fiscalidad
Rumanía: la fiscalidad sigue bajo vigilancia presupuestaria
La fiscalidad rumana se ajusta periódicamente bajo restricciones presupuestarias. El tipo personal, en cambio, no se ha movido: es el régimen de la microempresa el que sirve de variable de ajuste.
· La redacción
Fiscalidad
EAU: el convenio franco-emiratí da seguridad a las salidas
Un convenio fiscal solo da seguridad a una salida si puede invocarse. Para los Emiratos, como para cualquier otro país, eso exige un certificado de residencia fiscal que el permiso de residencia no sustituye.
· La redacción
Fiscalidad
Grecia: el régimen non-dom de 100.000 € se dirige a las grandes fortunas
El régimen griego para personas con grandes patrimonios se basa en un tanto alzado anual y una inversión en el país. Su interés empieza a partir de un nivel de rentas extranjeras que pocos contribuyentes alcanzan.
· La redacción
Fiscalidad
Suiza: las plusvalías mobiliarias privadas no tributan
Suiza no grava las plusvalías mobiliarias privadas. Esta regla es real y antigua, pero tiene una excepción que se dirige precisamente a quienes gestionan activamente su cartera.
· La redacción

Fiscalidad
Portugal: balance un año después del fin del RNH
Un año después del cierre del estatuto de residente no habitual, Portugal sigue siendo un destino muy solicitado. Lo que ha cambiado no es el atractivo del país sino el público al que se dirige.
· La redacción